Pour une entreprise, un indépendant ou un artisan, choisir une assurance professionnelle ne revient pas à accumuler les garanties. Il faut d’abord repérer les risques susceptibles de fragiliser l’activité : erreur envers un client, incendie dans les locaux, matériel endommagé ou chantier mis en cause. Les solutions d’Abeille Assurances répondent à ces situations avec des contrats à adapter au métier et à la situation de l’entreprise.
Identifier le besoin avant de demander un devis
La bonne assurance dépend d’abord de la façon dont l’activité fonctionne. Un consultant est surtout exposé aux conséquences d’un conseil inadapté ou d’une omission. Un commerçant doit aussi protéger son local, son stock et la continuité de ses ventes. Un artisan du bâtiment engage sa responsabilité sur un ouvrage, parfois plusieurs années après la réception du chantier.
Avant de contacter un agent ou de demander un devis, préparez une photographie précise de l’entreprise : activité exercée, chiffre d’affaires, nombre de salariés, locaux utilisés, valeur du matériel, véhicules, marchandises, contrats importants et obligations réglementaires. Ces informations aident à éviter un contrat trop général, ou au contraire des garanties sans rapport avec le risque réel.
Les profils concernés par l’assurance professionnelle
L’assurance professionnelle Abeille s’adresse notamment aux chefs d’entreprise, gérants, commerçants, professionnels libéraux, artisans, créateurs d’entreprise et jeunes agriculteurs. Ces profils n’ont pas les mêmes priorités. Tous doivent toutefois préserver leur capacité à travailler et à honorer leurs engagements en cas d’imprévu.
Un créateur d’entreprise a intérêt à clarifier les garanties indispensables dès le lancement. Une TPE déjà installée doit, elle, réévaluer son contrat lorsque son activité, ses équipements ou ses locaux évoluent. Une modification du matériel, l’embauche d’un salarié ou l’ouverture d’un nouveau local peuvent changer le niveau de risque à assurer.
RC pro, multirisque et décennale : trois protections qui ne répondent pas au même risque
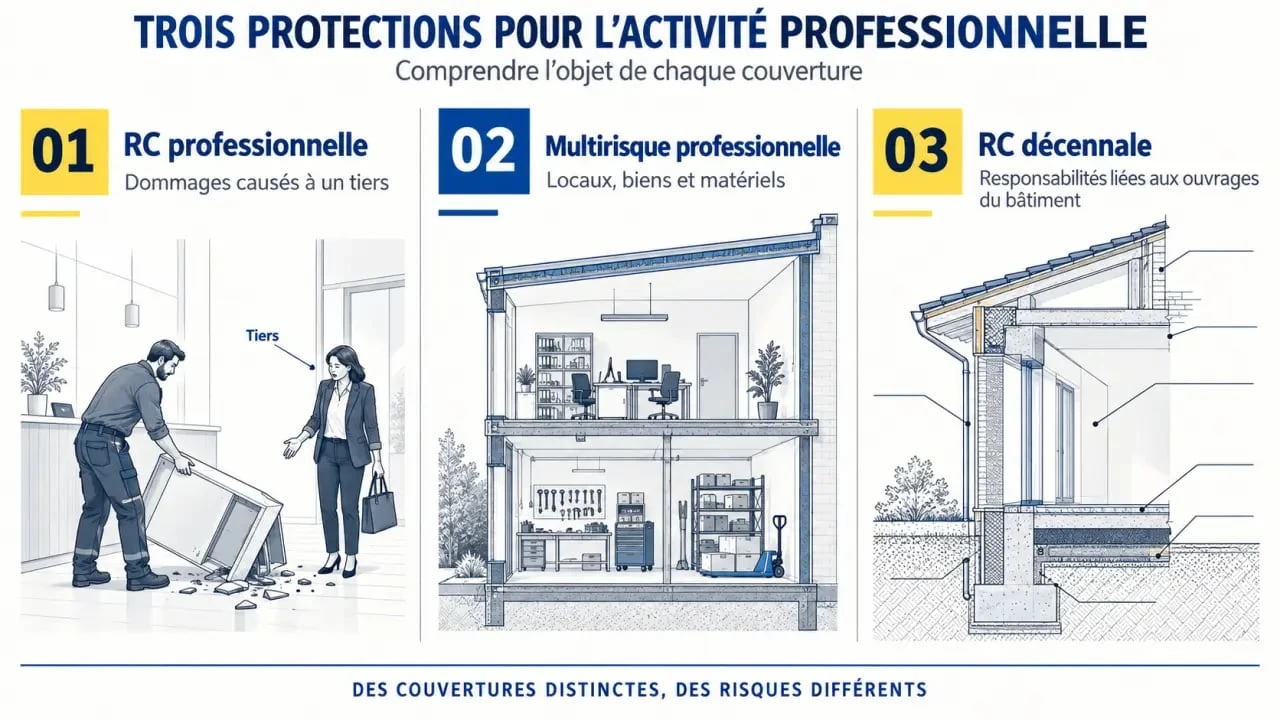
Confondre ces contrats peut conduire à découvrir trop tard qu’un sinistre n’entre pas dans le périmètre prévu. La responsabilité civile professionnelle, la multirisque professionnelle et la RC décennale peuvent être complémentaires, mais chacune répond à une situation précise.
| Solution | Rôle principal | Profils et situations concernés |
|---|---|---|
| Responsabilité civile professionnelle | Couvrir les conséquences financières de dommages causés à un tiers dans le cadre de l’activité | Indépendants, professions libérales, entreprises de services, commerçants, artisans |
| Multirisque professionnelle | Protéger les locaux, biens, matériels et l’activité face à plusieurs sinistres | Entreprises disposant de locaux, de stocks, de marchandises ou d’équipements |
| RC décennale | Répondre aux responsabilités liées aux dommages pouvant affecter un ouvrage | Artisans et professionnels du bâtiment concernés par l’assurance construction |
La responsabilité civile professionnelle face aux erreurs et préjudices
La RC professionnelle intervient lorsqu’une erreur, une omission, une négligence ou une faute professionnelle cause un préjudice à un client, un fournisseur ou un autre tiers. Pour une activité de conseil, un retard ou une recommandation inadaptée peut entraîner des conséquences financières importantes. Pour une entreprise qui intervient chez un client, un dommage matériel ou corporel peut aussi engager sa responsabilité.
Les plafonds d’indemnisation, les franchises et les exclusions doivent être examinés avec attention. Ils déterminent le niveau de protection réellement disponible après un sinistre. La couverture doit donc correspondre aux prestations vendues, aux clients concernés et à la nature des interventions réalisées.
La multirisque pour les outils de travail et l’arrêt d’activité
L’assurance multirisque professionnelle se concentre sur l’environnement de travail. Selon les garanties souscrites, elle peut couvrir les biens professionnels, les locaux, les machines, les marchandises ou encore les véhicules. Elle répond notamment à des événements comme un dégât des eaux, un incendie ou un bris de glace.
La perte d’exploitation et la protection juridique peuvent compléter ce socle. La première vise à limiter l’impact financier d’une interruption d’activité. La seconde peut aider l’entreprise à défendre ses intérêts lorsqu’un litige survient. Les modalités exactes dépendent toutefois des conditions du contrat.
Penser à la chaîne d’activité, pas seulement à l’objet endommagé
Un sinistre ne se limite pas toujours au bien directement touché. Un ordinateur volé peut bloquer la facturation, un dégât des eaux empêcher l’ouverture du magasin et une machine hors service retarder les livraisons. La question à poser est donc simple : que se passe-t-il dans les jours ou les semaines qui suivent l’événement ?
Cette réflexion aide à mesurer l’intérêt d’une garantie de perte d’exploitation, d’une assistance ou d’une protection juridique. Elle permet aussi de vérifier si les montants déclarés correspondent à la réalité : valeur du stock, coût du matériel, frais liés aux locaux et conséquences d’une fermeture temporaire.
Les risques à hiérarchiser selon le métier
Un artisan qui se déplace chaque jour doit vérifier la cohérence entre la protection de ses véhicules, de son matériel embarqué et de ses responsabilités sur chantier. Un restaurateur ou un commerçant doit évaluer la valeur de son stock, sa dépendance aux locaux et le coût d’une fermeture temporaire. Un professionnel libéral, souvent moins exposé aux dommages matériels, doit porter une attention particulière au périmètre de sa responsabilité civile professionnelle et aux conséquences d’un litige.
Dans le bâtiment, l’assurance construction et la RC décennale occupent une place particulière. Les dommages causés aux ouvrages et les obligations propres au métier appellent un contrat adapté à la nature exacte des travaux réalisés. Il est préférable de déclarer précisément les activités exercées plutôt que de choisir une formulation trop large ou incomplète. Cette précision permet de rapprocher les garanties du travail réellement effectué.
Comparer les garanties au-delà du prix affiché
Le montant de la cotisation compte, mais il ne suffit pas à comparer deux contrats. Une offre moins chère peut prévoir une franchise plus élevée, un plafond insuffisant ou une exclusion déterminante pour l’activité. La comparaison doit se faire à garanties comparables, en tenant compte des besoins actuels et de l’évolution envisagée pour l’entreprise.
- Les activités déclarées : elles doivent correspondre aux prestations réellement vendues, sans laisser de côté une activité secondaire ou une intervention particulière.
- Les biens assurés : vérifiez la valeur déclarée des équipements, marchandises, machines, véhicules et aménagements.
- Les plafonds et franchises : ils déterminent le montant restant à payer après un sinistre et le niveau maximal d’indemnisation.
- Les exclusions : demandez des explications sur les situations non couvertes ou couvertes sous certaines conditions.
- La perte d’exploitation : appréciez le délai d’indemnisation et les frais pris en compte pendant l’interruption.
- Les services : identifiez les modalités d’assistance, de protection juridique et de déclaration du sinistre.
Les offres restent soumises aux conditions contractuelles et à l’acceptation du risque. Pour les artisans du second œuvre, certaines conditions commerciales peuvent être proposées sur l’assurance construction : une réduction annuelle de 30 % est annoncée pour certaines nouvelles souscriptions entre le 1er avril 2026 et le 31 décembre 2026. Vérifiez directement l’éligibilité, le périmètre de l’offre et les conditions applicables avant toute souscription.
Prendre contact avec Abeille Assurances et anticiper le sinistre
Pour consulter les offres professionnelles et demander un devis, le point de départ est la page officielle Abeille Assurances dédiée aux professionnels. Un échange avec un agent permet de confronter les garanties au fonctionnement concret de l’entreprise : locaux ouverts au public, sous-traitance, matériel mobile, chantier, évolution du chiffre d’affaires ou besoin de couverture du dirigeant.
La santé du dirigeant peut aussi être étudiée séparément, notamment avec une complémentaire santé individuelle adaptée. Dans une petite structure, son absence peut affecter directement l’organisation et les revenus. Cette vulnérabilité mérite la même attention que les risques matériels et la responsabilité de l’entreprise.
Préparer un dossier clair pour un échange plus utile
Lors du rendez-vous, munissez-vous des contrats déjà en place, d’une description détaillée de l’activité, de la liste des biens à assurer et des éventuels sinistres passés. Posez des questions concrètes : que se passe-t-il si le local ferme après un incendie ? Quel recours est prévu en cas de litige avec un client ? L’activité de sous-traitance est-elle bien déclarée ? Cette préparation facilite l’établissement d’un devis cohérent et réduit les angles morts.
En cas de sinistre professionnel, conservez les justificatifs, limitez l’aggravation des dommages lorsque cela est possible et suivez les démarches indiquées par l’assureur. L’accompagnement fait partie des critères à examiner. Selon les éléments communiqués par Abeille Assurances, 94 % des clients professionnels recommanderaient l’assureur. Cette appréciation ne remplace pas la lecture des garanties, mais elle peut être prise en compte au moment de choisir un suivi de proximité.