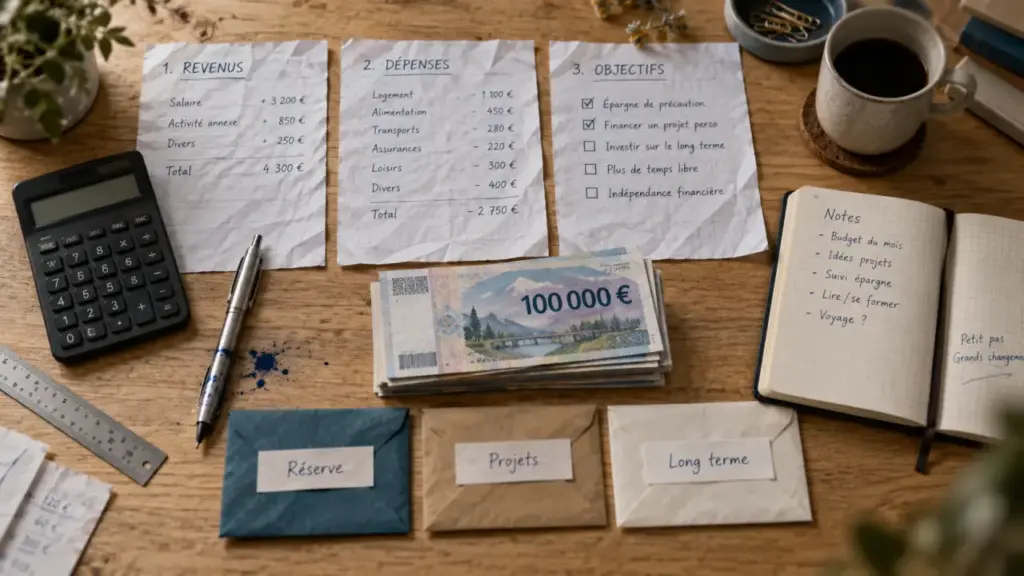
Une somme importante ne se place pas sur un seul produit, même lorsque celui-ci paraît rassurant. Pour investir avec cohérence, il faut d’abord distinguer l’argent disponible à court terme, le capital destiné à des projets précis et la part qui peut rester investie pendant plusieurs années. Cette méthode permet de rechercher du rendement sans compromettre un achat immobilier, une retraite proche ou une réserve familiale.
Donner un rôle précis à chaque euro
Avant de comparer une assurance-vie, un PEA ou une SCPI, faites le point sur votre situation : dépenses fixes, crédits, revenus, patrimoine déjà détenu, personnes à protéger et échéance des projets. Le remboursement d’une dette coûteuse est souvent prioritaire, car l’économie d’intérêts est certaine, contrairement au rendement d’un placement financier.
Projeter le capital de 100 000 euros
Estimez l’évolution d’un capital à partir d’hypothèses modifiables de rendement, de frais et d’inflation.
Paramètres de projection
Résultats estimés
Conserver une réserve réellement disponible
L’épargne de précaution correspond généralement à 3 à 6 mois de dépenses ou de charges. Elle doit rester accessible rapidement, sur des supports liquides et peu risqués. Elle n’a pas vocation à produire le rendement maximal. Elle évite surtout de vendre des placements au mauvais moment en cas de panne, de baisse de revenus ou de dépense imprévue.
Il existe un seuil à partir duquel un imprévu ne perturbe plus votre stratégie. Une réserve trop faible transforme une réparation, une période de chômage ou un retard de paiement en obligation de rachat. À l’inverse, une réserve trop élevée immobilise durablement une partie du capital. L’objectif n’est donc pas de mettre « le plus possible » de côté, mais de calibrer une trésorerie de sécurité selon votre rythme de vie, vos revenus variables et vos engagements familiaux.
Faire correspondre l’horizon et le risque
Un capital nécessaire dans moins de trois ans doit privilégier la sécurité et la liquidité. Les actions, l’immobilier indirect ou le private equity peuvent subir des variations ou imposer des délais de sortie incompatibles avec une échéance proche. À partir de cinq ans, et davantage encore sur dix ans ou plus, une exposition progressive aux actifs volatils devient plus cohérente, à condition d’accepter des baisses temporaires.
Comparer les placements sans confondre rendement et revenu
Un taux affiché ne suffit pas pour choisir. Il faut regarder ce qu’il reste après les frais, la fiscalité et l’inflation, mais aussi la facilité avec laquelle le capital peut être récupéré. Un revenu distribué ne correspond pas toujours au rendement total : la valeur du support peut aussi évoluer à la hausse comme à la baisse.
| Support | Usage principal | Liquidité et risque | Point d’attention |
|---|---|---|---|
| Livret, LDDS, compte à terme | Réserve et projets proches | Liquidité élevée selon le produit ; risque limité | Rendement réel parfois faible après inflation et fiscalité |
| Fonds euros en assurance-vie | Stabiliser une allocation | Disponibilité généralement bonne ; garanties encadrées par le contrat | Frais du contrat et rendement net à comparer |
| PEA et ETF actions | Capitalisation à long terme | Volatilité élevée ; capital non garanti | Diversifier les zones et les secteurs, sans investir l’argent d’un projet proche |
| Obligations et fonds obligataires | Modérer le risque du portefeuille | Risque de taux et de défaut ; liquidité variable | Vérifier la qualité des émetteurs et les frais |
| SCPI et immobilier locatif | Recherche de revenus ou diversification immobilière | Revente parfois lente ; valeur et revenus non garantis | Frais, fiscalité des revenus et concentration géographique |
| Crowdfunding, private equity, crypto | Poche de diversification risquée | Illiquidité ou forte volatilité ; pertes possibles | Limiter l’exposition et analyser chaque opération |
L’assurance-vie peut accueillir un mélange de fonds euros et d’unités de compte. Le PEA convient aux actions éligibles et à certains ETF, avec un avantage fiscal après cinq ans. Le PER vise avant tout la retraite : les versements peuvent être déductibles selon votre situation fiscale, mais l’épargne est en principe moins disponible. Ces enveloppes ne remplacent pas une allocation. Elles servent à l’abriter dans un cadre adapté.
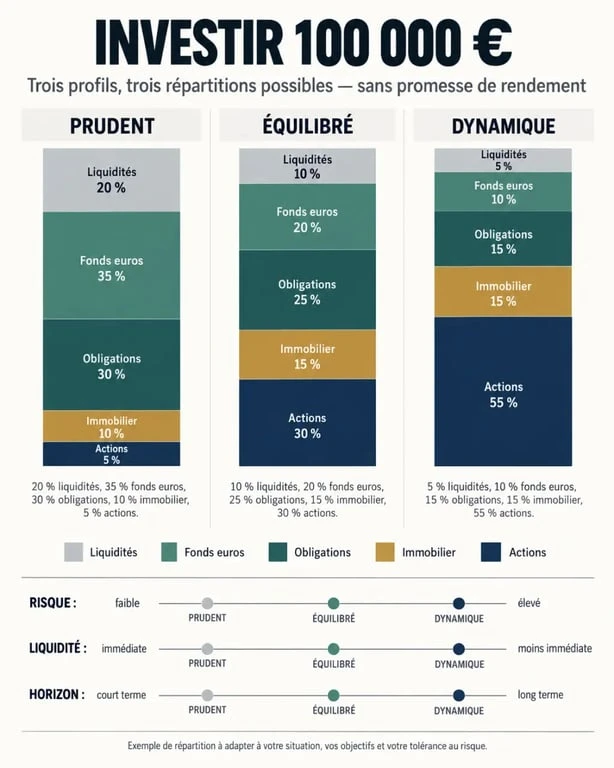
Trois répartitions concrètes pour investir 100 000 euros
Les exemples suivants ne sont pas des recommandations personnalisées. Ils montrent comment articuler sécurité, diversification et durée. Une même allocation peut devenir inadaptée si vous prévoyez un achat, si vos revenus sont irréguliers ou si vous détenez déjà beaucoup d’immobilier.
Profil prudent : préserver avant tout
- 20 000 euros en épargne disponible et réserve de sécurité ;
- 45 000 euros en fonds euros, comptes à terme ou obligations de bonne qualité ;
- 20 000 euros en supports obligataires diversifiés ;
- 15 000 euros en actions mondiales via des ETF diversifiés.
Cette construction vise un investisseur qui supporte mal les baisses et dont l’horizon est intermédiaire. La poche actions reste limitée, mais elle évite de dépendre uniquement des taux des produits sécurisés. Elle doit toutefois rester compatible avec la capacité réelle à conserver l’investissement en cas de recul des marchés.
Profil équilibré : combiner stabilité et croissance
- 15 000 euros de liquidités ;
- 30 000 euros en fonds euros et obligations ;
- 35 000 euros en ETF actions internationaux ;
- 15 000 euros en immobilier indirect ou direct, selon le patrimoine existant ;
- 5 000 euros maximum en actifs alternatifs.
Cette répartition convient davantage à un horizon d’au moins cinq ans. L’immobilier ne doit pas être ajouté mécaniquement : un propriétaire de sa résidence principale ou d’un logement locatif est déjà exposé à cette classe d’actifs. La part consacrée aux actions dépend aussi de la réaction de l’investisseur face aux fluctuations.
Profil dynamique : accepter les fluctuations
- 10 000 euros de réserve liquide ;
- 15 000 euros en fonds euros ou obligations ;
- 55 000 euros en ETF actions diversifiés à l’échelle mondiale ;
- 10 000 euros en immobilier indirect ;
- 10 000 euros au maximum en private equity, crowdfunding ou autres actifs à risque élevé.
Un profil dynamique n’est pas une personne attirée par les gains rapides. C’est un investisseur capable de laisser son allocation intacte pendant une phase de baisse, sans vendre sous l’effet de l’émotion. La diversification reste nécessaire, y compris dans la partie la plus exposée au risque.
Choisir les enveloppes fiscales et patrimoniales
La fiscalité intervient après la stratégie, mais elle peut modifier sensiblement le rendement net. L’assurance-vie est souvent utilisée pour sa souplesse, son antériorité fiscale et la préparation de la transmission. Après huit ans, elle bénéficie notamment d’un abattement annuel de 4 600 euros sur les gains pour une personne seule, sous les conditions applicables.
Le PEA permet de loger des actions européennes et certains ETF, avec une fiscalité favorable après cinq ans. Il peut compléter une assurance-vie plutôt que la concurrencer : le premier convient à une poche actions à frais maîtrisés, tandis que la seconde facilite une allocation multi-supports et des rachats modulables.
Le PER est pertinent lorsque l’objectif est clairement la retraite et que la déduction fiscale des versements correspond à votre taux marginal d’imposition. En contrepartie, il faut accepter des règles de sortie plus contraignantes. Pour transmettre, une clause bénéficiaire d’assurance-vie mérite une rédaction précise et une révision après chaque changement familial important. Une donation ou un démembrement peut également nécessiter l’avis d’un professionnel du droit ou du patrimoine.
Les contrôles qui évitent les erreurs irréversibles
Le risque le plus fréquent n’est pas de choisir un mauvais ETF ou une mauvaise SCPI. C’est de concentrer l’ensemble du capital sur une promesse séduisante, une classe d’actifs déjà surreprésentée ou un produit mal compris. Diversifiez par type d’actif, zone géographique, secteur et échéance. Ne confondez pas disponibilité théorique et liquidité réelle : la revente d’une SCPI, d’un bien immobilier, d’un titre non coté ou d’un projet de crowdfunding peut prendre du temps.
- Lire tous les frais : entrée, gestion, arbitrage, transaction et sortie. Un point de frais annuel peut représenter 17 % de capital perdu sur 20 ans.
- Vérifier le scénario défavorable : baisse de marché, retard de remboursement, vacance locative ou absence d’acheteur.
- Investir progressivement si nécessaire : fractionner l’entrée peut réduire le risque de regret psychologique lorsqu’une somme provient d’une vente ou d’un héritage.
- Rééquilibrer une fois par an : ramenez les pondérations vers votre allocation cible sans multiplier les arbitrages inutiles.
- Demander un avis indépendant lorsque la situation inclut une entreprise, une succession, une forte fiscalité, un patrimoine immobilier conséquent ou des proches à protéger.
Placer 100 000 euros relève moins de la recherche du produit parfait que d’une organisation solide : réserve de sécurité, objectifs datés, enveloppes adaptées, coûts maîtrisés et diversification durable. Cette discipline protège le capital contre les décisions précipitées tout en lui donnant une chance de préserver son pouvoir d’achat sur le long terme.