Une stratégie d’investissement immobilier ne consiste pas à retenir le rendement le plus élevé affiché dans une annonce. Le choix dépend de votre objectif : développer un patrimoine, créer des revenus complémentaires, réduire votre fiscalité ou obtenir un cash-flow plus immédiat. Budget, durée de détention, disponibilité pour gérer un bien et tolérance aux aléas locatifs doivent guider la décision avant le choix de la ville ou du logement.
Partir de votre objectif plutôt que d’un rendement annoncé
Le rendement brut fournit un premier repère, mais il ne tient compte ni des charges, ni des travaux, ni de la fiscalité, ni de la vacance locative ou du financement. Une stratégie cohérente associe donc un objectif précis à un niveau de risque acceptable. Dans l’immobilier, rechercher davantage de revenus implique souvent plus de gestion, une localisation moins liquide ou une exploitation plus sensible aux imprévus.
Calculateur de rentabilité immobilière
1. Investissement
2. Revenus & Charges
3. Crédit (Optionnel)
Résultats estimés
Note : Ces résultats sont des estimations. Aucun barème fiscal, rendement sectoriel ou risque automatique n’est déduit par le widget.
| Profil de stratégie | Priorité | Rentabilité généralement visée | Contraintes principales |
|---|---|---|---|
| Patrimoniale | Valorisation et sécurité locative | Entre 3 % et 5 % | Prix d’achat élevé, rendement immédiat modéré |
| Équilibrée | Compromis entre revenus et potentiel de revente | Entre 5 % et 7 % | Analyse fine de la demande locale |
| Haut rendement | Revenus locatifs et cash-flow | Entre 7 % et 10 % | Gestion, travaux et risque locatif plus élevés |
La stratégie patrimoniale pour privilégier le temps
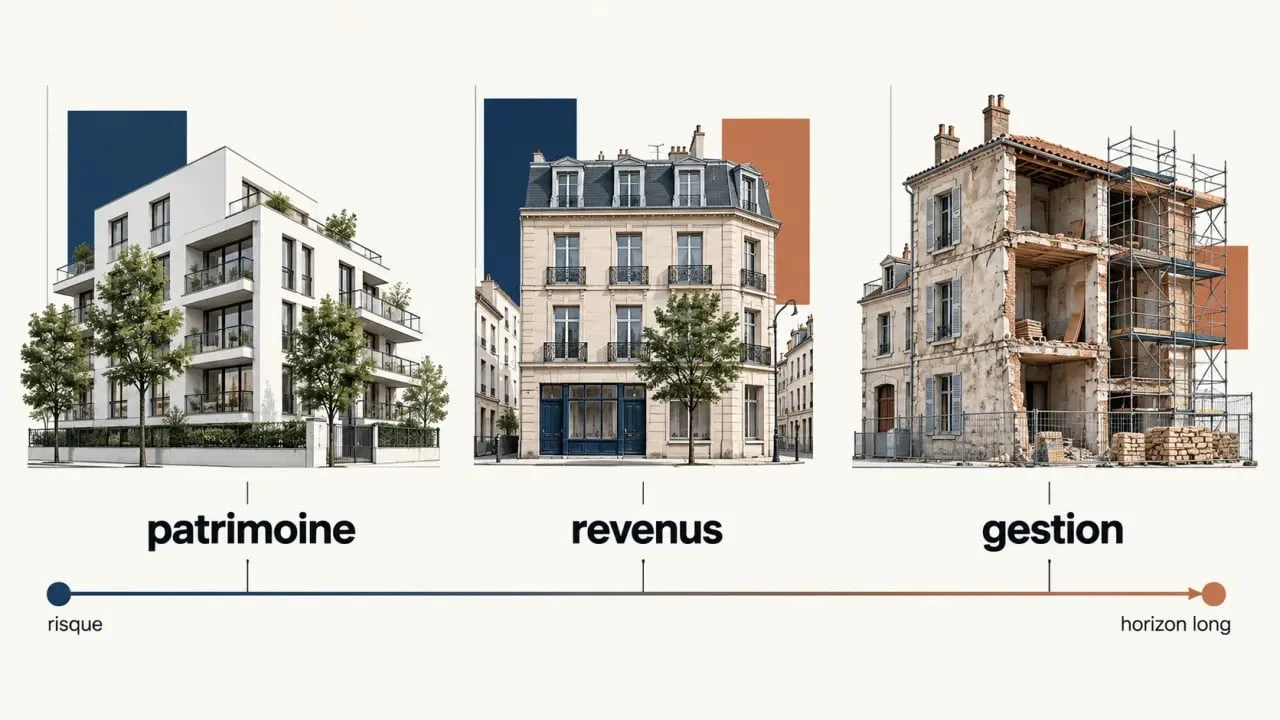
Cette approche vise des secteurs recherchés, bien desservis et caractérisés par une demande durable : hypercentre, quartier familial établi, proximité d’un bassin d’emploi, d’universités ou de transports. Le logement se loue plus facilement et peut mieux résister à la revente, mais son prix réduit souvent la rentabilité locative. À Paris, la rentabilité moyenne mentionnée était proche de 3 % en 2019. L’horizon de détention doit être long, souvent de l’ordre de 10 ans, pour ne pas dépendre d’un cycle de marché défavorable.
L’équilibre et le haut rendement : deux logiques de revenus
Une stratégie équilibrée peut cibler une ville moyenne dynamique, une périphérie bien connectée ou des marchés tels que Rennes et Strasbourg, où des rendements compris entre 5 % et 7 % sont mentionnés. Le haut rendement se rencontre plus volontiers sur de petites surfaces, en colocation, dans un immeuble de rapport ou avec un bien à restructurer. Un loyer élevé ne garantit pas une rentabilité durable : rotation accrue, remises en état fréquentes et demande fragile peuvent absorber l’avantage initial.
Choisir le bien et l’emplacement à partir de la demande réelle
Avant de chercher où investir, observez qui loue, pour quelle raison et avec quel budget. Le nombre d’annonces concurrentes, le délai de relocation, les équipements, les transports et la typologie des ménages donnent des indications plus solides qu’une promesse de plus-value. Un studio près d’un campus, un T2 proche d’une gare ou un T4 adapté à une colocation ne répondent ni aux mêmes besoins ni aux mêmes cycles de location.
Adapter le mode de location à votre disponibilité
La location nue classique offre en général une exploitation plus stable et moins intensive. La location meublée, notamment sous le régime LMNP, peut répondre à une demande de mobilité et modifier le traitement fiscal, mais elle demande un équipement complet et un suivi plus attentif. La colocation augmente le loyer global potentiel, tout en multipliant les entrées, les sorties et les sujets de gestion. La location courte durée ou saisonnière dépend fortement de la réglementation locale, de la saisonnalité et de votre capacité à piloter l’exploitation.
Un bien immobilier génère des flux qui sont souvent séparés dans les calculs rapides. Les loyers, les échéances de crédit, les charges de copropriété, les périodes sans occupant, les remplacements d’équipements et les impôts n’interviennent pas au même moment. Construire un calendrier de trésorerie mensuel sur une année, plutôt que de retenir une moyenne annuelle, fait apparaître les mois de tension et aide à déterminer une réserve adaptée. Cette vision des flux financiers évite de transformer une opération rentable sur le papier en source de stress.
Comparer immobilier direct, SCPI et crowdfunding sans les opposer
L’investissement locatif direct donne la maîtrise du bien, du financement et des décisions de travaux. En contrepartie, il concentre le risque sur une adresse et demande du temps, même avec une gestion locative déléguée. Les SCPI, ou pierre-papier, permettent d’acquérir des parts d’un parc immobilier géré par une société de gestion. Elles facilitent la diversification et limitent les tâches opérationnelles, sans supprimer le risque de perte en capital ni le risque de liquidité.
SCPI : des revenus potentiels avec un horizon long
Le taux de distribution moyen des SCPI a été de 4,52 % en 2023, tandis que certaines SCPI ont affiché plus de 7 %. Ces performances ne sont pas garanties. Elles doivent être examinées en tenant compte des frais, de la fiscalité et de l’évolution possible de la valeur des parts. Une durée de détention de 10 ans ou plus est généralement recommandée. Ce support convient davantage à l’investisseur qui recherche une exposition diversifiée et une gestion professionnelle qu’à celui qui souhaite revendre rapidement.
Crowdfunding et immobilier fractionné : une exposition différente
Le crowdfunding immobilier finance généralement un projet sur 12 à 36 mois, avec des rendements annoncés entre 7 % et 10 % et une accessibilité autour de 1 000 €. Il expose toutefois au risque de retard, de défaut du porteur de projet et de perte en capital. Les gains relèvent généralement de la Flat Tax de 30 %. Ce support ne remplace ni une réserve de sécurité ni un portefeuille diversifié. L’immobilier fractionné obéit aussi à des règles propres en matière de liquidité, de frais et de sélection des opérations. Examinez-les avant de comparer un taux affiché à un loyer encaissé.
Calculer la rentabilité nette avant de faire une offre
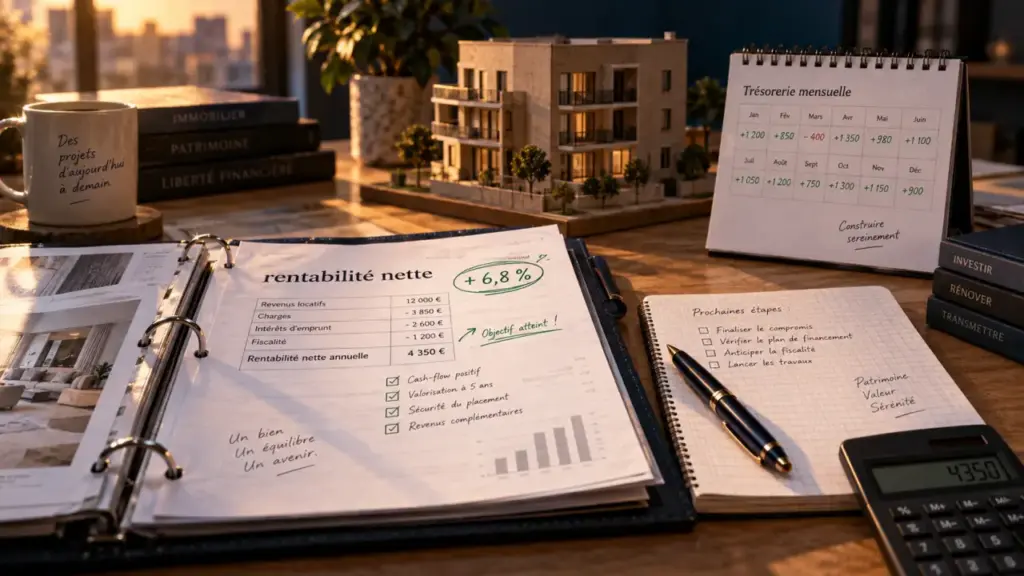
La rentabilité brute correspond au rapport entre les loyers annuels et le prix d’acquisition. Pour mesurer la rentabilité nette, déduisez au minimum les charges non récupérables, la taxe foncière, l’assurance, les frais de gestion, l’entretien et la vacance prévisible. La rentabilité nette-nette intègre en plus l’impact fiscal. Enfin, le cash-flow mensuel tient compte des loyers réellement perçus, de toutes les dépenses et de la mensualité de crédit.
Le prix à retenir ne se limite jamais au montant vendeur. Ajoutez les frais de notaire, les frais de dossier, l’assurance emprunteur, les travaux, l’ameublement éventuel et une enveloppe pour les imprévus. Le crédit peut créer un effet de levier, mais il augmente aussi la sensibilité du projet aux taux et à une baisse temporaire des loyers. Un apport réduit les mensualités, sans rendre une mauvaise opération rentable.
Vérifier les risques qui dégradent réellement le projet
La vacance, les impayés, les dégradations, les difficultés de revente et la rénovation énergétique doivent être chiffrés avant la signature. Environ 200 000 impayés sont mentionnés chaque année pour environ 13 millions de baux signés, soit un taux de sinistralité de 1,5 %. Le risque reste limité, mais il n’est jamais nul. Vérifiez aussi le DPE et le coût des travaux nécessaires : un logement énergivore peut exiger une rénovation ou voir ses possibilités de location limitées.
Une méthode de décision en cinq vérifications
- Fixez votre priorité : patrimoine à transmettre, revenus réguliers, rendement ou réduction d’impôt. La défiscalisation doit rester la conséquence d’un projet solide, pas sa seule raison d’être.
- Calculez votre capacité financière : apport, capacité d’emprunt, mensualité supportable et réserve disponible après l’achat.
- Analysez le marché locatif : loyers réellement pratiqués, profil des locataires, concurrence, tension locative et perspectives du quartier.
- Simulez trois scénarios : situation normale, un mois de vacance et travaux imprévus. Si le projet ne tient que dans le scénario idéal, renégociez ou écartez-le.
- Choisissez votre niveau d’implication : gestion directe pour garder la main, délégation contre des frais ou SCPI pour réduire la charge opérationnelle.
La meilleure stratégie d’investissement immobilier est celle que vous pouvez financer, conserver et gérer sans fragiliser votre budget. Un rendement légèrement inférieur dans un marché lisible, avec un bien adapté aux locataires et une marge de sécurité, est souvent plus robuste qu’une promesse de rentabilité maximale fondée sur des hypothèses optimistes.