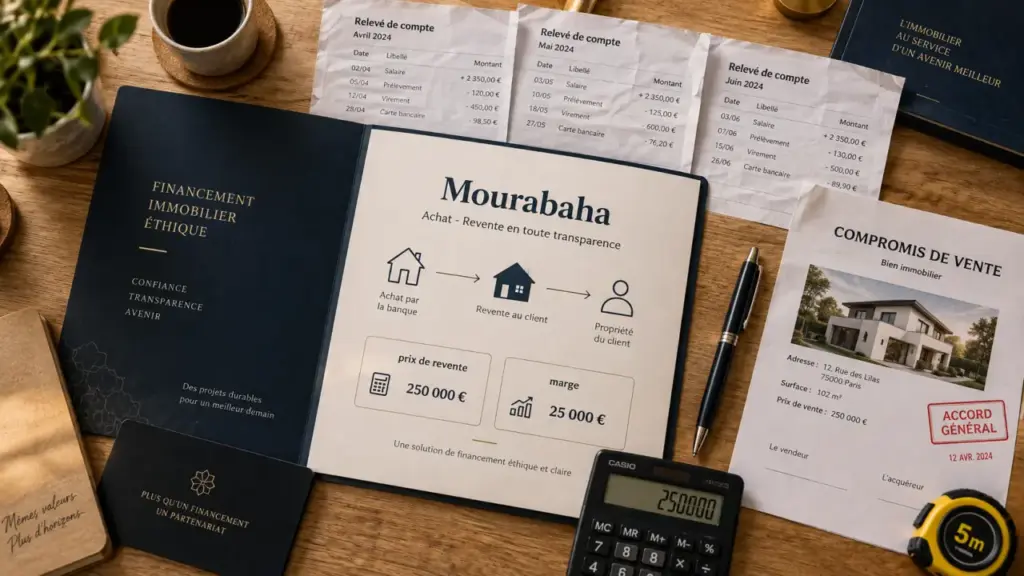
La Mourabaha immobilière permet d’acheter un bien sans recourir à un prêt bancaire à intérêt. L’établissement financier acquiert d’abord le logement, puis le revend à son client à un prix fixé à l’avance, marge comprise. En France, cette solution existe, mais elle demande une préparation rigoureuse du projet, du compromis et du dossier de solvabilité.
La Mourabaha immobilière : une vente à prix connu, pas un prêt d’argent
Dans une Mourabaha, le financier ne verse pas simplement une somme à l’acquéreur. Il intervient dans une opération d’achat-revente : il achète le bien au vendeur, en devient temporairement propriétaire, puis le revend au client. Le prix de revente, la marge commerciale et le calendrier des échéances sont déterminés avant la signature.
Simulateur de Mourabaha immobilière
Avertissement : Ce simulateur est purement indicatif. La marge, les frais, les assurances, les garanties, la fiscalité et les modalités contractuelles réelles peuvent modifier le résultat. Ce document ne constitue ni une décision d’éligibilité, ni une offre contractuelle de financement.
Ce mécanisme est recherché dans le cadre de la finance islamique, car il évite le riba, généralement traduit par intérêt. La rémunération de l’établissement repose sur une marge bénéficiaire annoncée, et non sur un intérêt qui évoluerait avec le capital restant dû. Cela ne signifie pas que l’opération est sans coût. Le client doit examiner le prix total de revente, les frais liés à l’acquisition, les garanties éventuelles et les assurances.
Marge commerciale et intérêt : une distinction à comprendre
La différence tient à la nature du contrat. Avec un crédit immobilier classique, la banque prête des fonds et facture des intérêts. Avec une Mourabaha, elle vend un bien qu’elle a acquis, avec une marge intégrée au prix convenu. Pour comparer deux solutions correctement, il faut donc regarder la mensualité, la durée, le montant réellement apporté et surtout le coût global, plutôt que de s’arrêter à l’absence d’intérêt affichée.
Le parcours d’achat : le bon ordre évite les blocages
La Mourabaha suppose une succession précise d’actes. L’acquéreur identifie le logement et vérifie qu’il correspond aux critères de l’organisme. Celui-ci étudie ensuite le dossier, organise l’achat du bien, puis sa revente au client. Le notaire intervient pour sécuriser les actes et coordonner les différentes parties.
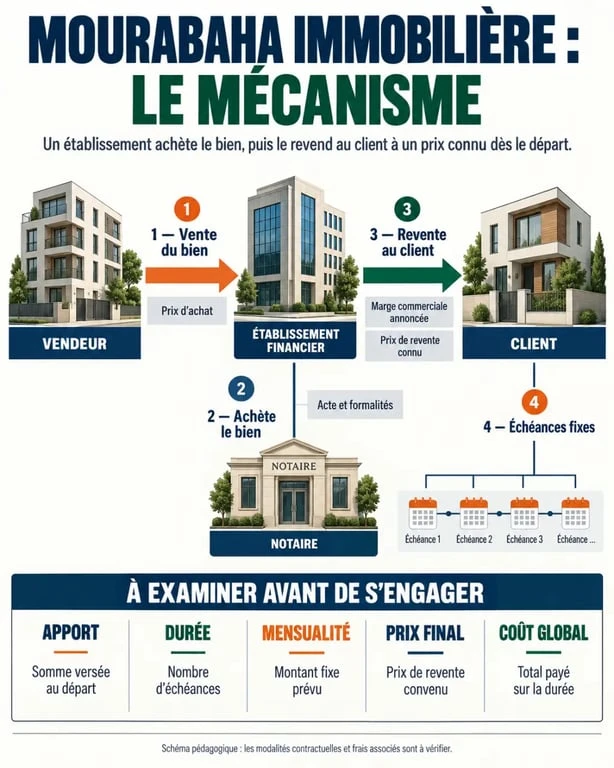
- Identifier le bien et négocier son prix avec le vendeur.
- Demander une simulation et faire étudier sa capacité de remboursement.
- Transmettre un dossier complet avant de s’engager définitivement.
- Faire acheter le bien par le financier selon le montage validé.
- Signer la revente et rembourser le prix convenu par échéances.
Le compromis ne doit pas être signé dans la précipitation. Certaines clauses ou un calendrier trop contraignant peuvent être incompatibles avec le fait que le financier doit acheter lui-même le logement avant de le revendre. Les droits de préemption urbain peuvent aussi rallonger le calendrier : Chaabi Bank évoque un délai de 3 à 6 mois selon ce paramètre.
Le filtre le plus utile se trouve dans le calendrier
Avant même d’analyser vos revenus, utilisez le calendrier de vente comme un filtre. Demandez si le vendeur accepte un délai adapté, si l’agence comprend l’intervention d’un acquéreur intermédiaire et si le notaire peut examiner la chaîne des actes. Un bien très convoité, assorti d’une signature immédiate ou d’une condition suspensive mal rédigée, peut être moins finançable qu’un logement équivalent. Cette vérification précoce évite de monter un dossier solide sur une transaction qui ne laisse pas le temps juridique nécessaire à l’achat-revente.
Conditions annoncées en France : apport, revenus et durée
Les critères varient selon l’établissement et le profil du demandeur. Les informations disponibles donnent toutefois des repères utiles. Chez Chaabi Bank, l’apport minimum annoncé est de 20 % et la charge mensuelle ne doit pas dépasser 33 % des revenus. La durée maximale annoncée atteint 20 ans. Pour les salariés, une ancienneté de plus de 6 mois en CDI est indiquée. Les indépendants doivent notamment présenter leurs 3 dernières liasses fiscales.
| Établissement cité | Apport minimum annoncé | Durée maximale indiquée | Points à vérifier |
|---|---|---|---|
| Chaabi Bank | 20 % | 20 ans | Revenus, stabilité professionnelle, charge mensuelle et éligibilité du bien |
| Sofider | 15 % | 25 ans | Conditions contractuelles, frais, couverture géographique et nature du projet |
Ces repères ne remplacent pas une étude personnalisée. Un apport supérieur peut réduire le montant financé et améliorer l’équilibre du dossier, mais son origine doit aussi être justifiable. Les revenus variables, une période d’essai, les crédits en cours ou des charges familiales importantes sont analysés au cas par cas.
La nature du bien mérite la même attention. Une résidence principale, un logement ancien ou neuf, un bien nécessitant d’importants travaux, un terrain nu ou un bien atypique ne sont pas nécessairement traités de la même façon. Demandez une validation de principe avant de consacrer des frais à une opération incertaine.
Préparer un dossier Mourabaha qui inspire confiance
Le dossier doit présenter votre identité, la régularité de vos ressources, la provenance de l’apport et la cohérence du projet immobilier. Des pièces manquantes retardent l’instruction. Des relevés bancaires difficiles à expliquer peuvent aussi compromettre l’étude de solvabilité.
- Pièce d’identité, justificatif de domicile et situation familiale ;
- 2 derniers avis d’imposition ;
- 3 derniers bulletins de paie pour les salariés et attestation de travail de moins de 15 jours ;
- 3 dernières liasses fiscales pour les indépendants ;
- Relevés de comptes des 3 derniers mois, avec les relevés de décembre N-1, N-2 et N-3 lorsqu’ils sont demandés ;
- Justificatifs d’épargne et de l’origine de l’apport ;
- Compromis ou éléments du bien : prix, diagnostics, DPE et coordonnées du vendeur ou de l’agence.
Les erreurs qui conduisent souvent au refus
Le premier motif d’alerte est l’incohérence entre les revenus déclarés, les dépenses récurrentes et la mensualité envisagée. Les retards de paiement, les découverts fréquents, les crédits à la consommation non signalés et les opérations en espèces non expliquées pèsent sur l’analyse. Un retrait de 500 € n’est pas automatiquement rédhibitoire, mais il peut nécessiter une explication dans le cadre des contrôles de traçabilité et de lutte contre le blanchiment.
Évitez aussi de présenter un apport insuffisamment documenté, de cacher une dette ou de signer un compromis sans avoir vérifié le montage. Un dossier clair vaut mieux qu’un dossier précipité. Anticipez les questions, classez les documents et expliquez toute situation exceptionnelle dans une note courte et factuelle.
Comparer le coût réel et demander une simulation utile
Une simulation de Mourabaha doit faire apparaître le prix d’acquisition du bien, votre apport, la marge, le prix final de revente, la durée et le montant des échéances. Certains outils de crédit halal proposent aussi un équivalent approximatif en TAEG. Cet indicateur peut aider à situer le coût face à un financement conventionnel, sans transformer la Mourabaha en prêt à intérêt.
Ne comparez jamais uniquement deux mensualités. Une échéance faible peut provenir d’une durée plus longue et conduire à un prix total supérieur. Vérifiez également les frais de dossier, les frais de garantie, les frais de notaire, les modalités d’assurance et les règles applicables en cas de remboursement anticipé. Celui-ci ne réduit pas nécessairement le montant total dans les mêmes proportions qu’un crédit amortissable. Seule la documentation contractuelle de l’organisme permet de le déterminer.
Pour avancer, adressez-vous directement aux établissements proposant ce type de montage, par exemple via la page Mourabaha de Chaabi Bank, et demandez une simulation écrite. Transmettez le prix du bien, l’apport disponible, vos revenus, vos charges et la durée souhaitée. Vous pourrez ainsi comparer des propositions sur une base identique et vérifier que le contrat correspond à votre budget, à votre projet immobilier et à vos exigences éthiques.