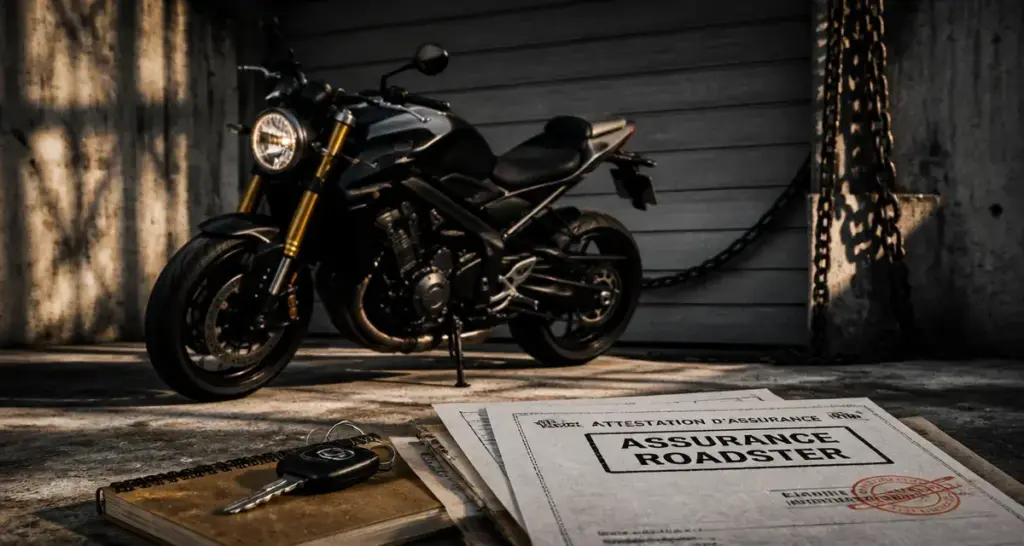
Le choix d’une assurance moto roadster dépasse la simple souscription d’une responsabilité civile. Avec leur moteur vif, leur position de conduite dynamique et leur esthétique dépouillée, ces machines attirent autant les regards que les convoitises. Leurs caractéristiques techniques influencent directement votre profil de risque. Pour rouler sereinement, il est nécessaire de calibrer vos garanties en fonction de la valeur de votre deux-roues et de votre usage quotidien.
Qu’est-ce qui caractérise un roadster et pourquoi son assurance est spécifique ?
Le roadster se définit par l’absence de carénage, une position de conduite droite et un moteur optimisé pour le couple à bas et moyen régime. Cette architecture, bien qu’agile, expose davantage la mécanique et les composants périphériques en cas de chute. Contrairement aux routières carénées, un roadster subit souvent des dommages plus importants lors d’une glissade, ce qui alourdit le coût des réparations.
La popularité de ces modèles auprès des motards en fait des cibles privilégiées pour le vol. Cette exposition, couplée à une puissance élevée pour un poids contenu, conduit les assureurs à calculer la prime en tenant compte de la cylindrée et de l’historique du modèle. Assurer un roadster demande une attention particulière sur les garanties liées aux dommages matériels et au vol, sous peine de subir une indemnisation insuffisante après un sinistre.
Les trois niveaux de couverture : tiers, intermédiaire et tous risques
Pour naviguer parmi les offres, il est utile de distinguer les trois grandes familles de contrats. Chaque formule répond à une intention différente, allant de la conformité légale à la protection totale de votre investissement.
La formule Tiers, ou responsabilité civile, constitue le socle obligatoire. Elle couvre uniquement les dommages corporels et matériels causés à autrui. Pour un roadster, cette formule est souvent trop limitée, car elle ne prend pas en charge vos propres dommages en cas d’accident responsable.
La formule Intermédiaire, ou tiers étendue, ajoute des garanties comme le vol, l’incendie et parfois le bris de glace. C’est un compromis pertinent pour les roadsters dont la valeur résiduelle ne justifie plus une couverture tous risques, mais dont la protection contre le vol reste indispensable.
La formule Tous Risques inclut la garantie dommages tous accidents. Elle vous indemnise même en cas de chute seul ou d’accident responsable. Pour un roadster neuf ou haut de gamme, cette protection est recommandée pour préserver votre capital financier.
Les garanties indispensables pour une protection sur-mesure
Au-delà de la formule choisie, certains éléments méritent une attention particulière dans votre contrat. La personnalisation permet d’éviter les mauvaises surprises.
La protection du conducteur et l’assistance
La garantie du conducteur permet d’indemniser vos frais médicaux, pertes de revenus et préjudices corporels en cas d’accident, même sans tiers identifié. Associée à une assistance 0 km, elle vous garantit un dépannage ou un remorquage, même si vous tombez en panne devant votre domicile. Ce service est essentiel pour ne pas rester bloqué avec une machine immobilisée.
La protection des équipements et accessoires
Il existe un lien étroit entre la sécurité du pilote et celle de sa monture. Pensez à vérifier les plafonds d’indemnisation pour votre casque, votre blouson et surtout votre airbag, dont le coût peut rapidement grimper. Certaines options permettent de couvrir ces éléments jusqu’à 2 000 € ou plus, offrant une tranquillité d’esprit réelle.
Les critères qui influencent réellement votre tarif
Le calcul de la prime d’assurance moto roadster repose sur des algorithmes utilisant des données précises qui reflètent la probabilité de sinistre associée à votre profil.
La cylindrée et la puissance impactent directement le tarif : plus le moteur est nerveux, plus la prime augmente. Votre historique de conduite, via le bonus-malus, joue un rôle clé : un historique sans sinistre réduit le coût. Le lieu de stationnement est également scruté, un garage fermé réduisant le risque de vol par rapport à la rue. Enfin, la valeur à neuf du véhicule détermine le coût de la garantie dommages.
Votre usage quotidien ou occasionnel influence aussi le tarif. Un roadster utilisé pour des trajets domicile-travail est davantage exposé aux risques de la circulation urbaine qu’une moto de loisir sortie uniquement le week-end.
Comment obtenir un devis et souscrire rapidement ?
La souscription en ligne est devenue le standard pour obtenir une couverture immédiate. La plupart des assureurs spécialisés proposent des parcours simplifiés permettant d’obtenir une simulation tarifaire en moins de 3 minutes. Pour maximiser vos chances d’obtenir le meilleur rapport garanties/prix, préparez votre certificat d’immatriculation et votre relevé d’informations.
N’hésitez pas à solliciter un conseiller par téléphone si votre profil est atypique, par exemple si vous êtes jeune permis sur un roadster bridé ou si vous possédez une machine de collection. L’expertise humaine permet souvent d’ajuster une franchise ou d’intégrer une option spécifique non visible dans un formulaire standardisé. Une fois les garanties validées, la souscription permet généralement d’obtenir une attestation d’assurance provisoire, vous permettant de prendre la route sans attendre la réception de votre carte verte.