Verser un loyer ne donne généralement pas le droit de le retrancher du prix d’achat d’une maison. Cette possibilité existe dans un montage précis, la location-accession, aussi appelée location avec option d’achat ou LOA immobilière. Le principe est simple : seule une fraction identifiée des sommes versées, la part acquisitive, réduit le solde à payer lorsque l’option d’achat est levée.
Ce que recouvre réellement la déduction du loyer
Dans une location classique, le loyer rémunère uniquement l’occupation du logement. Il ne forme ni un apport ni une avance sur le prix de vente. Un futur acheteur ne peut donc pas demander à son bailleur de déduire les loyers déjà réglés lors d’une vente ultérieure, sauf si cette règle a été prévue dès le départ dans un contrat adapté.
Calcul de la déduction du loyer
Estimez les montants imputés sur le prix de vente dans le cadre d’une location-accession.
- Part acquisitive cumulée = part acquisitive mensuelle × nombre de mensualités
- Montant total imputé = acompte imputable + part acquisitive cumulée
- Prix restant à financer = prix de vente − montant total imputé
- Coût total d’occupation = part locative mensuelle × nombre de mensualités
Les résultats sont indicatifs et dépendent des clauses du contrat, notamment des modalités d’imputation de l’acompte et des parts du loyer.
La location-accession crée un statut intermédiaire. Vous occupez le bien comme locataire tout en disposant d’une option pour en devenir propriétaire. Le mécanisme est encadré par la loi n°84-595 du 12 juillet 1984. Le prix de vente, les conditions de financement et les sommes imputées sur ce prix sont fixés dans le contrat, avant l’entrée dans les lieux.
Une redevance en deux compartiments
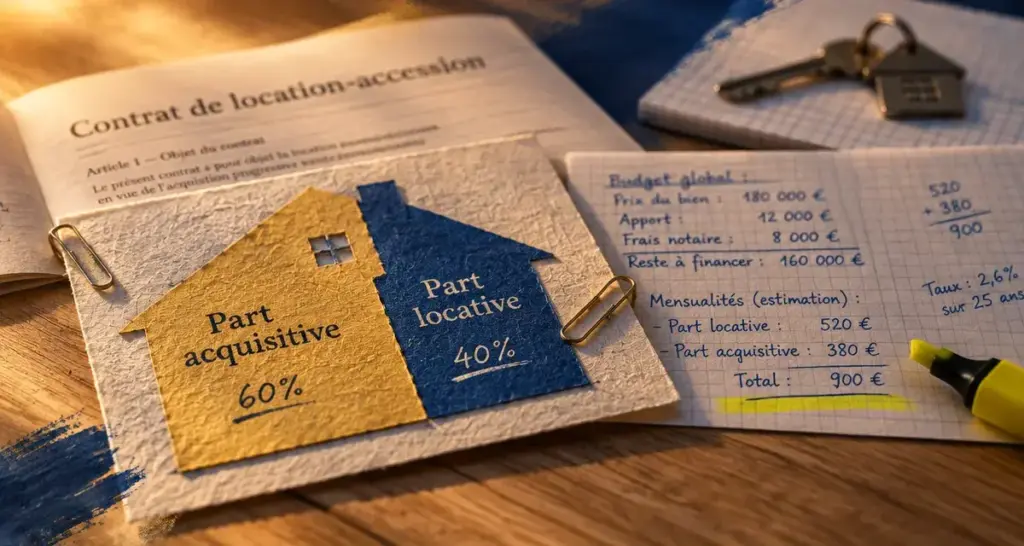
La somme mensuelle versée n’est pas entièrement assimilable à un loyer. Elle s’appelle redevance et se décompose en deux parties : une part locative, ou indemnité d’occupation, acquise au propriétaire, et une part acquisitive, qui forme une épargne affectée à l’achat. Seule cette seconde part réduit le prix à payer lors de la levée d’option.
- La part locative rémunère le droit d’habiter la maison pendant la phase de location.
- La part acquisitive est portée au crédit du locataire-accédant selon les modalités prévues au contrat.
- Un acompte initial peut être demandé. Il représente fréquemment 5 % à 10 % de la valeur du bien.
- La propriété ne change de mains qu’à la signature de l’acte notarié final.
Calculer la somme réellement déduite : un exemple concret
Pour évaluer la déduction applicable à l’achat d’une maison, il faut isoler la part acquisitive et multiplier son montant par le nombre de mensualités effectivement versées. Le calcul ne porte jamais sur la redevance globale.
| Élément prévu au contrat | Montant | Effet à la levée d’option |
|---|---|---|
| Prix de vente fixé | 240 000 € | Base de calcul |
| Acompte initial | 12 000 € | Imputé selon les clauses du contrat |
| Redevance mensuelle sur 24 mois | 1 000 € | 24 000 € versés au total |
| Dont part acquisitive mensuelle | 350 € | 8 400 € imputés sur le prix |
| Dont part locative mensuelle | 650 € | 15 600 € correspondant à l’occupation |
Dans cet exemple, la part acquisitive cumulée atteint 8 400 €. Si l’acompte est lui aussi imputable conformément à l’acte, le prix restant à financer est de 219 600 € : 240 000 € moins 12 000 € et moins 8 400 €. Les 15 600 € de part locative ne sont pas déduits. Ils correspondent au coût d’occupation de la maison pendant deux ans.
Évaluer tous les flux du projet
Chaque versement a une destination précise : l’acompte sécurise l’engagement, la part locative rémunère l’occupation, la part acquisitive alimente l’achat et le prêt couvre le solde. Cette distinction évite de comparer la redevance entière à une mensualité de crédit. Pour juger l’opération, additionnez le coût d’occupation, les frais d’acquisition, l’assurance et le financement final, puis séparez les sommes qui deviennent réellement un apport.
Les clauses à contrôler avant de signer
Une location-accession repose sur un engagement formalisé, pas sur une promesse orale entre propriétaire et locataire. Le contrat doit préciser le bien concerné, le prix de vente, la durée de la phase locative, la date limite de levée d’option, le montant de la redevance et sa répartition détaillée. Les diagnostics obligatoires pour la location et la vente doivent également être remis.
Prix figé, levée d’option et responsabilités
Le prix est en principe fixé dès la signature. Cette stabilité protège l’occupant si le marché augmente, mais elle peut devenir moins favorable si les prix baissent. La levée d’option peut intervenir à tout moment jusqu’au terme prévu, sous réserve de respecter les formalités et d’obtenir le financement nécessaire. Vérifiez donc votre capacité d’emprunt future au lieu de considérer la phase locative comme une garantie d’accord bancaire.
Le contrat doit aussi répartir clairement les charges, les travaux et les taxes. Pendant la phase locative, le propriétaire reste propriétaire du bien ; la taxe foncière lui incombe donc en principe. Certaines charges d’occupation peuvent toutefois être supportées par le locataire-accédant. Lisez attentivement les clauses sur les réparations, les travaux importants et l’assurance, pour éviter qu’un statut encore locatif ne vous fasse supporter des obligations de propriétaire sans contrepartie suffisante.
Le dispositif entraîne aussi plusieurs étapes financières à distinguer. Les sommes versées pendant la location rémunèrent l’occupation et alimentent, pour leur part acquisitive, le prix futur. L’achat définitif entraîne ensuite les frais et taxes liés à la vente. Selon les éléments prévus dans le montage, les droits d’enregistrement comprennent notamment un droit départemental de 3,60 %, une taxe communale de 1,20 % et un prélèvement pour frais d’assiette correspondant à 2,50 % du droit départemental. Faites confirmer les taux applicables avant de signer.
Le risque en cas de renoncement
Ne pas acheter reste possible, mais les conséquences financières doivent être anticipées. La part locative ne sera pas récupérée puisqu’elle rémunère l’occupation. Le sort de la part acquisitive et de l’acompte dépend des stipulations contractuelles. Un acompte peut sécuriser le vendeur, et sa restitution n’est pas automatique si l’acquéreur renonce.
Avant de vous engager, demandez un décompte écrit des sommes conservées, remboursées ou éventuellement dues dans chaque scénario : refus de prêt, départ anticipé, défaut du vendeur ou abandon volontaire. Cette vérification permet aussi de mesurer le coût d’une double charge, avec les sommes versées pendant la location puis les frais liés à l’achat final.
Location-accession, PSLA ou achat classique : choisir le bon cadre
La location-accession privée peut convenir à un ménage qui veut tester la maison, constituer progressivement une épargne et préparer son dossier de crédit. Elle intéresse notamment les jeunes couples, les indépendants ou les foyers en transition professionnelle, à condition que le prix et la redevance restent cohérents avec le marché local.
Le prêt social de location-accession (PSLA) est une forme encadrée d’accession sociale proposée par un opérateur. Il est soumis à des conditions, notamment de ressources, et peut couvrir jusqu’à 100 % du montant de l’opération. Ses atouts comprennent une TVA réduite à 5,5 % et une exonération de taxe foncière sur les propriétés bâties pendant 15 ans. Dans ce dispositif, le prix de vente initial est minoré de 1 % à chaque date anniversaire du contrat de location.
| Solution | Sommes versées avant l’achat | Point de vigilance |
|---|---|---|
| Achat classique | Apport et frais d’acquisition | Crédit à obtenir immédiatement |
| Location-accession privée | Redevance avec part acquisitive | Vérifier la répartition et les conséquences d’un renoncement |
| PSLA | Redevance dans un cadre social | Respecter les plafonds et conditions d’éligibilité |
| Bail réel solidaire | Achat du bâti, foncier dissocié | Revente et occupation encadrées |
Avant toute signature, faites chiffrer trois scénarios sur une même durée : achat immédiat, location-accession avec levée d’option et renoncement à l’achat. Cette comparaison fera ressortir le coût réel de l’occupation, le capital effectivement déduit et le montant de prêt à prévoir. L’intervention d’un notaire est indispensable pour sécuriser l’acte et comprendre chaque engagement avant de transformer une partie de vos loyers en projet d’achat.