Nice attire les investisseurs qui cherchent à la fois une valeur patrimoniale et des loyers réguliers. Pourtant, un achat locatif ne se résume pas à la proximité de la mer. Le prix d’entrée, la rue, le type de locataire visé et les charges de copropriété modifient directement l’équilibre du projet. Voici une méthode concrète pour évaluer un investissement locatif à Nice avant de consulter les annonces.
Nice : une demande locative plurielle, mais pas uniforme
Le marché immobilier niçois repose sur plusieurs moteurs. La ville compte plus de 353 700 habitants, environ 35 000 étudiants à l’Université Côte d’Azur et de nombreux actifs attirés par l’économie azuréenne. La proximité de Sophia Antipolis, qui rassemble 2 000 entreprises et plus de 30 000 emplois, soutient aussi la demande de logements pour les salariés, les cadres et les personnes en mobilité professionnelle.
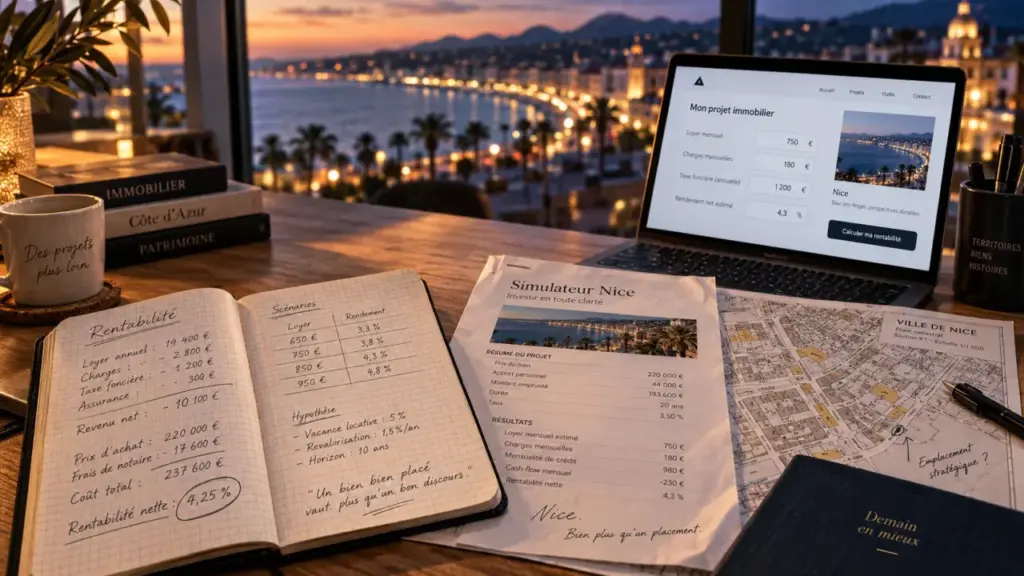
Simulateur de rentabilité locative
Résultats
* Note : La fiscalité est saisie manuellement. La vacance locative est une estimation prudente.
Le tourisme complète cette demande, avec environ 5 millions de visiteurs annoncés chaque année. Il peut renforcer l’intérêt de certains emplacements centraux ou proches du littoral. Il ne doit toutefois pas être la seule base d’un prévisionnel. La location saisonnière implique une réglementation locale, une gestion intensive et une saisonnalité à vérifier avant l’achat.
La rareté du foncier entre la mer et les collines contribue au positionnement patrimonial de Nice. Elle n’efface pas les écarts entre les biens. Une rue bruyante, un rez-de-chaussée sombre, l’absence d’ascenseur ou une copropriété dégradée peuvent peser davantage sur la location et la revente que la réputation générale du quartier.
Choisir son quartier selon la stratégie locative
Le bon secteur dépend de la cohérence entre le bien, son prix et le locataire ciblé. Les prix observés peuvent varier fortement, d’environ 5 838 €/m² à 16 696 €/m² dans certaines annonces. Cette amplitude impose d’étudier le logement à l’échelle de la rue, des transports et des services accessibles à pied.
| Profil de secteur | Stratégie adaptée | Locataires à viser | Point de vigilance |
|---|---|---|---|
| Riquier, Saint-Roch, Libération | Rendement équilibré et location meublée | Étudiants, jeunes actifs, salariés mobiles | Qualité de la copropriété et proximité réelle du tramway |
| Port, Vieux-Nice | Bien patrimonial et location meublée soignée | Actifs, clientèle de passage selon la réglementation | Prix d’achat élevé, nuisances et règles de location courte durée |
| Carré d’Or, Cimiez, Mont Boron | Conservation patrimoniale | Cadres, retraités, clientèle haut de gamme | Rendement brut souvent plus comprimé |
| Saint-Isidore, Sainte-Marguerite, secteurs ouest | Ticket d’entrée plus maîtrisé | Actifs, familles, salariés des pôles d’emploi | Transports, commerces et profondeur du marché à la revente |
À titre d’exemple, Riquier est cité autour de 4 748 €/m², contre un prix moyen annoncé de 5 216 €/m² pour les appartements à Nice, avec une fourchette de 3 299 à 7 518 €/m². Ces repères ne remplacent pas l’étude des ventes comparables ni celle des loyers réellement pratiqués pour une surface et un état équivalents.
Regarder les flux plutôt que la seule adresse
Une adresse bien placée sur une carte ne garantit pas une location rapide. Avant d’acheter, observez les déplacements autour du bien : sortie de tramway, campus, commerces, piste cyclable, hôpital, gare ou zone de bureaux. Un appartement situé à huit minutes à pied d’un pôle de vie peut être plus facile à louer qu’un logement théoriquement mieux situé, mais isolé par une pente, un axe routier ou des correspondances peu pratiques. Cette observation aide à anticiper la vacance et à choisir un ameublement adapté au locataire ciblé.
Calculer la rentabilité sans confondre brut, net et cash-flow
Le rendement brut fournit un premier repère : loyers annuels hors charges ÷ coût total d’acquisition × 100. Le coût total comprend le prix du bien, les frais de notaire, les honoraires éventuels et les travaux indispensables. Dans l’ancien, les frais de notaire sont généralement estimés entre 7 et 8 %, contre 2 à 3 % dans le neuf. En contrepartie, un logement neuf comparable peut afficher un prix supérieur de 15 à 20 %.
Un exemple permet de mesurer l’écart entre un calcul rapide et une décision d’achat. Pour un studio de 25 m² acheté 118 700 €, le budget avec frais est estimé à environ 128 000 €. Avec un loyer mensuel de 512 €, soit 6 144 € par an, le rendement brut atteint 4,8 %. Le loyer moyen annoncé de 20,5 €/m² sert ici de repère. Il doit être ajusté selon l’état du logement, l’étage, le DPE, la présence d’un extérieur et la qualité de l’ameublement.
La rentabilité nette se construit ligne par ligne
Pour passer au rendement net, déduisez les charges non récupérables, la taxe foncière, l’assurance propriétaire non occupant, les frais de gestion, l’entretien, les périodes de vacance et les petites réparations. La rentabilité nette nette intègre ensuite la fiscalité. Le cash-flow mesure enfin ce qui reste chaque mois après le remboursement du crédit et l’ensemble des dépenses. Un rendement brut attractif peut donc entraîner un effort d’épargne important si le financement, les charges ou les travaux ont été sous-estimés.
- Prévoyez une réserve pour les appels de fonds et les travaux votés en assemblée générale.
- Vérifiez les trois derniers procès-verbaux de copropriété, le montant du fonds travaux et les éventuels impayés.
- Retenez un scénario prudent avec une période de vacance et un loyer réaliste, plutôt que le meilleur loyer observé.
- Comparez le DPE et le budget de rénovation énergétique avant de signer.
Ancien, neuf, studio ou T3 : faire correspondre le bien au locataire
L’ancien peut offrir un prix négociable, une localisation centrale et un potentiel de valorisation après rénovation. Il demande toutefois une vérification rigoureuse de la toiture, de la façade, de la plomberie, de l’électricité et de la copropriété. Un appartement à rénover n’est intéressant que si la décote couvre réellement les travaux, les imprévus et le temps nécessaire à la remise en location.
Le neuf apporte des normes récentes, des frais de notaire réduits et, en principe, moins de travaux au démarrage. Son prix plus élevé peut cependant réduire le rendement. La comparaison doit donc porter sur le coût global, et pas uniquement sur le montant des frais de notaire.
Pour une location meublée, un studio bien distribué ou un T2 proche des transports peut répondre à la demande des étudiants et des jeunes actifs. Un T3 peut viser une clientèle familiale ou une colocation, à condition que les chambres soient fonctionnelles et que le règlement de copropriété l’autorise. Les deux et trois pièces représentent plus de 62 % des résidences principales. Cette profondeur de demande peut aussi faciliter la revente.
Fiscalité, exploitation et sécurisation avant l’offre d’achat
La location nue et la location meublée ne produisent pas les mêmes revenus, contraintes ni régimes fiscaux. Le statut de loueur en meublé non professionnel peut convenir à certains projets, tandis que le déficit foncier peut intéresser un bien loué nu avec travaux éligibles. Le choix dépend de la situation du foyer, du montant des travaux, du financement et de la durée de détention. Il doit être validé avec un professionnel compétent.
Avant de faire une offre, réunissez les éléments qui permettent de transformer une intuition en projet finançable :
- Définir un budget global incluant acquisition, frais de notaire, travaux, mobilier et réserve de sécurité.
- Comparer au moins trois loyers concurrents réellement comparables selon le quartier et la typologie.
- Lire les diagnostics, le règlement de copropriété et les procès-verbaux d’assemblée générale.
- Simuler plusieurs durées de crédit, avec et sans apport, puis calculer le cash-flow prudent.
- Choisir un mode de gestion compatible avec votre disponibilité, surtout si vous habitez loin de Nice.
- Préparer la sortie, avec une revente à un occupant, à un investisseur ou une conservation patrimoniale.
Un investissement locatif à Nice devient solide lorsque l’emplacement répond à une demande durable, que le loyer reste crédible et que les coûts cachés sont intégrés dès la première visite. Rechercher le rendement le plus élevé est moins pertinent que sélectionner un actif facile à louer, à entretenir et à revendre.