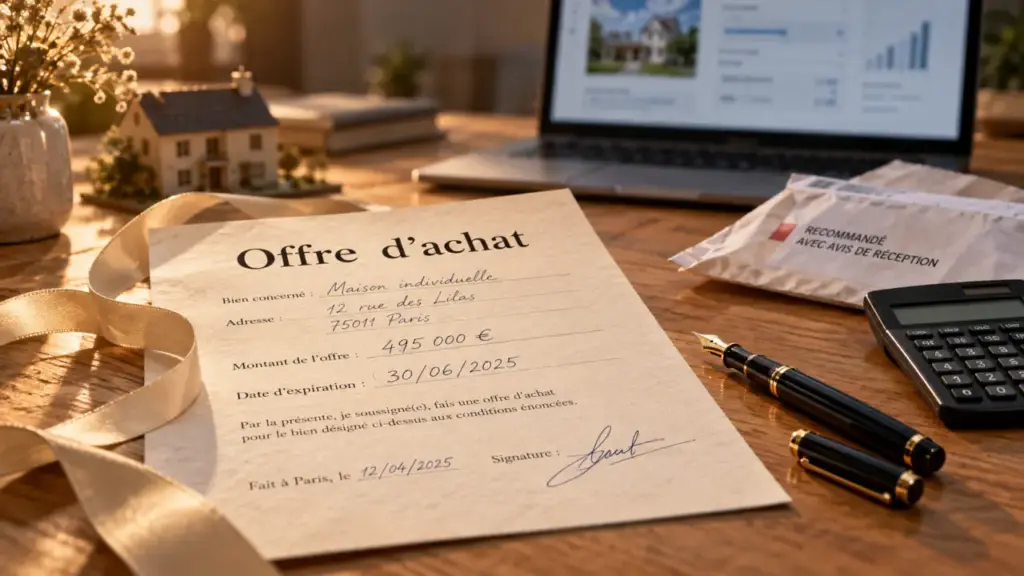
Une offre d’achat écrite précise la maison que vous souhaitez acquérir, le prix proposé et les conditions de votre engagement. Avant de l’envoyer, fixez une date d’expiration, présentez votre financement et formulez les réserves indispensables. En France, une acceptation peut avoir une portée juridique réelle : ce document mérite donc autant d’attention que la négociation du prix.
Fixer un prix et un financement que vous pourrez tenir
Une offre d’achat n’est pas une simple manifestation d’intérêt. Elle exprime votre volonté d’acheter un bien déterminé à des conditions précises. Une discussion orale permet de sonder le vendeur, mais un écrit daté et signé limite les ambiguïtés et facilite la preuve de votre proposition.
Estimer la mensualité du prêt envisagé
Renseignez les caractéristiques du prêt pour obtenir une estimation des échéances.
Résultat de l’estimation
Cette estimation est fournie hors assurance, frais de dossier, garantie et éventuels frais annexes. Elle ne constitue pas une offre de crédit.
Justifier une proposition inférieure au prix affiché
Vous pouvez proposer un montant inférieur au prix demandé. Appuyez votre négociation sur des éléments concrets : ventes comparables, travaux chiffrés, état de la toiture, performance énergétique ou contraintes du terrain. Distinguez les défauts déjà intégrés dans le prix des dépenses réellement sous-estimées. Précisez aussi si votre montant comprend les honoraires d’agence et qui les supporte.
Avant de signer, créez une petite bulle de décision, à distance de la visite et de la pression commerciale. Relisez séparément trois montants : le prix offert, le coût total avec frais et travaux, puis l’épargne restant disponible après l’achat. Cette séparation évite de confondre « pouvoir emprunter » et « pouvoir vivre confortablement dans cette maison ».
Présenter un financement crédible sans trop divulguer
Indiquez votre apport personnel et le montant envisagé des prêts. Une simulation bancaire, une attestation de financement ou une lettre de confort d’un courtier rassure le vendeur, sans constituer un accord définitif de crédit. Évitez de transmettre des relevés bancaires complets lorsque des justificatifs moins intrusifs suffisent.
Si votre achat dépend d’un prêt relais ou de la vente de votre logement, annoncez-le clairement. Un achat sans apport ne doit pas être présenté comme un financement comptant : la cohérence du dossier compte davantage qu’une promesse irréaliste.
Écrire les conditions qui protègent réellement votre projet
Identifiez tous les acquéreurs, le vendeur et la maison : adresse, superficie annoncée, terrain, garage et dépendances. Ajoutez les références cadastrales si vous les connaissez. Pour une maison en lotissement ou en copropriété horizontale, vérifiez également les charges et les règles applicables.
La durée de validité doit être explicite. SeLoger évoque généralement 5 à 10 jours, Optimhome 7 à 10 jours, tandis que le modèle PAP retient 8 jours. Ce sont des pratiques, pas une durée légale obligatoire. Une date et une heure d’expiration précises sont préférables à « valable une semaine ».
Adapter les conditions suspensives, sans multiplier les réserves vagues
Une condition suspensive subordonne l’opération à un événement défini. Si vous empruntez, mentionnez dès l’offre le recours au crédit et la condition d’obtention du prêt. Les caractéristiques du financement et les démarches attendues devront être détaillées dans l’avant-contrat avec le notaire.
- Revente préalable : précisez le bien concerné et un calendrier réaliste si ses fonds sont indispensables.
- Urbanisme : identifiez l’autorisation nécessaire si une extension ou un changement d’usage conditionne votre achat.
- Servitudes : faites examiner les droits de passage ou restrictions susceptibles de compromettre votre projet.
- État du bâtiment : demandez les diagnostics et, si nécessaire, une expertise ciblée avant de vous engager.
Une formule comme « sous réserve de diagnostics satisfaisants » reste trop imprécise. Définissez avec le notaire le risque concerné et ses conséquences. De même, une hypothèque existante n’empêche pas automatiquement la vente : le notaire vérifie notamment les conditions de sa mainlevée.
Optimhome mentionne souvent 30 à 45 jours pour la condition de prêt à compter du compromis. Ce délai doit être adapté aux démarches bancaires et au cadre légal applicable, plutôt que repris mécaniquement.
Un modèle d’offre d’achat à personnaliser avant l’envoi
Cette trame constitue un point de départ. Faites-la relire par votre notaire si votre financement dépend d’une revente, si plusieurs propriétaires vendent ou si une autorisation administrative est déterminante. Supprimez les options inutiles et remplacez chaque champ entre crochets.
Objet : proposition d’achat de la maison située [adresse complète]
Je soussigné(e) [nom, prénom, adresse et coordonnées], avec [identité des autres acquéreurs éventuels], propose d’acquérir auprès de [identité du ou des vendeurs] la maison située [adresse], comprenant [description, superficie annoncée, terrain, dépendances et références cadastrales connues].
Le prix proposé est de [montant en chiffres et en lettres] euros, [honoraires d’agence inclus ou non, avec précision de leur prise en charge]. Les frais d’acquisition seront supportés par [préciser]. Le prix sera payé lors de la signature de l’acte authentique.
Le financement envisagé comprend [montant] euros d’apport personnel et [montant] euros de prêt. La présente proposition est formulée sous condition suspensive d’obtention du financement, dont les caractéristiques seront précisées dans l’avant-contrat. [Ajouter les autres conditions nécessaires, rédigées de manière précise avec le notaire.]
Cette offre est valable jusqu’au [date] à [heure]. L’acceptation écrite, datée et signée par le ou les vendeurs devra me parvenir avant cette échéance à [adresse électronique ou postale]. À défaut, l’offre deviendra caduque.
En cas d’acceptation, les parties prendront contact avec [notaire ou étude] afin de préparer un avant-contrat, avec pour objectif une signature le [date indicative]. [Préciser, si nécessaire, le mobilier inclus et la date souhaitée de libération des lieux.]
Fait à [ville], le [date]. Signature de chaque acquéreur.
Ne versez aucune somme avec l’offre. Un éventuel dépôt de garantie ou une indemnité d’immobilisation sera encadré ultérieurement dans l’avant-contrat et versé selon les modalités sécurisées indiquées par le professionnel.
Envoyer l’offre et comprendre ce qui suit l’acceptation
Adressez l’offre au vendeur ou à l’agent immobilier chargé de la transmettre. Un email accompagné du document signé permet un échange rapide ; demandez confirmation de sa réception. Une lettre recommandée avec accusé de réception apporte une traçabilité supplémentaire. Conservez dans tous les cas une copie exacte du document, des pièces jointes et des réponses.
Le silence ne vaut pas acceptation. Une réponse modifiant le prix ou une condition constitue une contre-proposition, que vous restez libre d’accepter ou de refuser. Une réponse reçue après l’échéance nécessite de renouveler clairement l’accord.
| Étape | Rôle du document |
|---|---|
| Offre d’achat | Fixer la proposition de l’acquéreur ; une acceptation conforme peut engager les parties selon sa rédaction. |
| Compromis de vente | Organiser l’engagement réciproque, les conditions suspensives et le calendrier. |
| Promesse unilatérale de vente | Engager le vendeur à réserver le bien au bénéficiaire pendant un délai d’option. |
| Acte authentique | Finaliser la vente chez le notaire, avec paiement du prix et remise des clés selon l’accord. |
Le modèle PAP prévoit un compromis au plus tard un mois après l’acceptation : c’est un objectif contractuel, non une échéance universelle. Transmettez rapidement les documents au notaire pour organiser cette étape.
Pour l’acquéreur non professionnel d’un logement, le délai légal de rétractation est de 10 jours. Il court à compter du lendemain de la première présentation de la notification régulière de l’avant-contrat, ou de sa remise dans les conditions légales, et non simplement dès la signature de l’offre.
Enfin, ne confondez pas rétractation légale et retrait d’une offre. Avant réception, celle-ci peut être librement retirée ; après réception, son retrait pendant la durée annoncée peut avoir des conséquences. Après acceptation, contactez le notaire avant toute démarche : une offre acceptée n’est pas un simple rendez-vous sans engagement.