Lorsqu’un besoin de trésorerie survient, l’expression « prêt personnel sans justificatif » peut sembler promettre une démarche simple et rapide. Elle demande pourtant une précision : l’absence de justificatif concerne généralement l’utilisation des fonds, pas l’ensemble du dossier. Soccapi Finance met notamment en avant le rachat de crédits, le rachat de dettes, le prêt hypothécaire et le financement de trésorerie. La solution adaptée dépend donc du projet, des charges et de la capacité réelle de remboursement.
Ce que Soccapi Finance peut étudier pour un besoin de trésorerie
Soccapi Finance accompagne les personnes qui recherchent un financement, souhaitent réorganiser leurs dettes ou rencontrent des difficultés avec des mensualités devenues trop lourdes. L’offre visible s’oriente notamment vers le rachat de crédits, le rachat de dettes et, selon les situations, vers des solutions adossées à un bien immobilier.
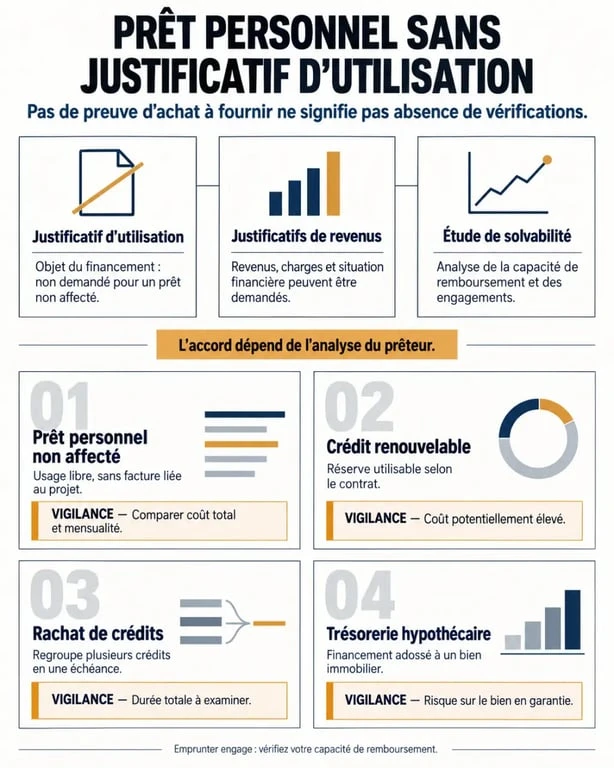
Un prêt personnel sans justificatif d’utilisation correspond habituellement à un prêt non affecté. L’emprunteur n’a pas à remettre de devis, de bon de commande ou de facture pour expliquer précisément chaque dépense. Les fonds peuvent servir à financer des travaux, une voiture, une formation, les études des enfants, un voyage, un mariage ou une dépense imprévue. Cette liberté d’utilisation ne signifie pas qu’une demande sera automatiquement acceptée.
Une trésorerie libre, mais un dossier étudié
La trésorerie libre répond à un besoin concret : disposer d’une somme sans rattacher chaque euro à un projet précis. Elle peut être intégrée à certaines opérations de refinancement ou à un prêt hypothécaire, selon le montage retenu. Le montant, la durée, les garanties éventuelles et le coût global ne sont pas définis de manière standardisée. Ces éléments doivent être examinés au cas par cas avec un conseiller.
Avant de choisir une solution, il faut déterminer si le besoin est ponctuel ou durable. Une réparation imprévue ne pose pas la même question qu’un découvert répété, des impôts impayés ou plusieurs crédits à rembourser en même temps. Dans ce dernier cas, ajouter une mensualité peut accentuer le déséquilibre budgétaire. Un regroupement de crédits peut alors être plus cohérent.
« Sans justificatif » ne veut pas dire sans justificatif de revenus
C’est la distinction à retenir avant toute simulation. Dans le langage du crédit, « sans justificatif » désigne le plus souvent l’absence de justificatif d’utilisation. Il n’est généralement pas nécessaire de fournir une facture de travaux ou un devis automobile. En revanche, une étude de solvabilité reste nécessaire pour vérifier que les échéances envisagées correspondent à la situation financière du demandeur.
Les pièces qui peuvent être demandées
Après une première réponse de principe, le dossier peut nécessiter des documents servant à vérifier l’identité, les ressources, les charges et la domiciliation bancaire. Selon la situation, il peut s’agir d’une pièce d’identité, d’un justificatif de domicile, d’un RIB, de bulletins de salaire, d’un avis d’imposition, de relevés de pension ou d’éléments relatifs aux crédits en cours. Un indépendant ou une personne aux revenus variables peut devoir présenter des justificatifs adaptés à son activité.
- Une pièce d’identité valide et un justificatif de domicile permettent d’établir le dossier.
- Les revenus servent à évaluer la capacité de remboursement.
- Les relevés de crédits et de charges aident à mesurer l’endettement réel.
- Les informations relatives à un bien immobilier peuvent être utiles pour une solution hypothécaire ou un réméré immobilier.
Plus la somme demandée est importante, plus l’étude peut être approfondie. Certaines banques évoquent plus facilement des crédits renouvelables sans justificatif de revenus pour des montants inférieurs à 3 000 €. Au-delà de ce seuil, les justificatifs sont plus souvent demandés. Il ne s’agit pas d’une règle d’acceptation : chaque organisme applique ses propres critères.
Choisir la solution selon l’origine du besoin
Le produit qui fournit les fonds le plus vite n’est pas forcément le plus adapté. La solution doit répondre à la cause du besoin sans fragiliser davantage le budget. Comparer le prêt personnel, le crédit renouvelable et le rachat de crédits aide à distinguer une dépense ponctuelle d’une réorganisation financière plus large.
| Solution | Usage principal | Justificatif d’utilisation | Point de vigilance |
|---|---|---|---|
| Prêt personnel non affecté | Projet ou dépense libre | En principe non requis | Les revenus et la solvabilité restent étudiés |
| Crédit renouvelable | Réserve d’argent mobilisable | Généralement non requis | Son coût peut être plus élevé que celui d’un prêt personnel |
| Rachat de crédits | Regroupement de plusieurs échéances | Variable pour une trésorerie ajoutée | Une mensualité réduite peut allonger la durée et augmenter le coût total |
| Trésorerie hypothécaire | Refinancement ou besoin important pour un propriétaire | Selon le montage | Le patrimoine immobilier peut être engagé |
Quand le rachat de crédits devient plus pertinent
Le regroupement de crédits peut concerner des prêts à la consommation, un crédit revolving, un découvert bancaire ou certaines dettes privées, familiales ou fiscales. Son objectif est de remplacer plusieurs prélèvements par une mensualité unique. Soccapi Finance indique des réductions de mensualités pouvant aller de 30 % à 60 % sur sa page d’accueil, et de 20 % à 60 % sur sa page consacrée au surendettement. Ces fourchettes ne constituent pas une garantie. Elles dépendent notamment des dettes reprises, de la durée retenue et du profil de l’emprunteur.
L’équilibre d’un budget dépend aussi du décalage entre les dates de rentrée d’argent et les dates de prélèvement. Une personne peut disposer de revenus suffisants sur le mois, mais subir des incidents lorsque les échéances sont prélevées avant le versement de son salaire ou de sa pension. Revoir le calendrier des prélèvements, conserver une marge de sécurité et éviter d’utiliser une réserve renouvelable pour combler ce décalage peuvent limiter le recours répété au crédit.
Du questionnaire à l’accord définitif : les étapes à connaître
Pour vérifier la faisabilité d’un financement auprès de Soccapi Finance, le premier réflexe consiste à compléter le questionnaire express proposé ou à prendre contact avec un conseiller. Le questionnaire est présenté comme confidentiel, gratuit et sans engagement. Il permet de préciser le besoin, le montant recherché, les crédits existants, les dettes éventuelles, le statut de propriétaire ou de locataire, les revenus et les charges.
- Décrire sa situation avec exactitude, sans minimiser les crédits, découverts ou impayés.
- Recevoir une première orientation ou une réponse de principe.
- Transmettre les pièces demandées pour l’étude complète du dossier.
- Examiner l’offre proposée : mensualité, durée, TAEG, assurance éventuelle, frais et coût total.
- Signer après avoir compris les conditions et après l’expiration du délai légal de rétractation applicable.
Une réponse de principe correspond à une première appréciation, pas à une acceptation définitive. Le déblocage des fonds intervient seulement après la validation du dossier et le respect des formalités applicables. Lorsque la dépense peut être anticipée, mieux vaut prévoir le financement plutôt que compter sur une mise à disposition immédiate, qui ne peut jamais être garantie.
Les vérifications à faire avant de demander un financement
Avant de remplir une demande, calculez la mensualité supportable en conservant un reste à vivre réaliste. L’alimentation, l’énergie, le transport, les assurances, la santé et les dépenses variables doivent être pris en compte. Une mensualité faible peut sembler attractive, mais une durée plus longue peut augmenter le coût total du crédit. Demandez le TAEG, le montant total dû, la durée exacte, les frais éventuels et les conditions de remboursement anticipé.
Les personnes inscrites au FICP, confrontées à des impayés ou menacées de surendettement doivent redoubler de prudence. Aucun acteur sérieux ne peut promettre un prêt sans refus ou un crédit sans étude. Lorsque les dettes s’accumulent, contacter rapidement un conseiller pour étudier un rachat de crédits ou de dettes peut être plus responsable que multiplier les demandes de financement.
Enfin, ne transmettez vos documents personnels que par des canaux identifiés et vérifiez les mentions relatives à l’intermédiaire. Une demande transparente, préparée et proportionnée au budget augmente les chances d’obtenir une réponse utile, qu’elle conduise à un prêt personnel, à une solution de trésorerie ou à une réorganisation des mensualités.