Deux investissements immobiliers peuvent offrir un avantage fiscal sans produire le même effet sur votre budget. Certains réduisent directement l’impôt, d’autres diminuent les revenus imposables. Plusieurs imposent aussi des loyers plafonnés ou des travaux encadrés. Le bon choix dépend du bien, de son financement et de votre situation fiscale.
Le tableau ci-dessous compare les principaux mécanismes, leurs contraintes et les projets auxquels ils s’appliquent. Avant de vous engager, vérifiez les conditions et les taux en vigueur à la date de l’investissement : les dispositifs évoluent et certains ne sont plus accessibles aux nouvelles opérations.
Tableau comparatif des principaux mécanismes de défiscalisation immobilière
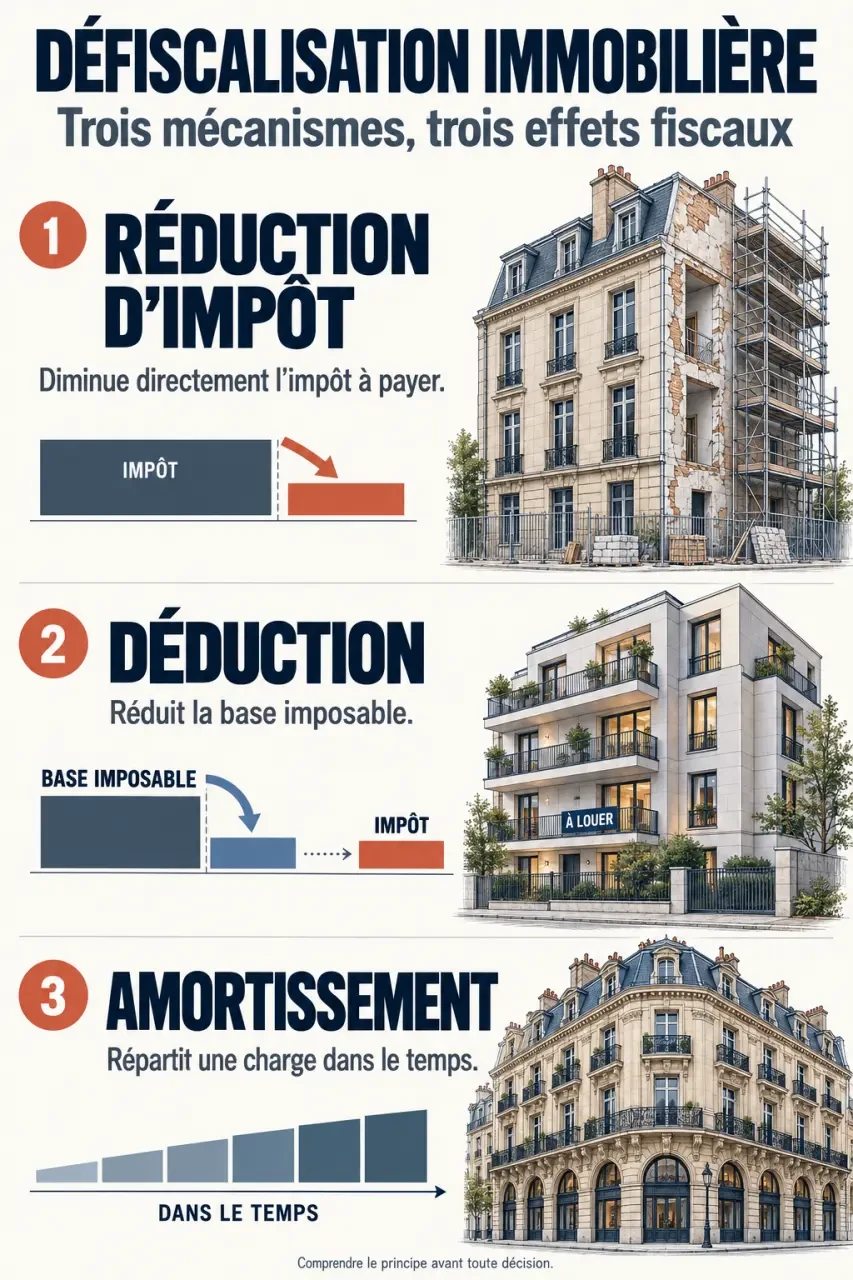
La première différence tient à la nature de l’avantage. Une réduction d’impôt diminue directement l’impôt calculé. Une déduction réduit une base imposable. Lorsqu’il est autorisé, l’amortissement permet de répartir comptablement le coût de certains éléments du bien pour calculer le résultat fiscal.
Réduction ou déduction : simulez l’effet fiscal
Comparez, à partir d’un même montant, l’économie théorique procurée par une réduction d’impôt et par une déduction.
- Économie avec une réduction d’impôt
- —
- Économie théorique avec une déduction
- —
- Écart (réduction − déduction)
- —
Formule utilisée : économie d’une déduction = charge déductible × taux marginal d’imposition.
Calcul indicatif : cette simulation ne tient pas compte du plafonnement global des avantages fiscaux, des prélèvements sociaux, des règles propres à chaque dispositif, de l’impôt effectivement dû ni des éventuels reports.
| Mécanisme | Avantage fiscal | Projet concerné | Principales contraintes |
|---|---|---|---|
| Denormandie | Réduction d’impôt liée à une opération éligible | Achat d’un logement ancien avec travaux dans une zone éligible | Nature et montant des travaux, location nue, plafonds de loyers et de ressources, engagement de location |
| Loc’Avantages | Réduction d’impôt dans le cadre d’un conventionnement avec l’Anah | Location nue à un loyer inférieur au marché | Convention, plafonds de loyers et de ressources, conditions relatives au logement et au locataire |
| Malraux | Réduction d’impôt calculée sur des dépenses de restauration éligibles | Restauration complète d’un immeuble dans un périmètre protégé éligible | Travaux encadrés, autorisations, engagement de location et suivi rigoureux de l’opération |
| Déficit foncier | Déduction de charges et, sous conditions, imputation d’un déficit sur le revenu global | Location nue au régime réel avec des charges déductibles importantes | Distinction entre travaux déductibles et non déductibles, plafonds d’imputation, maintien en location |
| Location meublée au réel | Déduction de charges et amortissements sous conditions | Logement loué meublé | Comptabilité, règles d’amortissement, statut fiscal et conséquences à la revente |
| Monuments historiques | Déduction de certaines charges selon un régime spécifique | Immeuble bénéficiant d’une protection ou d’une reconnaissance éligible | Conservation du bien, travaux contrôlés, conditions de détention et d’utilisation |
Ce tableau comparatif de défiscalisation immobilière aide à orienter votre étude, mais ne permet pas, à lui seul, de déterminer le dispositif le plus rentable. Les taux, les plafonds et les conditions doivent être intégrés à une simulation personnalisée. Une économie fiscale élevée ne garantit ni une bonne rentabilité ni une revente facile.
Le Pinel, souvent présent dans les anciens comparatifs, n’est plus ouvert aux nouveaux investissements depuis le 1er janvier 2025. Les engagements souscrits auparavant continuent toutefois de produire leurs effets si leurs conditions sont respectées.
Comparer l’effet réel sur votre impôt, pas seulement le taux annoncé
Réduction et déduction ne produisent pas la même économie
Une réduction d’impôt de 2 000 euros diminue en principe l’impôt calculé de 2 000 euros, sous réserve des règles du dispositif et de votre situation. Une déduction de 2 000 euros ne procure pas une économie équivalente : son effet dépend notamment du taux auquel les revenus concernés auraient été imposés.
Par exemple, une charge déductible de 2 000 euros imputée sur un revenu soumis à une tranche marginale de 30 % représente 600 euros d’économie d’impôt sur le revenu, toutes choses égales par ailleurs. L’effet éventuel sur les prélèvements sociaux dépend des règles d’imputation et du régime concernés.
Votre impôt disponible et vos autres avantages comptent
Avant de choisir une réduction d’impôt, vérifiez que vous pourrez l’utiliser. La fraction qui dépasse votre impôt n’est pas nécessairement remboursée ni reportable. Examinez aussi le plafonnement global des avantages fiscaux : les dispositifs immobiliers n’y sont pas tous soumis de la même façon.
Pour le déficit foncier, la distinction entre les intérêts d’emprunt et les autres charges est essentielle. Les règles d’imputation de ces deux catégories sur le revenu global diffèrent. En location meublée, l’amortissement ne correspond pas à un remboursement fiscal : il intervient dans le calcul du résultat imposable, selon des limites spécifiques.
Choisir selon le logement et votre capacité à gérer les contraintes
Ancien avec travaux : mesurer la complexité avant l’avantage
Le Denormandie, le déficit foncier et le Malraux peuvent concerner un bien ancien nécessitant des travaux, mais leurs conditions diffèrent. L’adresse, le périmètre réglementaire, la nature du chantier et le mode de location déterminent l’éligibilité. Les dépenses d’agrandissement ou de reconstruction ne sont notamment pas automatiquement assimilables à des travaux déductibles des revenus fonciers.
Demandez un chiffrage détaillé qui distingue le prix d’acquisition, les travaux, les honoraires et les frais annexes. Un budget global présenté comme « défiscalisable » ne suffit pas à évaluer le projet. Pour un immeuble protégé, les autorisations et les prescriptions patrimoniales peuvent aussi influer sur le calendrier et le coût du chantier.
Location abordable ou meublée : deux logiques différentes
Avec Loc’Avantages, l’effort porte notamment sur le niveau du loyer et le choix d’un locataire qui respecte les conditions prévues. Comparez la réduction fiscale au loyer auquel vous renoncez réellement. En meublé au réel, l’analyse porte davantage sur le résultat comptable, l’équipement, la gestion et la demande locale.
Pour ne pas laisser une seule case fiscale dicter votre choix, examinez deux aspects : les contraintes acceptables et le besoin économique. Évaluez votre disponibilité pour gérer des travaux, du mobilier ou un conventionnement, puis précisez votre priorité entre revenu immédiat, diminution d’impôt et constitution d’un patrimoine. Un dispositif fiscalement séduisant, mais incompatible avec votre capacité de gestion, peut alors être écarté.
Calculer le rendement après fiscalité et préparer la sortie
Comparez les investissements sur une même durée et avec des hypothèses cohérentes. Un bien neuf, un appartement ancien rénové et un immeuble patrimonial n’entraînent pas les mêmes frais ni les mêmes risques. Leur marché de revente peut aussi différer.
- Calculez le coût total : prix, frais d’acquisition, travaux, financement, mobilier éventuel et frais de montage.
- Estimez les recettes réalistes : loyer autorisé, demande locale, périodes sans locataire et éventuels impayés.
- Déduisez les dépenses récurrentes : charges de copropriété non récupérables, taxe foncière, assurances, entretien, gestion et comptabilité.
- Intégrez la fiscalité annuelle : revenus locatifs, réduction effectivement utilisable et évolution possible de votre situation.
- Simulez la revente : prix prudent, frais de cession, capital restant dû et fiscalité de la plus-value.
En location meublée, vérifiez particulièrement le traitement des amortissements lors de la cession. Selon les règles applicables et les éventuelles exceptions, ils peuvent peser sur le calcul de la plus-value. Ne prolongez donc pas mécaniquement une économie annuelle en supposant qu’elle restera acquise sans conséquence au moment de la revente.
Testez aussi un scénario moins favorable : chantier retardé, période sans locataire ou revente à un prix inférieur aux prévisions. Vérifiez les conséquences d’une cession avant la fin de l’engagement, qui peut entraîner une reprise de l’avantage fiscal. L’investissement doit rester supportable même si tout ne se déroule pas comme prévu. Faites valider à la fois le montage fiscal et la qualité du bien par les professionnels compétents, plutôt que de vous fier au seul taux de réduction affiché.