Une SCI peut louer un logement en courte durée, y compris sur une plateforme, mais la location saisonnière meublée n’est pas une activité civile ordinaire. Son caractère commercial peut entraîner l’assujettissement de la société à l’impôt sur les sociétés (IS). Avant de publier une annonce, les associés doivent donc vérifier les statuts, les formalités locales et la part réelle des recettes meublées dans l’activité de la SCI.
Location saisonnière en SCI : possible, mais pas neutre fiscalement
Une société civile immobilière est constituée d’au moins deux associés. Elle sert notamment à détenir, gérer et transmettre un patrimoine immobilier au moyen de parts sociales. Par principe, une SCI relève de l’impôt sur le revenu (IR) : chaque associé est imposé sur sa quote-part du résultat.
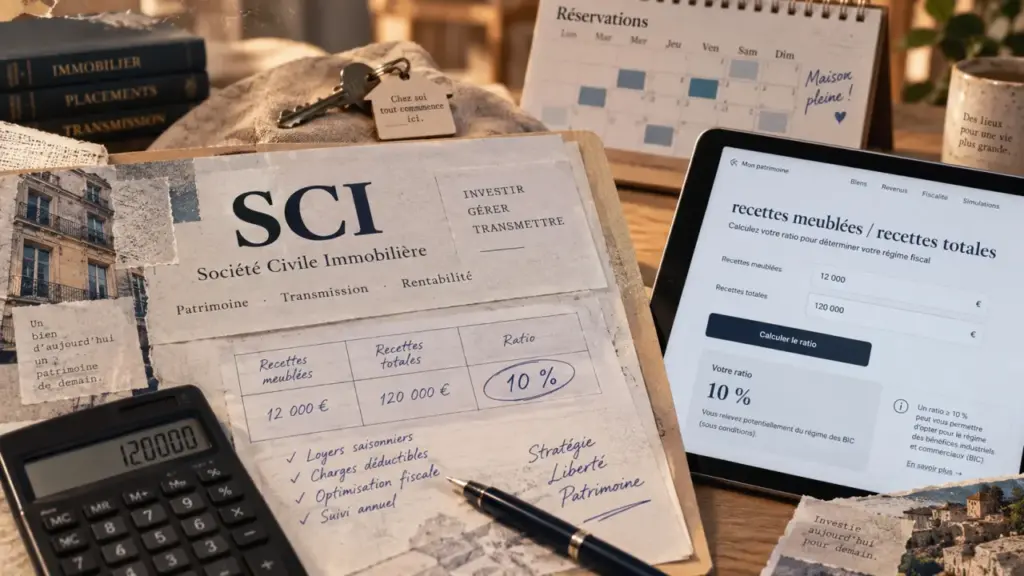
Calcul du ratio de location meublée en SCI
Saisissez les recettes annuelles concernées pour obtenir un indicateur calculé selon la formule : recettes de location meublée ÷ recettes totales HT × 100.
Ratio calculé
—
Cet indicateur de vigilance ne tranche pas à lui seul le caractère commercial, la régularité de l’activité ni l’assujettissement à l’IS. Une analyse de la situation complète peut être nécessaire.
La difficulté vient de la nature de la location. La location nue est une activité civile. À l’inverse, louer un logement équipé du mobilier nécessaire à la vie courante pour de courts séjours successifs relève de la location meublée. Cette activité est généralement considérée comme commerciale, même lorsque les séjours sont limités dans le temps ou que le bien est une résidence secondaire.
Une annonce en ligne ne change pas les règles
Airbnb ou une autre plateforme n’est qu’un canal de commercialisation. La qualification dépend du logement loué, de son ameublement et de la réalité de l’activité. Une SCI qui propose régulièrement un appartement ou une maison meublée à des voyageurs doit donc examiner son régime fiscal avant les premières réservations, et non au moment de déclarer ses revenus.
L’objet social doit couvrir l’activité envisagée
Les statuts doivent être relus avec attention. Un objet social limité à l’acquisition, à l’administration et à la location nue d’immeubles ne couvre pas nécessairement l’exploitation d’un meublé de tourisme. Si la location meublée est envisagée, une modification statutaire peut être nécessaire, selon les règles de majorité prévues par la SCI. Cette vérification évite un décalage entre l’activité réellement exercée et le cadre juridique de la société.
Le seuil de 10 % : une tolérance à calculer avant de louer
Une SCI à l’IR qui exerce régulièrement une activité commerciale risque de devenir passible de l’IS de plein droit. Une exception est toutefois citée lorsque les recettes issues de la location meublée restent inférieures à 10 % des recettes totales hors taxes de la société. Le caractère occasionnel de l’activité compte également.
Ce seuil ne se détermine pas au ressenti. Il faut comparer les recettes commerciales de location meublée à l’ensemble des recettes HT de la SCI. Une société qui ne perçoit presque aucun loyer nu peut donc difficilement considérer quelques semaines de location saisonnière comme marginales. Même un montant limité peut représenter une part importante, voire prépondérante, de ses recettes.
| Situation observée | Point de vigilance | Conséquence possible |
|---|---|---|
| Location meublée exceptionnelle et minoritaire | Recettes meublées inférieures à 10 % des recettes totales HT | Maintien possible à l’IR, sous réserve de l’analyse de la situation |
| Location courte durée répétée | Caractère habituel de l’exploitation | Risque d’assujettissement à l’IS |
| SCI vivant principalement de locations meublées | Activité commerciale dominante | IS à anticiper et comptabilité à adapter |
Le seuil de 10 % est une tolérance, pas un mécanisme automatique. Certaines analyses évoquent une appréciation sur une moyenne glissante de quatre années consécutives. La méthode de calcul, les recettes retenues et la régularité de la location doivent être validées par un expert-comptable ou un notaire, surtout lorsqu’une SCI familiale possède plusieurs biens.
Passer à l’IS : des charges déductibles, mais une stratégie à assumer
Une SCI à l’IS peut amortir l’immeuble et le mobilier. Elle peut aussi déduire les charges engagées dans l’intérêt de la société, comme les intérêts d’emprunt, les travaux admissibles, les frais de gestion, l’assurance ou les commissions de conciergerie, selon leur nature. L’amortissement réduit le résultat imposable comptable et peut améliorer la trésorerie disponible pendant la détention.
En contrepartie, la société doit tenir une comptabilité plus structurée et établir ses déclarations avec rigueur. Surtout, l’IS ne signifie pas que les associés disposent librement de l’argent. Tant que le bénéfice reste dans la SCI, il demeure dans le patrimoine de la société. En cas de distribution, les dividendes sont imposés chez les associés. La même somme peut alors subir une taxation à deux niveaux, d’abord dans la société, puis lors de sa perception par les associés.
Ne pas regarder l’amortissement comme un gain isolé
L’amortissement peut alléger le résultat annuel, mais il ne suffit pas à évaluer l’intérêt du régime. La revente du bien, la conservation des bénéfices, le besoin de revenus personnels et le mode de transmission des parts doivent être examinés ensemble. Une économie annuelle apparente peut perdre de son intérêt si les associés prévoient de céder rapidement le logement ou de se verser régulièrement les bénéfices.
Un passage subi à l’IS, découvert lors d’un contrôle fiscal, peut entraîner une requalification, un redressement et des intérêts ou majorations. Il vaut mieux choisir ce régime en connaissance de cause que le subir après plusieurs saisons de location.
Les démarches concrètes avant d’ouvrir les réservations
La conformité ne se limite pas aux impôts. Un meublé de tourisme peut être soumis à des règles communales spécifiques : déclaration en mairie, numéro d’enregistrement, changement d’usage ou limitation de la location dans certaines communes. Ces exigences dépendent du lieu où se trouve le logement. La mairie constitue le premier interlocuteur pour vérifier les formalités applicables.
- Relire l’objet social et organiser, si nécessaire, une décision des associés pour modifier les statuts.
- Vérifier les règles locales applicables au meublé de tourisme et effectuer la déclaration requise.
- Choisir une assurance couvrant réellement la location de courte durée, les dommages et la responsabilité civile.
- Contrôler la sécurité, l’état des équipements et la qualité du mobilier mis à disposition.
- Préparer un contrat précisant le tarif, les modalités de paiement, le dépôt de garantie, l’annulation et les responsabilités.
- Suivre séparément les recettes meublées, les charges et les commissions pour documenter le calcul fiscal.
Cette traçabilité facilite le suivi de l’activité. Les relevés de plateforme, les factures de ménage, les contrats de conciergerie et les calendriers de réservation permettent de justifier les opérations réalisées. Ils aident aussi à repérer rapidement un dépassement du cadre initialement prévu ou une évolution vers une activité régulière.
SCI ou LMNP : choisir selon le projet, pas seulement selon l’impôt
Le statut de loueur en meublé non professionnel (LMNP) convient souvent à une personne qui détient directement un bien destiné à la location meublée. Les revenus relèvent des bénéfices industriels et commerciaux (BIC). Selon la situation, le bailleur peut relever du micro-BIC ou du régime réel. Ce dernier permet notamment de déduire les charges et de pratiquer des amortissements.
La SCI familiale reste pertinente lorsque l’objectif est collectif : éviter l’indivision, organiser les pouvoirs de gestion, répartir le patrimoine entre proches et transmettre progressivement des parts. En revanche, pour exploiter régulièrement un seul logement en location saisonnière, elle ajoute une organisation sociétaire et fiscale qui n’est pas toujours nécessaire.
| Priorité du projet | Cadre souvent cohérent |
|---|---|
| Gestion et transmission d’un patrimoine à plusieurs | SCI, avec choix fiscal anticipé |
| Location meublée régulière détenue seul | LMNP, à étudier au micro-BIC ou au réel |
| Location saisonnière ponctuelle dans une SCI existante | Analyse du caractère occasionnel et du seuil de 10 % |
Avant de trancher, faites établir une simulation intégrant les loyers attendus, les charges, la durée de détention, le projet de revente et les besoins de distribution. L’accompagnement d’un expert-comptable et d’un notaire permet de vérifier à la fois la fiscalité, les statuts et la stratégie patrimoniale des associés.