Un crédit auto à taux 0 Volkswagen peut être proposé dans le cadre d’une opération commerciale limitée. Il ne s’agit toutefois ni d’une offre permanente ni d’une promotion valable sur toute la gamme en 2026. Avant de choisir un modèle ou de signer un bon de commande, vérifiez l’offre active, les véhicules éligibles, la durée imposée et le coût global. Une remise obtenue avec un financement classique peut parfois être plus intéressante.
En 2026, le taux 0 Volkswagen dépend d’une opération précise
Un crédit auto à taux zéro signifie que les intérêts du financement sont pris en charge dans le cadre de l’offre. Le taux nominal est nul et les échéances servent à rembourser le montant financé. Ce dispositif peut être proposé avec l’accompagnement de Volkswagen Financial Services, mais il reste lié à une campagne, à une période de signature et à des conditions contractuelles précises.
Une recherche sur « crédit auto taux 0 Volkswagen 2026 » ne suffit donc pas à confirmer qu’une opération est disponible pour un véhicule donné. Les promotions peuvent viser des véhicules neufs en stock, une finition particulière, une fin de série ou le lancement d’un modèle. Elles peuvent aussi prendre fin avant la livraison si la date limite concerne la commande ou l’acceptation définitive du dossier.
Ce que le taux zéro ne garantit pas
Le taux 0 % ne garantit ni l’absence d’apport, ni l’acceptation automatique du crédit, ni le meilleur prix d’achat. Le concessionnaire et l’organisme prêteur étudient le dossier, les justificatifs de revenus et la capacité de remboursement. L’offre peut aussi imposer une durée courte, plus exigeante pour le budget mensuel qu’un crédit étalé sur une période plus longue.
Il faut distinguer un crédit affecté d’une location. Avec un crédit classique, l’acheteur devient propriétaire du véhicule dès l’achat. Avec une LOA ou une LLD, il paie l’usage du véhicule selon un contrat qui prévoit notamment une durée et, selon la formule, un kilométrage. Une mensualité affichée avec un taux promotionnel ne transforme pas une location en achat.
Les modèles concernés ne se devinent pas : vérifiez le véhicule et son stock
Il est impossible d’affirmer qu’un modèle Volkswagen précis bénéficie d’un crédit à taux zéro en 2026 sans consulter l’offre active. Les opérations commerciales ne concernent pas nécessairement les mêmes modèles d’un mois à l’autre. Un véhicule disponible immédiatement peut être favorisé pour accélérer la rotation du stock, tandis qu’un modèle récemment lancé peut relever d’une autre formule de financement.
Le bon réflexe consiste à consulter les offres Volkswagen du moment, puis à demander au concessionnaire une proposition écrite correspondant exactement au véhicule choisi : motorisation, finition, équipements, couleur, date de commande et date de livraison. Une publicité générale ne remplace pas un plan de financement personnalisé.
Les quatre éléments à faire figurer sur la proposition
- Le prix TTC du véhicule et les éventuelles options intégrées.
- Le montant de l’apport personnel et la somme réellement financée.
- La durée, le nombre d’échéances constantes et leur montant.
- Le TAEG, l’assurance éventuelle, les frais et le coût total dû.
Demandez aussi si la promotion est cumulable avec une reprise, une remise commerciale ou un avantage lié à un véhicule en stock. Cette vérification peut modifier l’intérêt réel de l’opération. Un prix catalogue maintenu au lieu d’une remise doit être intégré à la comparaison, même si aucun intérêt n’est facturé.
Le vrai arbitrage : taux facial nul ou prix d’achat négocié
Un financement à 0 % peut être pertinent lorsque le prix du véhicule reste compétitif et que les services facultatifs répondent réellement à vos besoins. En revanche, un taux facial nul perd de son intérêt si l’acheteur renonce à une remise importante qu’il aurait pu obtenir avec un crédit bancaire, un apport plus élevé ou un achat comptant.
La mensualité mise en avant dans une annonce ne résume pas le budget engagé. Elle ne montre qu’une partie de l’opération. Le coût total doit intégrer l’apport versé au départ, les accessoires ajoutés, l’assurance emprunteur, les services d’entretien et la valeur de reprise éventuellement abandonnée. Comparer chaque ligne évite de retenir une offre facile à lire, mais plus coûteuse à payer.
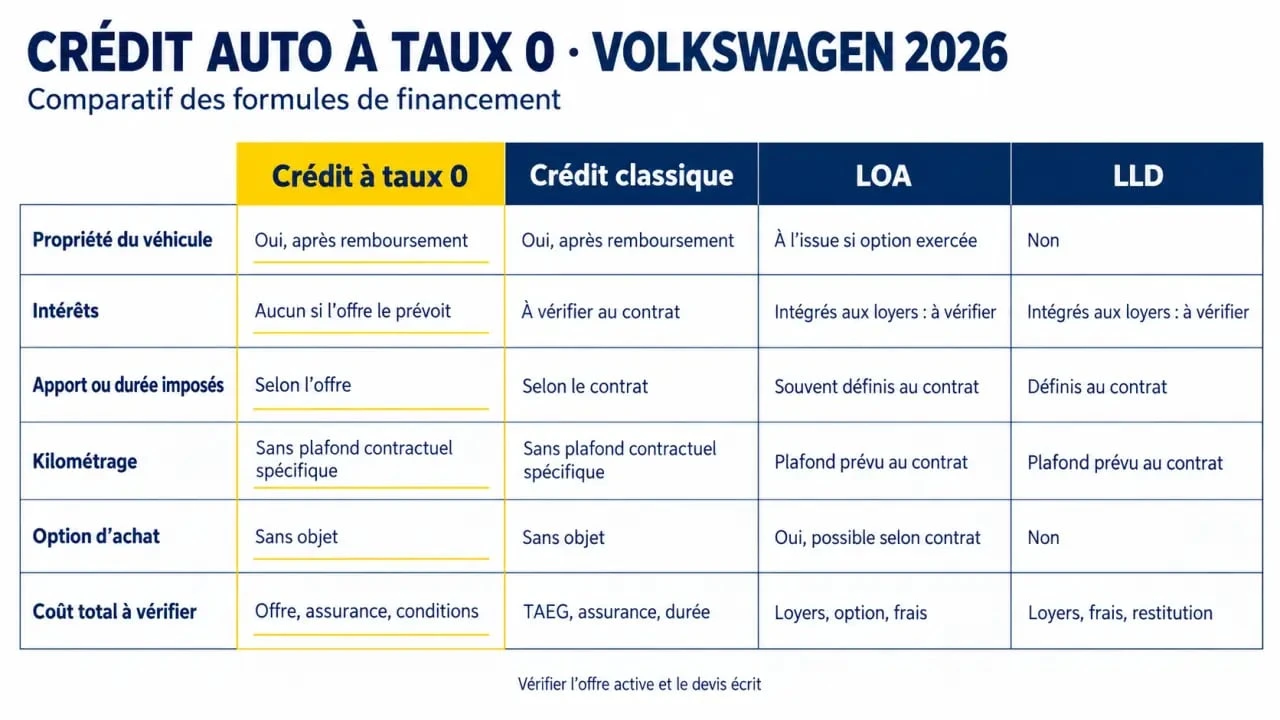
| Solution | Propriété du véhicule | Point fort | Point de vigilance |
|---|---|---|---|
| Crédit à taux 0 | Oui, dès l’achat | Pas d’intérêts si les conditions sont respectées | Remise parfois limitée, apport ou durée imposés |
| Crédit classique | Oui, dès l’achat | Peut laisser place à une négociation sur le prix | Intérêts et assurance à intégrer au coût total |
| LOA | Non pendant la location | Budget mensuel structuré et option d’achat possible | Coût de l’option, kilométrage et état de restitution |
| LLD | Non | Usage encadré, services parfois inclus | Pas de revente du véhicule en fin de contrat |
Comparer deux devis sur une base identique
Pour arbitrer correctement, demandez un premier devis avec le taux 0 et un second avec la meilleure remise possible, financé par un crédit classique ou payé comptant. Conservez le même véhicule, le même apport et les mêmes options. Additionnez ensuite l’apport, les mensualités, l’assurance et les frais sur toute la durée. Le montant le plus faible est un indicateur plus fiable que le taux affiché seul.
La durée doit aussi rester identique lorsque vous comparez les offres. Un financement sur 24 mois ne peut pas être mis en regard d’une mensualité calculée sur 48 ou 60 mois sans tenir compte du montant total remboursé. Une mensualité plus basse peut simplement correspondre à une durée plus longue, avec davantage de temps de remboursement.
Conditions habituelles : apport, durée et acceptation du dossier
Les conditions exactes sont définies par chaque opération, mais un financement promotionnel peut prévoir un apport initial, une durée encadrée et l’acceptation du crédit par l’organisme prêteur. Les durées de crédit auto peuvent être modulables, généralement de 12 à 60 mois. Une durée de 12 à 36 mois réduit le temps de remboursement, mais augmente mécaniquement la mensualité.
Un apport de 10 à 20 % peut être demandé ou recommandé pour réduire le montant financé. Il ne doit pas épuiser votre épargne de précaution. Un véhicule entraîne aussi des dépenses d’assurance, de carburant ou de recharge, d’entretien et d’immatriculation. Conserver une marge budgétaire permet d’éviter un dossier trop tendu, même lorsque le taux annoncé est nul.
L’acceptation dépend de l’étude du dossier par l’organisme prêteur. Les justificatifs demandés, les revenus disponibles et la capacité de remboursement peuvent donc influencer l’accès à l’offre. Une simulation de mensualité ne vaut pas accord définitif. Le financement doit être validé avant de considérer la somme comme acquise dans votre budget.
Assurance et remboursement anticipé
L’assurance emprunteur n’est pas automatiquement gratuite parce que le taux est nul. Si elle est proposée, vérifiez son caractère facultatif, son tarif mensuel et son coût sur toute la durée. Une assurance ajoutée à chaque échéance augmente le montant réellement payé, même lorsque les intérêts du crédit sont pris en charge.
Vérifiez également les modalités de remboursement anticipé. Un crédit auto peut être remboursé avant son terme, mais les conditions applicables doivent être lues dans l’offre de prêt. Le contrat précise les démarches, le montant restant dû et les éventuels frais prévus. Ne vous limitez donc pas à la seule mention « taux 0 % » lors de la lecture du dossier.
La démarche la plus sûre avant de réserver votre Volkswagen
- Choisissez le véhicule et vérifiez sa disponibilité réelle, notamment s’il s’agit d’un modèle en stock.
- Consultez la page financement pour les particuliers ainsi que les conditions de l’offre active.
- Demandez un devis complet avec le prix, l’apport, le TAEG, la durée, l’assurance, les services et le coût total.
- Obtenez un second chiffrage avec une remise commerciale et une autre solution de financement.
- Faites valider le dossier avant de considérer la mensualité comme acquise.
Conservez les deux propositions pour les comparer ligne par ligne. Vérifiez la date de validité, le véhicule concerné et la condition liée à la commande ou à la livraison. Cette méthode permet aussi d’identifier les services facultatifs qui augmentent le coût de l’opération.
Enfin, prenez contact avec un concessionnaire Volkswagen pour connaître les véhicules éligibles près de chez vous et la date exacte de validité de l’opération. Pour un crédit auto taux 0 Volkswagen en 2026, cette vérification locale et écrite reste la meilleure manière de distinguer une possibilité promotionnelle d’une offre réellement accessible.