Un courrier pour clôturer un PEL doit permettre à la banque d’identifier sans ambiguïté votre plan, de valider votre demande et de virer les fonds sur le compte indiqué. Une lettre courte suffit, à condition d’y joindre les bons documents et de vérifier l’ancienneté du Plan Épargne Logement avant sa fermeture.
Un modèle de courrier pour clôturer votre PEL
Copiez cette trame en remplaçant les informations entre crochets. Adressez-la à votre agence ou au service indiqué par votre banque. Si votre PEL est détenu dans une banque en ligne, vérifiez dans votre espace client si une messagerie sécurisée ou un formulaire dédié est exigé. Certaines demandes dématérialisées nécessitent une validation particulière.
[Prénom NOM][Adresse][Code postal] [Ville][Téléphone][E-mail]
[Nom de la banque][Adresse de l’agence ou du service compétent][Code postal] [Ville]
À [Ville], le [date]
Objet : demande de clôture de mon Plan Épargne Logement n° [numéro du PEL]
Madame, Monsieur,
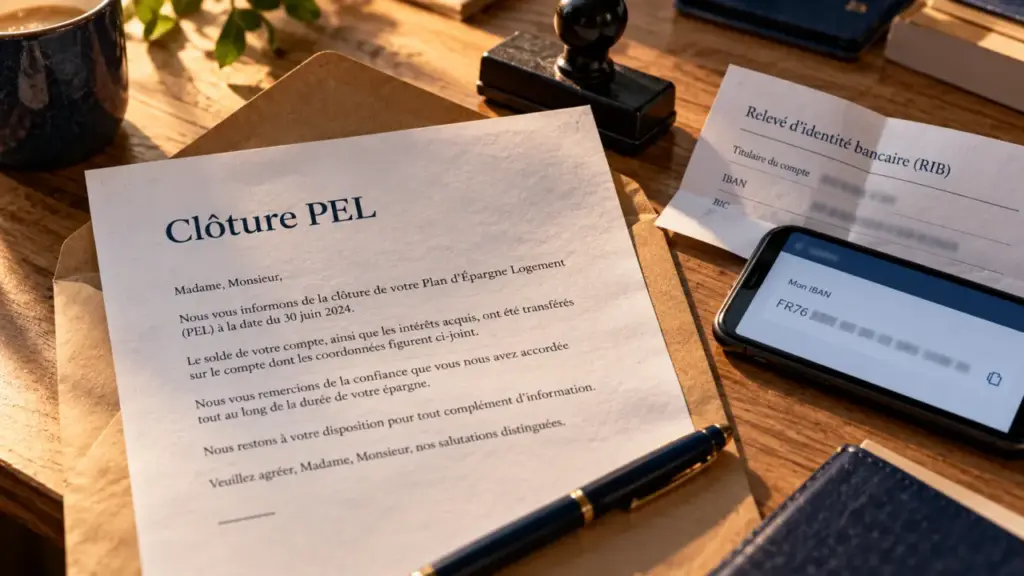
Je vous prie de bien vouloir procéder à la clôture de mon Plan Épargne Logement référencé n° [numéro du PEL], ouvert le [date d’ouverture, si connue].
Je vous demande de verser l’intégralité du capital épargné et des intérêts acquis sur le compte suivant : [IBAN du compte bénéficiaire], dont vous trouverez le relevé d’identité bancaire ci-joint.
Je vous remercie de me confirmer la prise en compte de cette demande ainsi que la date effective de clôture du plan.
Veuillez agréer, Madame, Monsieur, l’expression de mes salutations distinguées.
[Signature]
Les 6 éléments à vérifier avant l’envoi
Le principal risque de blocage ne vient pas de la formulation de la lettre, mais d’une information manquante ou incohérente. Relisez votre demande comme le ferait le service chargé du traitement : peut-il retrouver le contrat, vérifier votre identité et exécuter le virement sans vous recontacter ?
- Vos coordonnées complètes : nom, prénom, adresse et moyen de contact.
- Le numéro du PEL : il figure généralement sur les relevés ou dans l’espace client.
- Une demande explicite de clôture : ne parlez pas seulement de « retrait » ou de « déblocage ».
- Le compte de réception des fonds : indiquez l’IBAN et joignez le RIB si le compte est différent de votre compte habituel dans la banque.
- Une pièce d’identité recto-verso en cours de validité, lorsque l’établissement la demande.
- La signature de tous les titulaires si le plan est concerné par une cotitularité ou si la banque la réclame.
Un justificatif de domicile de moins de 3 mois peut aussi être demandé, notamment si votre adresse n’est plus à jour. N’envoyez jamais vos coordonnées bancaires depuis une adresse e-mail non sécurisée en réponse à un message douteux. Contactez directement votre banque si une instruction vous paraît inhabituelle.
Le décalage entre le contrat et le virement
Le PEL et le compte qui recevra les fonds n’ont pas la même fonction. Le premier identifie une épargne réglementée, tandis que le second sert de destination au virement. Des retards peuvent apparaître si le nom figurant sur le RIB est différent, si le compte est clos, si l’IBAN a été mal recopié ou si le compte appartient à un tiers. Un RIB lisible, au nom du titulaire, limite les contrôles complémentaires. Si vous souhaitez virer l’argent vers un compte externe ou partagé, demandez d’abord à votre banque si elle accepte cette destination.
Choisir le bon mode d’envoi et conserver une preuve
La procédure de fond reste proche d’une banque à l’autre : une demande signée, les justificatifs requis et une instruction de versement. En revanche, l’adresse de réception, la possibilité de signer en ligne et les pièces exigées peuvent varier. Consultez les modalités de votre établissement avant l’envoi, surtout si vous détenez votre PEL dans une banque en ligne.
| Solution | Intérêt | Précaution |
|---|---|---|
| Dépôt en agence | Vous pouvez vérifier le dossier avec un conseiller. | Demandez un tampon, un récépissé ou une copie datée. |
| Lettre recommandée avec accusé de réception | Elle établit la date de réception de votre demande. | Conservez la copie du courrier, le justificatif et l’accusé. |
| Espace client ou messagerie sécurisée | Cette solution est pratique lorsque la banque l’autorise. | Gardez une capture de l’envoi et le numéro de dossier. |
La lettre recommandée avec accusé de réception est la solution la plus protectrice lorsqu’un enjeu de date existe ou lorsque vous ne pouvez pas vous déplacer. Elle ne rend pas le traitement instantané, mais elle prouve la réception du courrier. Un dépôt en agence peut offrir la même traçabilité si l’établissement vous remet une preuve datée.
Un rendez-vous peut aussi être utile si vous hésitez sur l’impact financier de la clôture ou sur le placement des fonds récupérés. Dans tous les cas, conservez une copie complète de votre demande et des documents transmis.
Ce que vous perdez ou conservez selon l’âge du PEL
Un retrait partiel sur un PEL entraîne en principe sa clôture. Avant de signer, vérifiez sa date d’ouverture et son ancienneté exacte. La rémunération, les droits à prêt immobilier et une éventuelle prime d’État peuvent être affectés selon la date de fermeture.
| Ancienneté lors de la clôture | Conséquence principale à examiner |
|---|---|
| Avant 2 ans | Les intérêts peuvent être recalculés au taux du CEL. Les droits à prêt et la prime d’État ne sont pas conservés. |
| De 2 à 3 ans | La rémunération contractuelle est généralement conservée, mais les droits à prêt et la prime d’État sont perdus. |
| De 3 à 4 ans | Les droits à prêt peuvent être conservés. La prime d’État peut être réduite de 50 % selon le plan. |
| De 4 à 10 ans | Les avantages acquis sont en principe préservés. Les versements peuvent continuer dans la limite des règles du plan. |
| Après 10 ans | Pour certains PEL, les versements ne sont plus possibles, tandis que le plan peut rester ouvert jusqu’à son échéance. |
Les PEL ouverts à partir du 1er mars 2011 ont une durée maximale de 15 ans. À l’échéance, ils peuvent être transformés en livret classique selon les règles applicables. Les plans plus anciens obéissent à des régimes différents.
La fiscalité des intérêts dépend également de la date d’ouverture. Si vous comparez plusieurs options, demandez à votre conseiller le montant net estimé après les prélèvements applicables. Cette vérification permet de distinguer le capital récupéré du montant effectivement versé sur le compte bénéficiaire.
Après la demande : confirmation, délai et relance
Une fois le dossier complet et validé, le capital et les intérêts sont virés sur le compte désigné. Le délai indicatif de versement se situe souvent entre 3 et 15 jours ouvrés, mais il varie selon la banque, la complétude du dossier et les contrôles nécessaires. La date de réception du courrier ne correspond donc pas forcément à celle du virement.
Conservez tous les éléments : copie signée du courrier, RIB transmis, preuve de dépôt ou accusé de réception, puis confirmation de clôture. Ces documents permettent de suivre la demande et de répondre rapidement si la banque réclame une pièce supplémentaire.
Sans nouvelle au-delà du délai annoncé par votre établissement, relancez l’agence ou le service client en rappelant le numéro du PEL et la date d’envoi de votre demande. Ne clôturez pas dans l’urgence sans vérifier les conséquences : un échange avec un conseiller peut éviter de renoncer inutilement à des droits liés à un futur projet immobilier.