Avant de placer : donner une date et un rôle à chaque euro
Le court terme désigne généralement une durée de quelques mois à trois ans. Sur cet horizon, les actions, les SCPI et l’immobilier direct sont rarement adaptés. Leur valeur peut baisser lorsque vous avez besoin de récupérer vos fonds, tandis que leur revente peut prendre du temps. Le rendement espéré ne compense pas toujours ce risque de calendrier.
Calculer le rendement net d’un placement à court terme
Estimez le gain brut, les prélèvements et le montant final à partir de vos paramètres.
Résultats estimatifs
- Gain brut
- —
- Montant des prélèvements
- —
- Gain net
- —
- Capital final
- —
Calcul indicatif : il ne tient pas compte des frais, de la capitalisation, des pénalités de sortie ni des variations de valeur des fonds.
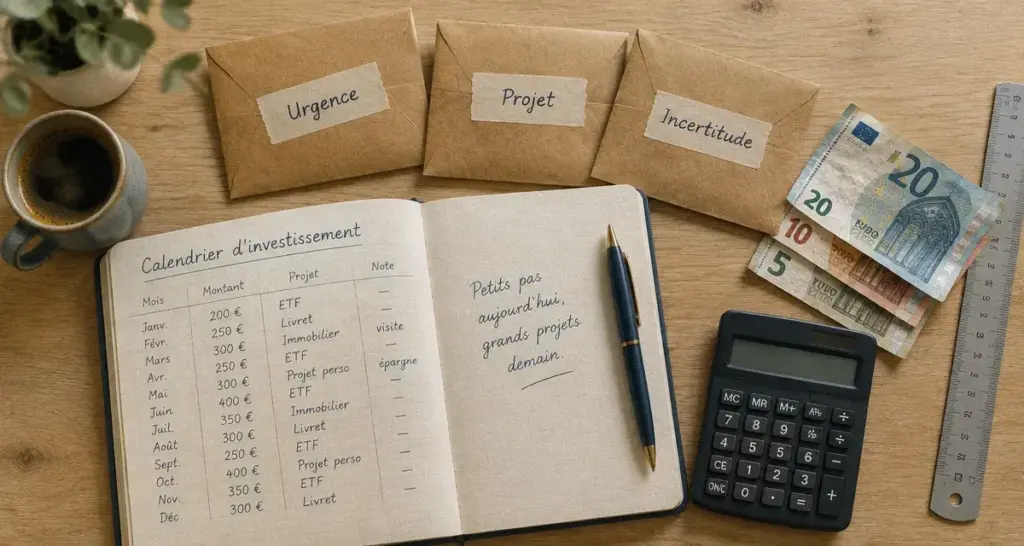
Commencez par répartir votre épargne en trois poches : l’argent nécessaire en cas d’imprévu, celui destiné à un projet daté et celui dont la date d’utilisation reste incertaine. L’épargne de précaution représente souvent trois à six mois de charges. Elle doit rester accessible immédiatement, sans frais ni risque de baisse. Un apport prévu dans 18 mois peut accepter une disponibilité un peu moins rapide, mais pas un blocage long ni une diminution du capital.
La liquidité compte davantage que le taux affiché
Un taux brut ne suffit pas pour comparer deux placements. Vérifiez le délai de retrait, les éventuelles pénalités de sortie, les conditions d’un taux promotionnel et la fiscalité. Un compte à terme à 4 % brut peut devenir moins intéressant qu’un livret exonéré si vous devez le clôturer avant l’échéance. De son côté, un fonds monétaire peut fluctuer légèrement : son rendement n’est jamais figé, même lorsqu’il vise une évolution régulière.
Pour un projet proche, la stabilité du support, la facilité du virement et la certitude de retrouver le montant prévu comptent souvent davantage qu’un supplément de rendement théorique. Cette approche évite de financer une urgence avec un actif qu’il faudrait vendre au mauvais moment.
Les solutions à comparer pour un horizon de moins de trois ans
| Solution | Capital et risque | Disponibilité | Fiscalité principale | Usage pertinent |
|---|---|---|---|---|
| Livret réglementé | Capital sécurisé | Immédiate | Intérêts exonérés | Précaution et projet proche |
| Super livret | Capital sécurisé selon l’établissement | Généralement rapide | PFU de 30 % | Somme temporaire au-delà des plafonds |
| Fonds monétaire | Capital non garanti | Selon l’enveloppe et les délais de traitement | PFU de 30 % hors enveloppe spécifique | Trésorerie à surveiller |
| Compte à terme | Capital garanti selon les conditions contractuelles | Limitée jusqu’à l’échéance | PFU de 30 % | Date de dépense certaine |
| Fonds en euros | Capital garanti selon le contrat, hors frais | Rachat en 7 à 60 jours | Fiscalité de l’assurance-vie | Horizon plutôt supérieur à deux ans |
Commencer par les livrets réglementés, puis traiter les excédents
Pour l’épargne totalement disponible, les livrets réglementés restent le premier réflexe. Le Livret A est plafonné à 22 950 € et le LDDS à 12 000 €. Leurs intérêts sont exonérés d’impôt sur le revenu et de prélèvements sociaux. Pour un couple, le plafond cumulé du Livret A et du LDDS atteint 69 900 €. Cette enveloppe permet déjà de conserver une réserve importante sans prendre de risque de marché.
Le LEP, prioritaire lorsqu’il est accessible
Le Livret d’épargne populaire est soumis à des conditions de revenus. Son plafond est de 10 000 € et son taux indiqué est de 2,7 %. Lorsqu’il est accessible, il mérite d’être rempli avant l’ouverture d’un produit fiscalisé : son exonération améliore directement le rendement net. Vérifiez régulièrement votre éligibilité, car elle dépend de votre situation fiscale.
Super livret : lire les petites lignes avant le versement
Les livrets bancaires non réglementés proposent parfois des taux d’appel élevés et des plafonds pouvant atteindre plusieurs millions d’euros. Ils peuvent servir à conserver temporairement une somme importante, mais le taux bonifié est souvent limité dans le temps ou en montant. Après la période promotionnelle, la rémunération peut baisser nettement.
Les intérêts sont soumis au prélèvement forfaitaire unique de 30 %, composé de 12,8 % d’impôt sur le revenu et de 17,2 % de prélèvements sociaux. Comparez donc le gain net sur toute la durée de détention, pas seulement le pourcentage annoncé. Vérifiez aussi la méthode de calcul des intérêts. Sur les livrets, un versement réalisé juste avant le début d’une quinzaine est plus favorable qu’un dépôt effectué juste après.
Fonds monétaires et compte à terme : choisir entre souplesse et visibilité
Les fonds monétaires investissent dans des titres de créance de très courte durée, comme des billets de trésorerie ou des certificats de dépôt. Leur rendement suit de près les taux du marché monétaire, dont la référence dépassait 3,9 %. Ils sont accessibles dans un compte-titres ou, parfois, dans une assurance-vie.
La valeur liquidative évolue chaque jour. Le risque reste généralement contenu, mais le capital n’est pas garanti. Cette solution convient à une épargne dont la date de sortie n’est pas parfaitement connue, à condition d’accepter une faible variation et de suivre le placement. Les frais du fonds et de l’enveloppe réduisent le rendement réellement perçu. Regardez aussi le délai d’exécution d’un ordre de vente et le temps nécessaire au virement vers votre compte bancaire.
Le compte à terme pour une échéance non négociable
Le compte à terme fixe une durée de blocage et une rémunération connue dès l’ouverture. Les taux bruts proposés se situent entre 1 % et 4,2 %, selon la durée et l’établissement. Cette solution convient à une dépense certaine à six, douze ou vingt-quatre mois, si vous êtes sûr de ne pas avoir besoin des fonds avant.
Un retrait anticipé peut entraîner une pénalité ou une baisse des intérêts. Lisez ce point dans les conditions contractuelles avant de souscrire. Le compte à terme offre une bonne visibilité, mais cette prévisibilité s’échange contre une disponibilité limitée.
L’assurance-vie et les placements plus risqués : ne pas les confondre avec une réserve disponible
Le fonds en euros d’une assurance-vie offre une protection du capital selon les modalités du contrat, mais il n’est pas aussi rapidement accessible qu’un livret. Un rachat peut prendre de 7 à 60 jours. Son rendement moyen est de 2,65 %, tandis que certains fonds dépassent 4 %, souvent sous condition de diversification vers des unités de compte.
Pour une somme nécessaire à très brève échéance, ces délais et ces conditions peuvent être peu adaptés. L’assurance-vie prend davantage de sens si votre horizon dépasse deux ans ou si vous souhaitez conserver une enveloppe dans la durée. Son intérêt fiscal se renforce après huit ans, mais cet avantage ne justifie pas d’y immobiliser l’argent prévu pour un projet imminent.
Comparez les frais d’entrée, les frais de gestion et les règles de garantie du fonds en euros, contrat par contrat. La disponibilité annoncée doit aussi être vérifiée dans les conditions de rachat, car elle peut différer d’un contrat à l’autre.
Le crowdfunding immobilier promet des rendements de 8 % à 12 % sur 12 à 36 mois, mais il comporte un risque réel de perte et de retard de remboursement. Il ne convient donc ni à une épargne de précaution ni à un placement sécurisé à court terme. Les obligations et les fonds obligataires présentent aussi un risque de variation : leur prix peut évoluer avec les taux d’intérêt.
Une méthode simple pour prendre la bonne décision
- Fixez l’échéance : notez le mois où les fonds devront être disponibles et prévoyez une marge de sécurité.
- Protégez d’abord l’urgence : conservez l’épargne de précaution sur des supports immédiatement disponibles, en privilégiant le LEP, puis le Livret A et le LDDS selon votre situation.
- Calculez le gain net : déduisez la fiscalité, les frais et les éventuelles pénalités du rendement brut annoncé.
- Adaptez le support : choisissez un livret pour une échéance incertaine, un compte à terme pour une date fixe ou un fonds monétaire pour une trésorerie flexible acceptant une faible variation.
- Évitez la course au taux : un placement court terme réussi restitue votre argent intégralement et à temps.
En pratique, le meilleur placement à court terme est souvent une combinaison. Les livrets réglementés couvrent la sécurité immédiate. Un compte à terme peut accueillir une somme destinée à une dépense planifiée, tandis qu’un fonds monétaire peut convenir à une trésorerie plus flexible, si vous acceptez l’absence de garantie du capital. Cette répartition préserve votre capacité à agir et évite de laisser toute votre trésorerie dormir sur un compte courant.