Après un décès, la banque bloque les comptes individuels dès qu’elle en est informée. Cette mesure ne signifie pas que l’argent est perdu ni qu’il restera immobilisé indéfiniment. Elle protège les héritiers, empêche les retraits non autorisés et permet de régler la succession dans le bon ordre. Le déblocage des fonds dépend ensuite de la situation familiale, des avoirs concernés et des documents transmis.
Pourquoi la banque bloque les comptes après un décès
Le blocage concerne en principe les comptes ouverts au seul nom du défunt : compte courant, livret, compte-titres ou compte d’épargne. Les procurations données du vivant du titulaire deviennent caduques. Personne ne peut donc continuer à utiliser sa carte, son chéquier ou ses accès en ligne, y compris un proche qui gérait habituellement ses finances.
La banque doit identifier les ayants droit avant de remettre les sommes. Elle vérifie aussi l’existence éventuelle de dettes, de prélèvements à régulariser ou de garanties liées à un crédit. Les fonds restent conservés sur les comptes du défunt ou peuvent être versés sur le compte du notaire lorsque celui-ci pilote le règlement de la succession.
Ce qui peut être réglé avant le partage
Le blocage n’empêche pas toute opération. Sur présentation des justificatifs nécessaires, certains frais peuvent être payés depuis le compte du défunt, notamment les frais funéraires, dans la limite légale applicable. Des dépenses liées à la conservation d’un bien ou à certaines échéances peuvent également nécessiter un traitement spécifique. Il est préférable de contacter rapidement le service succession de la banque plutôt que de laisser un prélèvement impayé sans explication.
Cette distinction est essentielle : payer une dépense urgente ne revient pas à distribuer l’héritage. Le virement final aux héritiers intervient seulement après la vérification de leurs droits et, le cas échéant, après le règlement des dettes et des droits de succession.
Banque, notaire et héritiers : qui peut demander le déblocage ?
La banque exécute le déblocage, mais elle ne tranche pas les droits successoraux. Son interlocuteur peut être le notaire chargé de la succession ou les héritiers eux-mêmes dans les situations simples. Le notaire intervient notamment lorsqu’il faut établir la dévolution successorale, traiter un bien immobilier, organiser un partage ou résoudre une difficulté entre les personnes concernées.
L’acte de notoriété, la pièce qui établit les héritiers
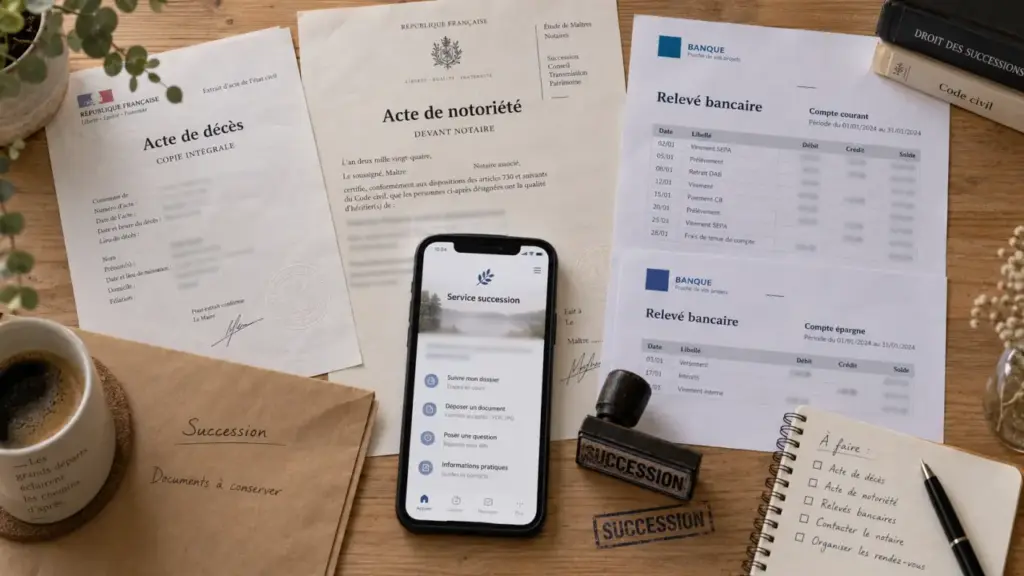
L’acte de notoriété est établi par le notaire. Il identifie les héritiers et précise leur qualité successorale. Il permet à la banque de savoir avec qui elle doit échanger et, dans de nombreux dossiers, sur quelles instructions elle pourra verser les fonds. Selon la situation, une attestation de dévolution, un certificat d’absence d’inscription de dernières volontés ou d’autres pièces peuvent compléter l’analyse.
Le notaire ne conserve pas les fonds pour retarder les héritiers. Il peut les recevoir sur un compte dédié afin de procéder à la liquidation : inventaire de l’actif, paiement du passif, calcul des droits, puis répartition selon les quote-parts de chacun. Cette centralisation évite qu’un héritier perçoive une somme qui devrait servir à régler une dette commune ou revenir en partie à un autre ayant droit.
Un dossier simple peut parfois être réglé sans notaire
Le recours au notaire n’est pas systématiquement obligatoire. Pour une petite succession sans bien immobilier, sans testament connu, sans contrat de mariage particulier ni désaccord entre héritiers, la banque peut accepter une procédure simplifiée. Les héritiers doivent alors démontrer leur qualité et agir de façon concordante. Chaque établissement applique ses propres vérifications : une simple copie du livret de famille ne suffira donc pas toujours.
Un compte joint mérite une attention particulière. Le cotitulaire survivant peut généralement continuer à l’utiliser, car il est présumé propriétaire d’une partie des fonds. Toutefois, les sommes appartenant réellement au défunt doivent être intégrées à la succession. À l’inverse, un compte indivis exige l’accord des indivisaires pour les opérations. Il n’offre donc pas la même souplesse qu’un compte joint.
Les documents à préparer pour accélérer le traitement
Préparer un dossier cohérent dès le premier contact limite les échanges successifs avec la banque. Commencez par signaler le décès à chaque établissement concerné et indiquez les coordonnées de la personne qui suit le dossier. Ne videz pas un compte, ne faites pas circuler de fonds entre proches et conservez les relevés : ces opérations compliquent la reconstitution de l’actif successoral.
- l’acte de décès ;
- une pièce d’identité des héritiers ou du représentant désigné ;
- le livret de famille ou les documents établissant le lien avec le défunt ;
- l’acte de notoriété lorsque le notaire l’a établi ;
- les coordonnées bancaires des bénéficiaires ou du compte de l’étude notariale ;
- les factures et justificatifs nécessaires à toute demande de paiement urgent, notamment pour les obsèques.
Pour éviter les incohérences, vérifiez que les noms, prénoms et adresses correspondent d’un document à l’autre. Une orthographe différente, un changement de nom non justifié ou l’absence d’un héritier connu peut suspendre l’instruction. Si un héritier vit à l’étranger, anticipez aussi les formalités de traduction, de légalisation ou d’apostille qui peuvent être demandées selon le pays.
Le détail qui ralentit souvent un dossier n’est pas le montant du compte, mais la circulation des informations entre les intervenants. Une attestation incomplète ou envoyée seulement à la banque, alors que le notaire attend le même élément, crée une rupture dans le traitement. Tenir une liste commune des documents envoyés, de leur date et de leur destinataire permet de repérer ce qui manque et d’éviter les doublons.
Combien de temps faut-il pour recevoir les fonds ?
Il n’existe pas de délai unique. Une succession bancaire simple, avec des héritiers clairement identifiés et un dossier complet, peut avancer en quelques semaines. Lorsque le notaire intervient, le règlement global prend fréquemment plusieurs mois. La déclaration de succession doit en principe être déposée dans les 6 mois du décès lorsque celui-ci est survenu en France. Ce calendrier fiscal influence souvent la clôture du dossier, sans imposer à lui seul la date du virement.
| Situation | Éléments à vérifier | Effet habituel sur le délai |
|---|---|---|
| Compte individuel, héritiers identifiés, pas de difficulté | Justificatifs et instructions de versement | Traitement souvent plus rapide |
| Petite succession sans notaire | Accord des héritiers et pièces acceptées par la banque | Procédure simplifiée possible |
| Bien immobilier ou actifs variés | Notoriété, évaluation, déclaration et partage | Plusieurs mois sont souvent nécessaires |
| Désaccord, héritier introuvable ou dossier international | Preuves complémentaires et échanges juridiques | Allongement parfois important |
Les principaux freins sont l’existence d’un testament, une indivision, la vente d’un bien immobilier, des dettes importantes, un héritier mineur ou protégé, et un désaccord sur le partage. Tant que ces points ne sont pas réglés, la banque ne peut pas répartir librement les avoirs entre les héritiers.
Suivre le déblocage sans bloquer la succession
Désignez, si tous les héritiers l’acceptent, un interlocuteur chargé de centraliser les demandes. Cela ne lui donne pas le droit de décider seul du partage, mais réduit les messages contradictoires. Demandez à la banque la liste précise des pièces attendues et au notaire le calendrier des prochaines étapes : acte de notoriété, inventaire, déclaration, paiement des dettes, puis projet de répartition.
Avant de signer un acte de partage ou de donner des instructions de virement, relisez les montants : solde des comptes, frais prélevés, sommes versées au notaire, dépenses réglées et quote-part de chaque héritier. En cas de désaccord, n’exigez pas un déblocage partiel improvisé. Une solution négociée, formalisée par le notaire, protège davantage chacun et permet à la banque d’exécuter des instructions claires.
Le déblocage des fonds ne dépend donc pas uniquement de la réactivité bancaire. Un dossier complet, des héritiers identifiés et des consignes cohérentes créent les meilleures conditions pour transformer le blocage initial en virement final sécurisé.