Un conseiller en investissement immobilier vous aide à définir une stratégie, à sélectionner un placement et à en évaluer les conséquences financières et fiscales. Son intérêt ne se limite pas à trouver un appartement : il doit vérifier que l’opération convient à votre budget, à vos objectifs et aux risques que vous pouvez supporter. Encore faut-il connaître le périmètre de sa mission et la manière dont il est rémunéré.
Un accompagnement qui commence avant la recherche du bien
Le premier travail du conseiller consiste à comprendre votre situation : revenus, crédits, patrimoine, épargne disponible, fiscalité et projets familiaux. Préparer sa retraite, obtenir un revenu immédiat ou transmettre un patrimoine ne conduit pas nécessairement au même investissement. L’horizon de détention et le temps disponible pour gérer une location comptent autant que le rendement annoncé.
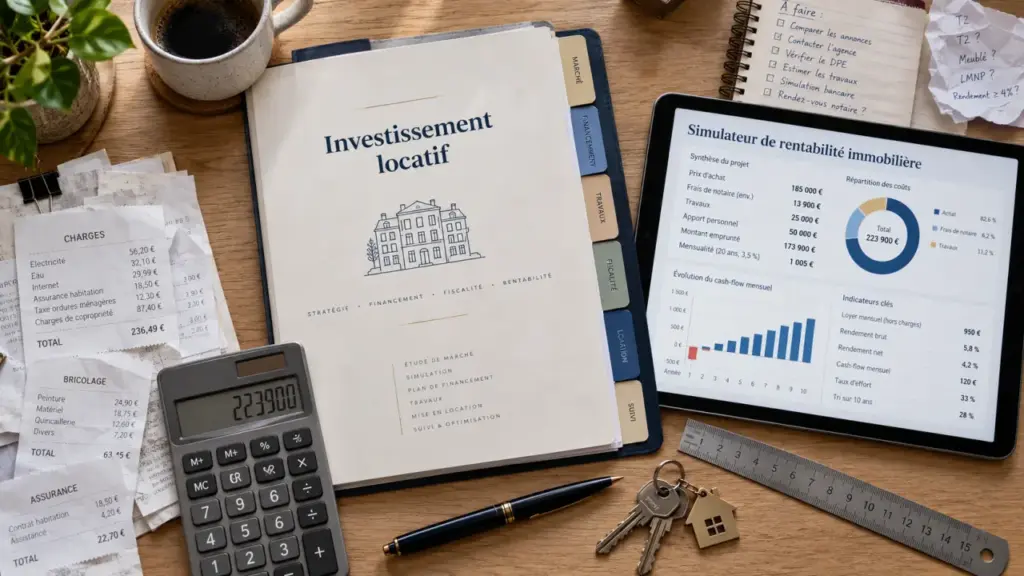
Simulateur de rentabilité locative
Renseignez votre projet pour obtenir une estimation détaillée, calculée à partir des hypothèses saisies.
Résultats estimés
Hypothèses et formules : les frais d’acquisition correspondent au prix d’achat multiplié par le taux indiqué. Le coût total est égal au prix + frais d’acquisition + travaux + mobilier. Les loyers corrigés sont les loyers annuels multipliés par (1 − taux de vacance). Le rendement brut est le rapport entre ces loyers corrigés et le coût total ; le rendement net retranche les charges annuelles saisies (charges non récupérables, taxe foncière, assurance et gestion). La mensualité utilise la formule d’un prêt amortissable à taux fixe ; à taux nul, elle correspond au capital divisé par le nombre de mensualités. Le cashflow mensuel retranche aux encaissements mensuels les charges mensuelles, la mensualité et, après impôt, l’impôt mensuel. L’effort d’épargne correspond à la valeur positive du cashflow négatif après impôt, ou à zéro si celui-ci est positif. Les résultats sont indicatifs et ne constituent pas un conseil financier ou fiscal.
Un bon diagnostic peut conduire à différer un achat, à réduire le budget ou à privilégier un autre support. Investir toute son épargne dans un logement, sans réserve pour les travaux et les périodes sans locataire, fragilise même une opération bien située.
Pensez votre financement comme un radeau : sa solidité ne dépend pas seulement de sa capacité à avancer, mais de sa flottabilité lorsqu’une charge imprévue arrive. Demandez au conseiller de tester un loyer interrompu, un équipement à remplacer et une dépense personnelle urgente survenant ensemble. Cette réserve de sécurité doit rester mobilisable, et non être absorbée par l’apport. Le vrai critère devient alors la capacité à conserver le bien sans devoir le revendre dans l’urgence.
Ce professionnel ne remplace pas tous les intervenants. L’agent immobilier intervient principalement dans la transaction, le courtier dans la recherche de financement, et le notaire dans la sécurisation juridique de l’acquisition et de la transmission. Le conseiller en gestion de patrimoine adopte généralement une approche plus large, intégrant aussi les placements financiers. Plusieurs compétences peuvent être réunies dans un même cabinet, mais elles doivent être identifiées.
Choisir un placement plutôt que suivre une promesse de rendement
La sélection repose d’abord sur des éléments vérifiables : demande locative, loyers réellement pratiqués, transports, emplois, état du bâtiment, copropriété et performance énergétique. Le conseiller doit confronter le prix demandé aux caractéristiques du marché, estimer les travaux avec les professionnels compétents et intégrer les contraintes de mise en location. Un prix négocié ne compense pas une demande locative insuffisante.
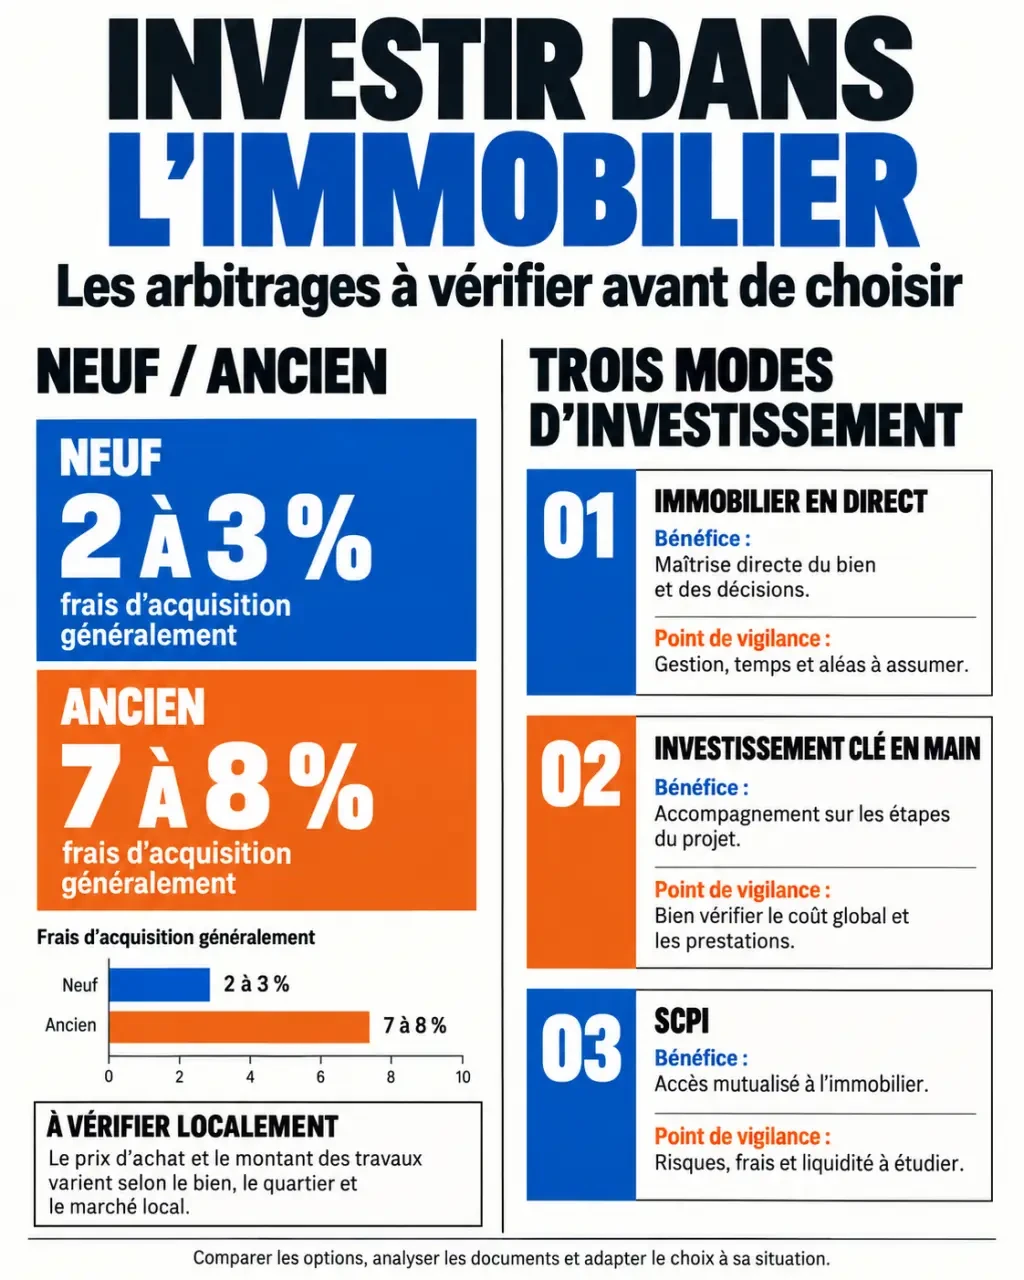
Neuf, ancien, vide ou meublé : des arbitrages liés
Les frais d’acquisition couramment appelés « frais de notaire » représentent généralement 2 à 3 % dans le neuf, contre 7 à 8 % dans l’ancien. Cependant, le neuf peut présenter une surcote allant jusqu’à 20 %. Ces écarts doivent être vérifiés localement : des frais réduits ne suffisent pas à rendre un achat plus rentable. Dans l’ancien, l’analyse des travaux privatifs et collectifs est déterminante.
La location vide et la location meublée impliquent des obligations, des coûts et une fiscalité différents. Le meublé nécessite un équipement adapté et son renouvellement ; la rotation des occupants dépend du marché ciblé. Le choix doit partir des besoins des locataires, puis être comparé sur la durée, sans se limiter à un avantage fiscal.
| Solution | Intérêt principal | Point à vérifier |
|---|---|---|
| Immobilier en direct | Maîtrise du bien et des décisions | Gestion, travaux et concentration du risque |
| Investissement clé en main | Délégation de la recherche et de certaines démarches | Honoraires cumulés, responsabilités et suivi réel |
| SCPI | Détention indirecte et mutualisation du patrimoine | Frais, risque de perte et délais de revente |
Une société civile de placement immobilier, ou SCPI, n’est ni un livret disponible à tout moment ni un placement garanti. De même, le « clé en main » désigne une prestation d’accompagnement, pas une protection contre les impayés ou la moins-value.
Exiger des calculs qui vont au-delà de la rentabilité brute
Le conseiller doit remettre une projection compréhensible, avec des hypothèses explicites. Le rendement brut rapporte les loyers annuels au coût retenu pour l’investissement : exigez de savoir si celui-ci inclut les frais d’acquisition, les honoraires, les travaux et le mobilier. Pour comparer plusieurs opérations, la méthode doit rester identique.
Une approche nette retranche notamment les charges non récupérables, la taxe foncière restant à votre charge, les assurances, la gestion et l’entretien. La vacance locative doit également être intégrée. Le cashflow mesure la trésorerie restante après les encaissements et les décaissements, dont les échéances de crédit ; il faut préciser s’il est présenté avant ou après impôt. Un rendement positif peut donc coexister avec un effort d’épargne mensuel.
Financement et fiscalité doivent être étudiés ensemble
Le montage financier prend en compte l’apport, la capacité d’emprunt, l’assurance emprunteur, les garanties et la réserve conservée après l’achat. Le prêt amortissable, le prêt in fine et le prêt d’achat-revente répondent à des besoins différents ; ils ne sont pas interchangeables. Le conseiller peut préparer et comparer les options dans les limites de ses habilitations, mais seule la banque décide d’accorder le crédit.
En location vide, les recettes relèvent généralement des revenus fonciers, avec un choix entre micro-foncier et régime réel lorsque les conditions le permettent. En meublé, elles relèvent des bénéfices industriels et commerciaux, ou BIC, avec les régimes micro-BIC ou réel et les statuts LMNP ou LMP selon la situation. Déficit foncier, traitement des charges, revente et éventuel impôt sur la fortune immobilière doivent être examinés ensemble, selon les règles applicables au projet.
Une réduction d’impôt ne justifie jamais, à elle seule, un investissement. Pour une détention en SCI, un démembrement ou une transmission, faites valider le montage par un notaire et, selon le sujet, un expert-comptable ou un professionnel habilité.
Vérifier les compétences, le prix et les engagements du conseiller
L’appellation « conseiller en investissement immobilier » ne suffit pas à connaître les autorisations du professionnel. Le cadre dépend des actes réalisés : transaction immobilière, intermédiation en crédit ou conseil portant sur des instruments financiers. La carte professionnelle adaptée, notamment la carte T pour les activités de transaction concernées, ne remplace pas les habilitations nécessaires aux autres prestations.
Le statut de conseiller en investissements financiers, ou CIF, concerne un autre périmètre réglementaire et ne vaut pas autorisation générale pour toutes les activités immobilières. Demandez les justificatifs correspondant précisément aux services proposés, ainsi qu’une attestation d’assurance de responsabilité civile professionnelle.
Les compétences utiles mêlent analyse du marché local, financement, lecture des documents de copropriété et compréhension des enjeux fiscaux. Un diplôme ou une formation constitue un repère, mais ne remplace ni ces vérifications ni des exemples de dossiers argumentés.
- Rémunération : quels honoraires payez-vous et quelles commissions sont versées par des partenaires ?
- Sélection : le conseiller compare-t-il plusieurs solutions ou uniquement un catalogue commercial ?
- Livrables : recevrez-vous un audit écrit, une étude de marché et des projections détaillées ?
- Périmètre : qui assure les visites, la négociation, les travaux et la mise en location ?
- Suivi : que prévoit le contrat après l’acquisition et à quel coût ?
Pour un premier rendez-vous, préparez vos revenus, charges, crédits, avis d’imposition, épargne disponible et objectifs. Demandez ensuite une proposition écrite précisant les prestations, les exclusions et le coût total. La valeur du conseil se juge à la qualité des arbitrages expliqués, pas à une rentabilité promise ni à la pression pour réserver rapidement.