Un crédit à la consommation Cofidis peut financer un projet précis, une dépense imprévue ou le regroupement de plusieurs échéances. Avant toute demande en ligne, comparez les formules, simulez plusieurs durées et vérifiez que la mensualité reste compatible avec votre budget. Une réponse de principe ne vaut pas un accord définitif : le dossier doit encore être étudié au regard de votre solvabilité.
Choisir la formule adaptée à son besoin de financement
Les solutions de crédit à la consommation ne répondent pas aux mêmes besoins. Le choix dépend du montant nécessaire, de la visibilité souhaitée sur les remboursements et de votre situation financière. Un financement ponctuel ne se gère pas comme une réserve disponible ou comme le regroupement de plusieurs dettes.
Estimer la mensualité d’un prêt personnel
Estimation indicative pour un prêt personnel amortissable à taux fixe. Saisissez vos paramètres pour obtenir une simulation basée sur une formule d’amortissement standard.
Résultats indicatifs
- Mensualité hors assurance
- —
- Mensualité avec assurance
- —
- Total des intérêts
- —
- Coût total de l’assurance
- —
- Montant total remboursé
- —
Calcul utilisé : M = C × i / (1 − (1 + i)−n), avec un taux mensuel i égal au taux annuel nominal divisé par 12, un capital C et n mensualités. En cas de taux nul, la mensualité hors assurance correspond au capital divisé par la durée.
Cette estimation ne tient pas nécessairement compte des frais, garanties, taxes ou modalités contractuelles. Le TAEG doit être vérifié dans l’offre concernée. Elle ne constitue ni une réponse de principe ni un accord de crédit. Ce calcul est limité à un prêt personnel amortissable à taux fixe et ne simule pas un crédit renouvelable à taux révisable ni un rachat de crédits.
| Solution | Usage principal | Montant et durée mentionnés | Fonctionnement |
|---|---|---|---|
| Prêt personnel | Travaux, véhicule, équipement, voyage ou trésorerie | De 500 € à 35 000 €, de 6 à 84 mois | Taux fixe et mensualités connues à l’avance |
| Crédit renouvelable Accessio | Besoin ponctuel et répété de liquidités | De 500 € à 6 000 € | Réserve reconstituée au fil des remboursements, taux révisable |
| Rachat de crédits | Regrouper plusieurs mensualités | De 3 000 € à 80 000 €, jusqu’à 144 mois | Une nouvelle mensualité, avec une durée potentiellement réaménagée |
Le prêt personnel pour un budget lisible
Le prêt personnel est un crédit non affecté. Dans le cadre présenté, les fonds peuvent financer différents projets sans que vous ayez à justifier précisément leur utilisation. Son principal intérêt tient au taux fixe et à une échéance définie dès la signature. Vous connaissez donc le nombre de mensualités, leur montant et le coût total indiqué dans l’offre.
Cette formule convient lorsqu’un montant est clairement identifié et que vous recherchez un calendrier de remboursement stable. Les montants mentionnés vont de 500 € à 35 000 €, pour une durée de 6 à 84 mois. La durée choisie influence directement le niveau de la mensualité et le coût total du financement.
Le crédit renouvelable pour une réserve, avec vigilance
Le crédit renouvelable met à disposition une réserve d’argent utilisable selon les besoins. À mesure que le capital est remboursé, la réserve se reconstitue. Cette souplesse peut convenir à un imprévu ou à des dépenses réparties dans le temps, mais elle demande un suivi attentif. Le taux est révisable et une utilisation répétée peut rendre le coût moins facile à mesurer.
Pour une réserve de 500 €, les mensualités indiquées commencent à 35 € en mode express, 25 € en mode rapide et 21 € en mode confort. Une mensualité plus basse allonge généralement la durée du remboursement. Avant d’utiliser la réserve, vérifiez donc la durée prévue et le montant total à rembourser, pas seulement la somme prélevée chaque mois.
Simuler avant de demander : regarder au-delà de la mensualité
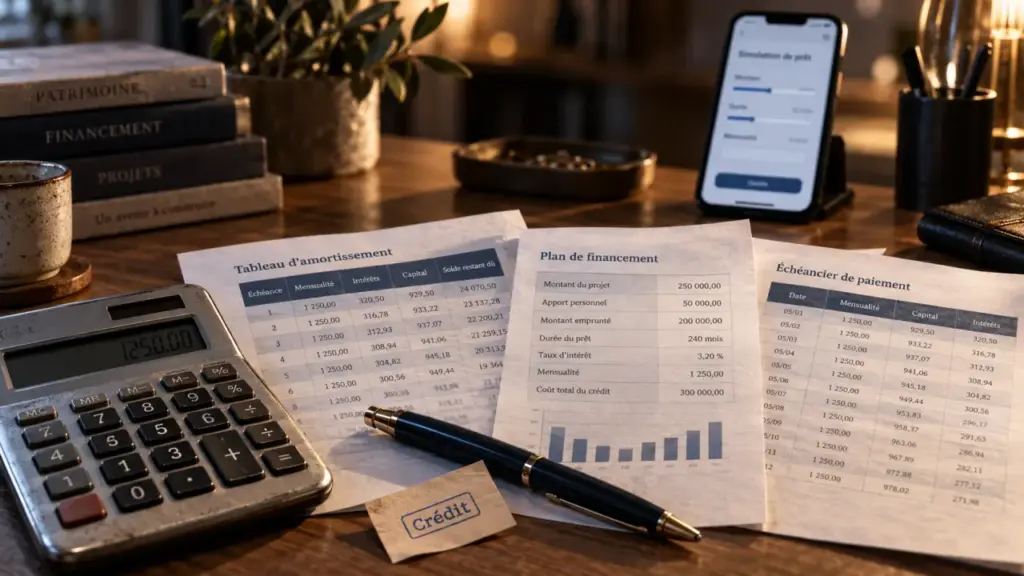
La simulation de crédit permet de faire varier le montant emprunté et la durée pour obtenir une estimation des échéances. Elle aide à comparer les possibilités avant de remplir la demande, mais ne vaut pas une acceptation de prêt. Comparez au moins deux ou trois scénarios : une durée courte, une durée intermédiaire et une durée plus longue.
La mensualité donne une vision immédiate du crédit, mais elle ne suffit pas à en mesurer le coût. Une échéance réduite peut libérer de la marge chaque mois, tout en augmentant le nombre de prélèvements et, souvent, le montant total dû. Regardez donc le tableau d’amortissement ou, à défaut, mettez en regard le capital emprunté, la durée, le TAEG et le total à rembourser.
Cette comparaison permet aussi d’évaluer l’effet d’une durée plus longue sur le budget. Une mensualité compatible avec vos revenus doit laisser une marge pour les dépenses variables, les charges annuelles et les imprévus. Le montant choisi ne doit pas absorber toute votre capacité d’épargne.
TAEG, assurance et montant total dû : les repères utiles
Le TAEG, ou taux annuel effectif global, sert à comparer le coût d’offres présentant le même montant et la même durée. Il doit être lu avec le montant total dû, qui indique ce que le crédit coûte sur toute sa durée. Ces deux données complètent la mensualité et donnent une vision plus juste de l’engagement.
L’assurance emprunteur est facultative dans les offres présentées. Selon les garanties prévues, elle peut couvrir notamment le décès, l’invalidité, l’incapacité ou la perte d’emploi. Elle augmente toutefois le coût global du crédit. Dans un exemple cité, le TAEA est de 9,94 %, avec un coût de 20,10 € au premier mois et de 419,70 € sur la durée totale.
Du formulaire au virement : les étapes d’une demande Cofidis
Une demande de crédit en ligne commence par le choix du projet, du montant et de la durée. Le formulaire recueille ensuite les informations nécessaires à l’étude de votre situation. Une réponse de principe peut être communiquée environ 10 minutes après la demande, mais elle reste soumise à la vérification du dossier et des pièces transmises.
Préparer les justificatifs et l’étude de solvabilité
Cofidis évalue la capacité de remboursement avant de donner une réponse définitive. Les documents demandés peuvent notamment concerner l’identité, le domicile, les revenus, l’avis d’imposition et le RIB. Ils servent à comparer la mensualité envisagée avec vos charges, vos revenus et les crédits déjà en cours.
Un refus peut donc intervenir malgré une première réponse favorable. La réponse de principe ne doit pas être considérée comme un financement acquis. Attendez la validation du dossier et la confirmation des conditions du contrat avant d’engager une dépense liée au crédit.
Offre, signature et délai légal
Lorsque le dossier est accepté, l’emprunteur reçoit une offre de contrat de prêt. Elle précise notamment le montant, la durée, les échéances, le TAEG, le coût total et l’éventuelle assurance. Pour un crédit d’une durée supérieure à 3 mois, un contrat est obligatoire.
Après la signature, vous disposez d’un délai de rétractation de 14 jours calendaires. Le versement des fonds intervient par virement. Sur demande expresse, le délai indiqué est de 8 jours minimum. Le calendrier exact dépend donc de l’avancement du dossier, de la signature et des modalités prévues.
Rembourser sans fragiliser son budget
Le remboursement s’effectue habituellement par prélèvement automatique. Avant de signer, vérifiez que l’échéance laisse une marge suffisante pour les dépenses variables, les charges annuelles et les imprévus. Un montant supportable sur le papier peut devenir difficile à tenir s’il mobilise toute la trésorerie disponible.
Pour juger la faisabilité du crédit, partez de votre budget réel. Intégrez les échéances déjà prélevées, les dépenses irrégulières et les périodes où vos charges augmentent. Cette vérification complète l’étude de solvabilité réalisée par le prêteur, sans la remplacer.
Rachat de crédits : réduire l’échéance ne réduit pas toujours le coût
Le rachat de crédits vise à regrouper plusieurs dettes en une seule mensualité. Il peut simplifier la gestion du budget et réduire l’effort mensuel lorsque plusieurs prélèvements se cumulent. En contrepartie, l’allongement de la durée peut augmenter le coût total du financement.
Pour comparer l’opération, examinez la nouvelle échéance, la durée restante, le montant total dû et les conditions exactes du nouveau contrat. Une baisse mensuelle ne suffit pas à déterminer si le regroupement est financièrement plus intéressant. Les montants mentionnés pour cette solution vont de 3 000 € à 80 000 €, avec une durée pouvant atteindre 144 mois.
Des ajustements ou des reports d’échéances peuvent être prévus selon les conditions contractuelles. Ils ne sont pas automatiques : renseignez-vous avant d’en avoir besoin. Un remboursement anticipé mérite également d’être étudié avec le prêteur pour connaître les modalités applicables. Un crédit responsable est un crédit dont la durée, la mensualité et le coût total ont été compris avant la signature.