Le calcul de l’amortissement LMNP repose sur une formule simple : base amortissable ÷ durée d’utilisation. Mais le montant obtenu n’est pas forcément déductible en totalité. Au régime réel, il faut d’abord exclure le terrain, distinguer les composants du logement et le mobilier, puis appliquer un plafond fiscal lié aux loyers et aux charges.
Déterminer ce qui peut réellement être amorti
L’amortissement répartit le coût d’un bien sur sa durée d’utilisation. C’est une charge comptable sans décaissement annuel correspondant : vous ne payez pas cette somme chaque année, mais elle peut réduire votre résultat imposable dans la catégorie des bénéfices industriels et commerciaux, ou BIC.
Calculateur d’amortissement LMNP
Estimation au régime réel, à partir des données saisies et des hypothèses d’amortissement retenues.
Résultats de l’estimation
| Composant | Base amortissable | Durée | Dotation annuelle | Prorata 1re année | Montant déductible |
|---|
Méthode utilisée : résultat avant amortissement = loyers − charges ; plafond de déduction = max(0 ; loyers − charges) ; amortissement déductible = min(amortissement disponible ; plafond).
Cette déduction individualisée concerne le régime réel. En micro-BIC, l’abattement forfaitaire représente les charges : vous ne pouvez pas déduire en plus les amortissements effectivement calculés.
Retirer le terrain et justifier sa valeur
Le terrain n’est pas amortissable, y compris pour un appartement : son prix comprend une quote-part foncière. Il faut donc ventiler le prix d’acquisition entre terrain et construction. Une proportion de 15 % pour le terrain constitue une hypothèse d’exemple, pas un forfait automatiquement accepté.
La localisation, les caractéristiques du bien et des comparaisons foncières pertinentes doivent étayer cette répartition. Les données DVF peuvent contribuer à l’analyse, sans suffire systématiquement à isoler la valeur du terrain.
Séparer bâti, meubles, travaux et frais
Le logement doit être décomposé en éléments ayant des durées d’utilisation différentes : gros œuvre, toiture, installations et agencements. Le mobilier et l’électroménager font l’objet de lignes distinctes. Les frais d’acquisition peuvent, selon les règles et options comptables applicables, être passés en charges ou incorporés au coût des immobilisations ; la fraction rattachée au terrain ne devient pas amortissable.
Pour les travaux, distinguez l’entretien courant des dépenses immobilisables. Une réparation peut relever des charges, tandis qu’une rénovation augmentant durablement les avantages économiques du bien peut être amortie. La nature réelle de l’intervention prime sur le seul montant de la facture.
Appliquer la formule avec des durées cohérentes
En amortissement linéaire, la dotation annuelle complète se calcule ainsi : montant amortissable du composant ÷ durée d’utilisation retenue. Additionnez ensuite les dotations de chaque composant et de chaque équipement.
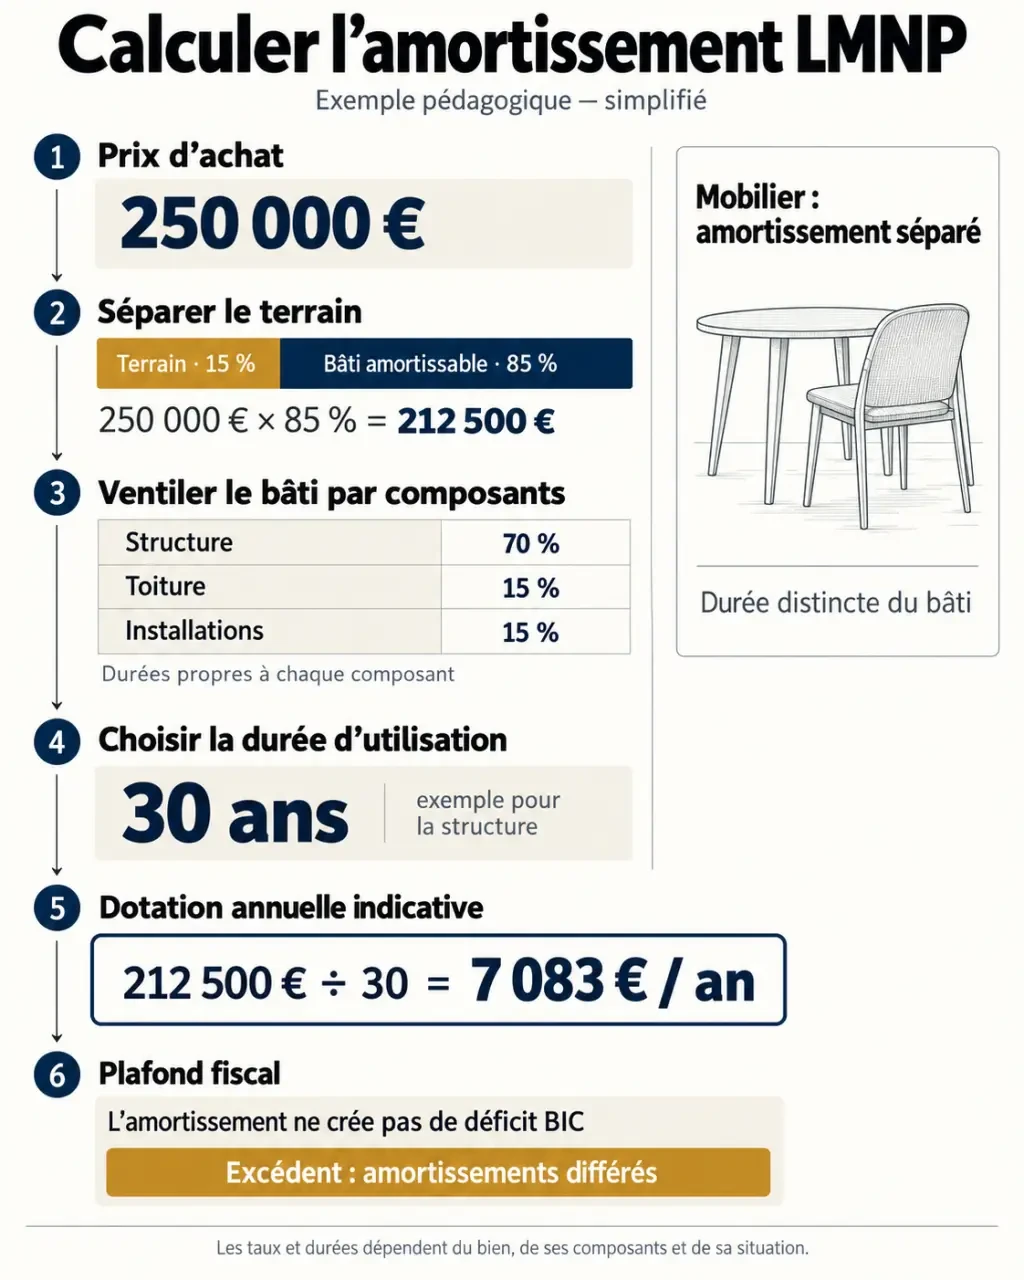
Les durées suivantes sont des repères indicatifs, à adapter à l’état du bien et à sa durée d’utilisation prévisible. Pour un logement ancien, il faut apprécier la durée résiduelle, et non reprendre mécaniquement celle d’un élément neuf.
| Élément | Durée indicative | Point à vérifier |
|---|---|---|
| Gros œuvre | 50 à 80 ans | Structure et état général |
| Toiture | 20 à 25 ans | Ancienneté et rénovation récente |
| Installations techniques | 25 à 30 ans | Nature et état des réseaux |
| Aménagements | 12 ans, à adapter | Usage et durée résiduelle |
| Mobilier et équipements | 5 à 10 ans | Robustesse et renouvellement prévu |
Une télévision peut ainsi être amortie sur 5 ans, soit 20 % par an, et une table de séjour sur 10 ans, soit 10 % par an. Ces exemples ne dispensent pas de justifier la durée retenue pour les équipements concernés.
Un exemple pour vérifier votre calcul
Prenons un logement acheté 250 000 €, avec une quote-part terrain justifiée de 15 %. Le bâti représente alors 212 500 €. Pour une première estimation simplifiée sur 30 ans : 250 000 × 85 % ÷ 30 = environ 7 083 € par an. En comptabilité, la décomposition par composants remplace cette durée globale simplifiée.
Ajoutons 8 000 € de mobilier amorti sur 7 ans : la dotation correspondante atteint environ 1 143 € par an. La dotation totale estimative est donc de 8 226 € pour une année complète, avant application du plafond fiscal.
La première année, appliquez un prorata temporis à compter de la mise en service, et non automatiquement depuis la signature chez le notaire. Pour une mise en service au 1er juillet et un exercice clôturé au 31 décembre, la dotation représente approximativement une demi-annuité, selon la convention de calcul retenue.
Passer de l’amortissement calculé à l’amortissement déductible
L’article 39 C du CGI limite la déduction fiscale : l’amortissement ne peut pas créer ni aggraver un déficit. Dans le cas simple d’un logement exclusivement affecté à la location, le plafond correspond aux loyers acquis diminués des autres charges déductibles afférentes au bien.
Ces charges peuvent notamment comprendre les intérêts d’emprunt, les assurances, les frais de gestion et les dépenses déductibles supportées par le bailleur. Attention : le remboursement du capital du crédit n’est pas une charge déductible.
La formule pratique est : amortissement déductible = montant le plus faible entre l’amortissement disponible et le résultat positif avant amortissement. Si ce résultat est nul ou négatif, aucune déduction d’amortissement n’est possible pour l’exercice.
| Calcul illustratif | Montant |
|---|---|
| Loyers annuels | 10 000 € |
| Charges hors amortissement | 8 000 € |
| Plafond de déduction | 2 000 € |
| Dotation annuelle : 150 000 € × 2 % | 3 000 € |
| Amortissement déduit | 2 000 € |
| Amortissement non déduit reportable | 1 000 € |
Les amortissements régulièrement comptabilisés mais non déduits peuvent être reportés sans limitation de durée, sous réserve des conditions applicables. Leur utilisation ultérieure reste soumise au même plafond. Ce stock est distinct des déficits LMNP issus des autres charges, qui obéissent à leurs propres règles.
Pensez à ce stock comme à une réserve de graines : son volume ne dit pas quand elle pourra produire un effet fiscal. Pour anticiper son utilisation, projetez la baisse des intérêts d’emprunt et la fin d’amortissement de certains meubles. Ces changements peuvent dégager une capacité de déduction future, même avec des loyers stables.
Comparer les régimes sans oublier la revente
Le régime réel mérite une simulation lorsque les charges et les amortissements effectivement déductibles dépassent l’abattement du micro-BIC. Pour une location meublée classique relevant d’un abattement de 50 %, comparez cette moitié des recettes avec vos déductions réelles, en intégrant les frais comptables. Les locations touristiques suivent des règles spécifiques : ne transposez pas automatiquement cet abattement.
Ne confondez pas résultat fiscal et trésorerie. Un résultat imposable nul n’efface ni les échéances du prêt ni les travaux à financer. Inversement, l’amortissement réduit le bénéfice sans entraîner de paiement annuel supplémentaire.
La fiscalité à la revente doit aussi entrer dans la comparaison. Dans le régime des plus-values immobilières des particuliers applicable au LMNP, les amortissements déduits minorent désormais, en principe, le prix d’acquisition retenu pour calculer la plus-value. Des exceptions existent notamment pour certaines résidences-services. Faites confirmer le traitement de votre bien avant de conclure à un gain fiscal définitif.
Un simulateur fournit une estimation utile si ses hypothèses sont modifiables. Pour sécuriser le calcul, préparez l’acte d’achat, les factures de frais, travaux et mobilier, la justification du terrain, la date de mise en service et le relevé des loyers et charges.
Le suivi doit distinguer valeur brute, durée, dotation annuelle, amortissement cumulé et montant fiscalement reportable. Ces éléments alimentent le registre des immobilisations et la déclaration de résultats n° 2031 avec ses annexes. Un expert-comptable spécialisé est particulièrement utile pour valider la ventilation initiale et comparer plusieurs horizons de détention.