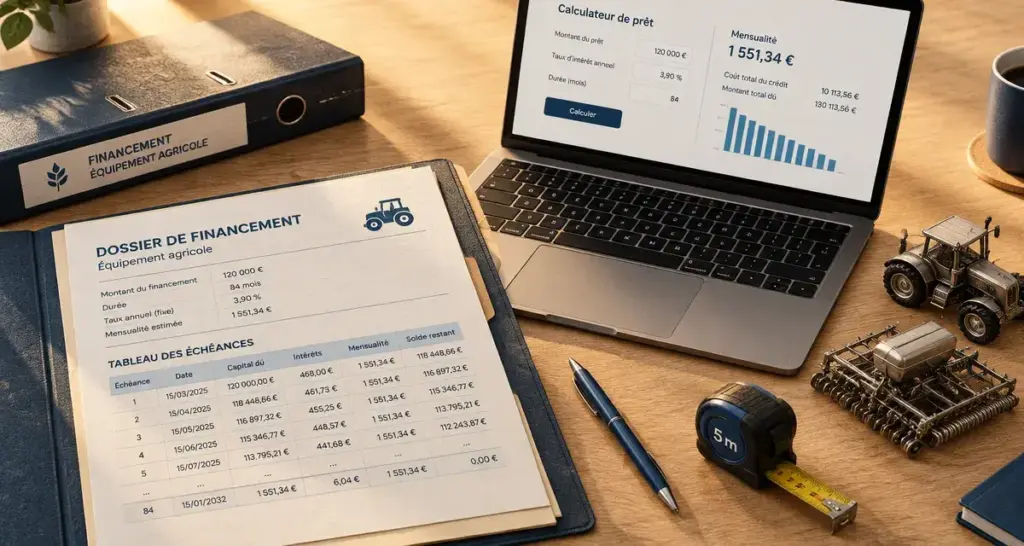
Une simulation de prêt Agilor permet d’estimer le financement d’un tracteur, d’un équipement viticole, de cuves inox ou d’un autre matériel professionnel avant de s’engager. Elle met en regard le prix du projet et la trésorerie réelle de l’exploitation : montant financé, durée, rythme des remboursements et éventuel différé. Cette première estimation aide à préparer une demande cohérente auprès d’un concessionnaire, d’un partenaire vendeur ou du Crédit Agricole.
Ce qu’une simulation Agilor permet d’anticiper
Agilor désigne un dispositif de financement destiné aux investissements en matériels agricoles et professionnels. Selon le projet et le partenaire, il peut concerner des équipements liés à l’agriculture, à la viticulture, à l’agroalimentaire ou à la production : matériel agricole, installations techniques, équipements de transformation ou solutions de stockage.
Calculateur d’échéance de financement Agilor
Estimez le montant des échéances selon la formule d’un emprunt amortissable à échéances constantes.
Estimation indicative
Résultat indicatif : ce calcul ne modélise pas automatiquement les frais, assurances, garanties ni les effets spécifiques d’un différé. Il ne constitue pas une offre de financement.
La simulation ne remplace pas l’étude du dossier par l’organisme bancaire. Elle sert à visualiser une hypothèse de financement : le capital à financer, la durée envisagée, le montant et la fréquence des échéances, ainsi que les conditions applicables au moment de la demande. Le résultat reste donc indicatif tant que le financeur n’a pas vérifié l’éligibilité du matériel, la situation de l’entreprise et les justificatifs requis.
Partir du besoin d’investissement plutôt que du seul prix affiché
Pour obtenir une simulation utile, partez du devis complet et non du seul prix catalogue. Intégrez les accessoires indispensables, les frais liés à la mise en service lorsqu’ils figurent dans le projet, l’apport éventuel et la TVA. Le Crédit Agricole indique que la TVA liée aux investissements agricoles peut, selon l’offre, être financée. Ce point modifie le montant à emprunter et doit être confirmé dans l’étude personnalisée.
Avant de choisir une durée, examinez aussi la fonction économique du matériel. Génère-t-il un gain de productivité ? Évite-t-il une prestation extérieure ? Améliore-t-il la qualité de production ou répond-il à un remplacement indispensable ? Ces éléments donnent un repère concret pour apprécier la capacité de remboursement et la durée d’utilisation prévue de l’équipement.
Les informations à préparer avant de simuler
Une estimation fiable dépend de la précision des données communiquées. Préparer les éléments en amont facilite l’échange avec le concessionnaire ou le conseiller et limite les ajustements entre la première simulation et le dépôt du dossier.
- Le devis détaillé et le descriptif du matériel à acheter ;
- Le montant total de l’investissement et la part que vous souhaitez financer ;
- Le montant de l’apport, s’il est prévu ;
- La durée souhaitée et la date estimée de mise à disposition ;
- Le rythme de trésorerie de l’exploitation ou de l’activité ;
- La situation de la TVA et le besoin éventuel de l’inclure au financement ;
- Un plan de financement et les pièces relatives à l’exploitation si elles sont demandées.
Choisir une échéance qui suit les encaissements
Le remboursement le plus court n’est pas toujours le mieux adapté. Il doit rester supportable pendant les périodes où les charges se cumulent. Les solutions présentées par Arsilac mentionnent quatre périodicités : échéances annuelles, semestrielles, trimestrielles ou mensuelles. Une exploitation dont les recettes sont concentrées après une récolte peut préférer une échéance annuelle. Une activité aux flux plus réguliers peut retenir une cadence trimestrielle ou mensuelle.
Le calendrier de production doit être comparé au tableau d’amortissement dès la simulation. Une échéance positionnée après la période de commercialisation peut limiter les tensions de caisse, alors qu’un remboursement placé pendant les avances de culture risque de peser davantage sur la trésorerie. Le choix de la périodicité dépend donc des encaissements attendus et des charges récurrentes de l’activité.
Durée, différé et taux : lire une estimation avec prudence
Le montant des échéances dépend directement du capital financé, de la durée, de la périodicité, du taux et des éventuels frais ou garanties. Allonger la durée allège généralement chaque échéance, mais peut augmenter le coût total du financement. À l’inverse, une durée courte réduit souvent le coût des intérêts, au prix d’un effort de trésorerie plus marqué.
| Paramètre | Effet à examiner dans la simulation |
|---|---|
| Montant financé | Il augmente si l’apport est limité ou si la TVA est intégrée lorsque cette possibilité est acceptée. |
| Durée | Elle joue sur le niveau des échéances et sur le coût global du financement. |
| Périodicité | Elle doit correspondre au cycle des recettes et aux charges récurrentes de l’activité. |
| Différé | Il peut décaler le début des remboursements, sous réserve des conditions du dossier. |
| Taux et frais | Ils déterminent le coût final. Demandez toujours les conditions applicables à votre projet. |
Des repères chiffrés qui ne constituent pas une offre
À titre d’exemple, Arsilac annonçait des durées de financement de 1 à 10 ans et un différé de remboursement pouvant aller jusqu’à 21 mois, selon les conditions du dossier. Pour la région PACA, les taux indicatifs communiqués le 05/12/2024 étaient de 3,40 % sur 1 à 5 ans, 3,50 % sur 6 à 7 ans et 3,70 % sur 8 à 10 ans. Ces taux étaient réévalués mensuellement selon les régions et les conditions de marché.
Ces données ne permettent pas de déduire le taux de votre financement. Avant toute signature, demandez le taux applicable, le coût total, l’existence de frais de dossier, les garanties éventuelles et les modalités de remboursement anticipé. La simulation doit aussi préciser si le différé modifie le coût global ou les conditions de remboursement.
Crédit classique, crédit-bail ou location financière : quel cadre comparer ?
La simulation de prêt Agilor doit servir à comparer le mode de financement, pas uniquement la mensualité ou l’échéance annoncée. Les trois formules n’impliquent pas le même rapport à la propriété du matériel ni les mêmes options en fin de contrat.
| Solution | Principe à vérifier | À privilégier lorsque |
|---|---|---|
| Crédit classique | Vous financez l’achat du matériel par un emprunt. | Vous souhaitez acquérir directement l’équipement et construire un plan de remboursement adapté. |
| Crédit-bail | Le matériel est financé dans un cadre incluant généralement une option d’achat en fin de contrat. | Vous voulez étudier une formule associant l’usage du matériel et la possibilité de l’acquérir à terme. |
| Location financière | Vous louez l’équipement sur une période définie. Les conditions de fin de contrat doivent être lues avec attention. | Vous recherchez avant tout un usage encadré et une visibilité sur les loyers. |
Pour comparer correctement, demandez une présentation homogène : durée, montant des échéances, premier loyer ou apport, conditions de fin de contrat, valeur résiduelle si elle existe et coût total. Les conséquences comptables et fiscales dépendent de votre situation. Un échange avec votre expert-comptable peut compléter l’étude financière et aider à comparer les formules sur la durée.
Passer de la simulation au dossier de financement
Une fois l’hypothèse retenue, le concessionnaire, le vendeur partenaire ou le conseiller bancaire peut accompagner la création du dossier et sa transmission. L’espace Agilor V2 présenté par Arsilac permet notamment de simuler, de créer un dossier, de consulter son avancement et, selon le parcours proposé, de recourir à la signature électronique. La création d’un dossier y est annoncée en moins de 5 minutes, mais l’instruction complète dépend ensuite des éléments à fournir et de l’étude du financeur.
- Validez le matériel, le fournisseur et le devis.
- Comparez plusieurs scénarios de durée, d’échéance et de montant financé.
- Choisissez le mode de financement à étudier : crédit classique, crédit-bail ou location financière.
- Transmettez les justificatifs demandés et les informations sur le projet.
- Examinez l’offre définitive avant signature : taux, coût, échéancier, assurances éventuelles et conditions particulières.
Une simulation de prêt Agilor ne cherche pas uniquement à obtenir l’échéance la plus basse. Elle doit rendre l’investissement soutenable, préserver la trésorerie d’exploitation et rester cohérente avec la durée d’utilisation prévue du matériel. La simulation sert à préparer la décision ; seule l’étude du dossier permet de connaître les conditions finalement proposées par le financeur.