Une panne de voiture, un loyer en retard ou des frais de santé peuvent pousser à chercher un crédit sans contrôle FICP. Pourtant, dans le circuit bancaire classique, un prêt accordé sans vérification du fichier n’existe pas. Cette réalité ne ferme pas toutes les portes. Elle oblige à choisir une solution compatible avec les revenus, les charges et l’urgence réelle du besoin.
Pourquoi un crédit sans contrôle FICP n’est pas une offre bancaire normale
Le FICP est le Fichier national des incidents de remboursement des crédits aux particuliers. Géré par la Banque de France, il recense notamment certains incidents de paiement liés à un crédit ainsi que les personnes ayant déposé un dossier de surendettement. Avant d’accorder un crédit à la consommation, un établissement prêteur doit consulter ce fichier. Un organisme qui promettrait un prêt sans contrôle FICP contournerait donc le cadre habituel de prévention du surendettement.
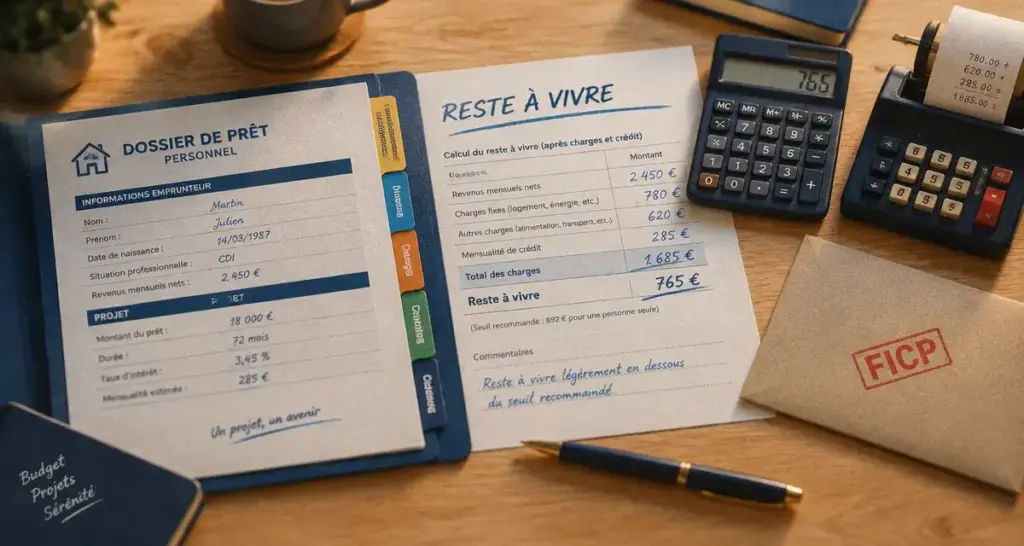
Calculer son reste à vivre après une mensualité
Saisissez vos montants mensuels pour obtenir un repère budgétaire avant et après la mensualité envisagée.
Revenus et charges mensuels
Résultats estimatifs
revenus − dépenses − crédits en cours − mensualité envisagée
0,00 € − 0,00 € − 0,00 € − 0,00 € = 0,00 €
Ce calcul est un repère budgétaire indicatif. Il ne prédit pas l’acceptation d’un crédit et ne constitue pas une décision de prêteur.
Une inscription au FICP ne signifie pas une interdiction bancaire générale ni un refus automatique de toute aide financière. Elle signale toutefois un risque que les prêteurs examinent avec prudence. Ils analysent les revenus réguliers, les charges fixes, les dettes en cours, la stabilité de la situation et surtout le reste à vivre après le paiement de la future mensualité.
Ne pas confondre FICP et interdiction bancaire
Le FICP concerne les incidents de remboursement de crédits. Il se distingue du FCC, associé notamment aux incidents de chèques, et du FNCI, qui porte sur les chèques irréguliers. Une personne peut donc être inscrite dans un fichier sans l’être dans les autres. Avant toute démarche, vérifier précisément sa situation évite de constituer un dossier sur une hypothèse erronée.
Une promesse d’acceptation immédiate doit alerter
Les annonces qui garantissent un « crédit FICP sans justificatif », une réponse certaine ou des fonds débloqués contre des frais à avancer présentent un risque élevé. Un prêteur sérieux peut refuser un dossier. Il ne promet pas un accord sans analyser la capacité de remboursement.
L’urgence financière réduit parfois la vigilance. Elle doit pourtant inciter à ralentir avant de transmettre des documents personnels ou de verser de l’argent. Une offre qui demande une avance pour une assurance, une taxe ou des frais de déblocage mérite une vérification particulièrement attentive.
Les solutions envisageables malgré un fichage
La réponse dépend moins de l’étiquette « FICP » que de la cause du besoin. Financer une dépense indispensable, alléger des mensualités trop lourdes ou traiter une difficulté durable ne nécessite pas le même outil. Voici les principales pistes à comparer avec lucidité.
| Solution | Pour quel besoin ? | Point de vigilance |
|---|---|---|
| Microcrédit personnel | Projet favorisant l’insertion : mobilité, permis, formation, équipement essentiel ou soins | Montant limité et étude détaillée du budget |
| Regroupement de crédits | Réorganiser plusieurs échéances lorsque le budget reste soutenable | Coût global potentiellement plus élevé si la durée s’allonge |
| Accompagnement social | Urgence de vie ou difficulté ponctuelle | Aides et modalités variables selon la situation |
| Dossier de surendettement | Impossibilité durable de faire face aux dettes | Procédure encadrée à envisager sans créer une nouvelle dette |
Le microcrédit personnel pour un projet utile
Le microcrédit personnel est souvent la voie la plus réaliste lorsqu’un financement répond à un projet concret. Il peut servir à réparer un véhicule nécessaire au travail, financer le permis, suivre une formation, déménager pour un emploi ou régler certains frais de santé.
Son intérêt ne repose pas sur une promesse de crédit rapide à tout prix. Il s’agit d’un financement limité, accompagné et construit autour d’un remboursement possible. Le dossier peut être présenté avec l’aide d’une structure sociale ou d’un organisme spécialisé. L’objectif consiste à financer une dépense qui améliore la situation, plutôt qu’à repousser une difficulté déjà installée.
Regrouper ou traiter les dettes existantes
Le regroupement de crédits peut réunir plusieurs dettes en une seule mensualité. Il n’est pertinent que si le nouveau plan améliore réellement l’équilibre mensuel et si son coût total est compris. Une mensualité réduite peut s’accompagner d’une durée plus longue et d’un montant total à rembourser plus élevé.
Pour une personne fichée FICP, l’acceptation dépend notamment du niveau d’endettement, des revenus, de la nature des crédits et, dans certains cas, d’une garantie. Si les difficultés sont structurelles, déposer un dossier de surendettement peut être plus protecteur que contracter une dette supplémentaire.
Préparer un dossier cohérent plutôt que multiplier les demandes
Une succession de demandes en ligne ne rend pas un dossier plus solide. Elle peut entraîner des refus répétés, faire perdre du temps et exposer à des intermédiaires douteux. La démarche utile consiste à clarifier le besoin, chiffrer le montant minimal nécessaire et montrer ce qui rendra la mensualité supportable.
- Rassembler les justificatifs de revenus et les relevés de charges récurrentes.
- Établir la liste complète des crédits, des impayés et des échéances à venir.
- Calculer le budget restant après le logement, l’énergie, l’alimentation, le transport et les assurances.
- Expliquer précisément l’objet du financement et son utilité : mobilité, retour à l’emploi, formation ou dépense essentielle.
- Prévoir une mensualité prudente, y compris en cas de baisse temporaire des revenus.
Le budget sert de repère avant même de convaincre un organisme. Si la mensualité envisagée oblige à réduire l’alimentation, le chauffage ou le règlement d’autres factures, le financement n’est probablement pas adapté. Cette lecture permet de distinguer une dépense qui rétablit une autonomie, comme la réparation d’un véhicule de travail, d’un crédit qui ne fait que repousser le déséquilibre.
Les profils ne sont pas jugés sur le seul contrat de travail
Un CDI peut rassurer, mais il ne suffit pas si les charges absorbent déjà l’essentiel des ressources. À l’inverse, une personne en intérim, indépendante ou bénéficiaire de revenus modestes peut parfois être accompagnée lorsque les entrées d’argent sont identifiables, que le projet est cohérent et que le reste à vivre demeure suffisant.
Le statut de propriétaire peut aussi être étudié dans certains montages. Il ne garantit toutefois aucun accord et ne justifie pas de prendre un risque disproportionné sur son logement. Dans tous les cas, l’organisme examine la capacité réelle à rembourser, pas seulement la situation professionnelle ou patrimoniale.
Vérifier son fichage et agir pour en sortir
Il est possible de vérifier sa situation auprès de la Banque de France. Cette étape permet de connaître la nature du fichage, d’éviter les confusions entre les différents fichiers et d’identifier le créancier à contacter. Lorsqu’un incident est régularisé, la radiation peut intervenir selon les modalités applicables.
Sans régularisation, une inscription au FICP peut durer jusqu’à 5 ans pour un incident de paiement. La durée dépend de la situation concernée et des démarches effectuées auprès du créancier.
Dans le cadre d’un dossier de surendettement, l’inscription peut aller jusqu’à 7 ans. Elle peut être limitée à 5 ans si le plan est respecté sans incident. Ces délais ne doivent pas conduire à attendre sans agir. Contacter les créanciers, demander un échéancier réaliste et conserver les preuves de règlement aide à reprendre le contrôle du dossier.
Éviter les pièges quand le besoin est urgent
Le principal risque n’est pas seulement de payer trop cher un crédit. Il est aussi de perdre de l’argent avant même de recevoir les fonds. Refusez toute demande de virement préalable présentée comme des frais de dossier, une assurance obligatoire, une taxe de déblocage ou une garantie remboursable.
Méfiez-vous également des interlocuteurs qui échangent uniquement par messagerie, refusent de détailler les conditions ou demandent vos accès bancaires. Une annonce très rapide, sans justificatif et sans analyse du budget, ne prouve pas qu’un financement est réellement disponible. Elle peut au contraire masquer une tentative de fraude.
Avant de signer, demandez le montant total à rembourser, le TAEG, la durée, le montant exact des mensualités, les conséquences d’un retard et les éventuels frais. Lisez tous les documents, même si l’offre est présentée comme valable seulement quelques heures.
Un financement adapté repose sur une mensualité supportable et des conditions transparentes. Lorsqu’aucune solution de crédit ne respecte ces deux exigences, l’accompagnement social ou la procédure de surendettement peuvent être plus appropriés qu’une nouvelle demande urgente.