Posséder une maison de vacances ou un appartement en bord de mer modifie radicalement votre profil de risque. Contrairement à votre logement principal, votre résidence secondaire subit de longues périodes d’inoccupation. Si l’assurance n’est pas toujours une obligation légale stricte, sauf en cas de copropriété ou de prêt immobilier en cours, elle est une nécessité absolue pour éviter de lourdes conséquences financières en cas de sinistre.
Pourquoi assurer une résidence secondaire malgré l’inoccupation ?
Le risque majeur d’une résidence secondaire réside dans son absence de vie quotidienne. Un dégât des eaux qui se déclenche après votre départ peut causer des dommages structurels irréparables avant même d’être détecté. De la même manière, le vol et le vandalisme sont facilités par la connaissance, par des tiers, des périodes d’absence prolongée. Sans une couverture adaptée, vous restez seul responsable face aux dommages causés à autrui, notamment si une fuite d’eau chez vous inonde les voisins du dessous dans une copropriété. L’assurance habitation est donc un bouclier pour votre responsabilité civile.
La clause d’inhabitation : le piège à éviter absolument
La clause d’inhabitation est une disposition méconnue qui peut réduire, voire annuler, votre indemnisation. Elle stipule généralement qu’au-delà d’une période d’absence consécutive, souvent comprise entre 30 et 90 jours, certaines garanties ne s’appliquent plus ou voient leur plafond diminuer. Pour contourner ce risque, vérifiez si votre contrat comporte cette mention avant la signature. Vous pouvez négocier une extension de garantie ou opter pour un contrat spécifique sans clause d’inhabitation. Pensez également à utiliser un système de télésurveillance ou à demander à un voisin de confiance de relever le courrier, car ces gestes permettent parfois de justifier d’une présence et de limiter l’application stricte de cette clause.
Extension de MRH ou contrat spécifique : quelle solution choisir ?
Deux options s’offrent à vous pour couvrir votre résidence secondaire. L’extension de votre contrat Multirisque Habitation (MRH) actuel est souvent la solution la plus économique. Votre assureur ajoute votre résidence secondaire comme une dépendance à votre contrat principal. C’est une option idéale si votre résidence secondaire est peu meublée et que vous souhaitez centraliser vos dossiers. À l’inverse, le contrat spécifique est préférable si votre résidence secondaire possède des caractéristiques uniques comme une piscine, des dépendances étendues, des objets de valeur ou une localisation en zone à risque. Il permet d’ajuster précisément les plafonds d’indemnisation et d’inclure des options que votre contrat principal ne propose pas.
Le budget à prévoir en 2026
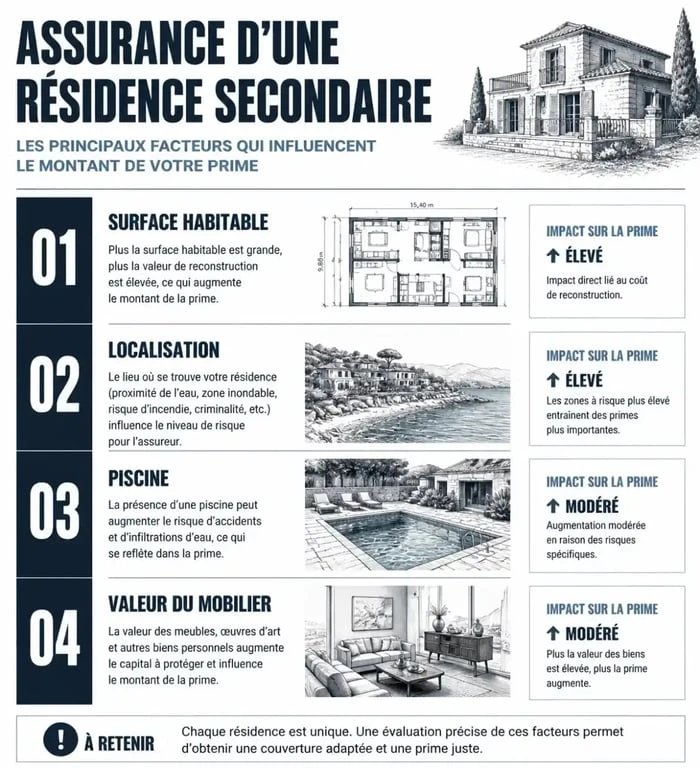
Le coût d’une assurance pour résidence secondaire est variable, mais les données de marché permettent d’établir des repères. Le prix moyen constaté se situe généralement entre 226 € et 353 € par an. Ce tarif dépend de plusieurs facteurs. La surface du logement est directement proportionnelle au coût de reconstruction. La localisation en zones exposées aux catastrophes naturelles comme les inondations ou les tempêtes augmente le risque. La présence d’équipements tels qu’une piscine ou un jardin génère des options supplémentaires, tout comme la valeur du capital mobilier présent à l’intérieur. Pour obtenir le tarif le plus juste, utilisez des comparateurs en ligne pour mettre en balance les garanties socles et les options indispensables comme le rééquipement à neuf ou la protection juridique.
| Facteur | Impact sur la prime |
|---|---|
| Surface du logement | Directement proportionnel au coût de reconstruction. |
| Localisation | Les zones exposées aux catastrophes naturelles augmentent le risque. |
| Présence d’équipements | La couverture d’une piscine ou d’un jardin génère des options supplémentaires. |
| Capital mobilier | La valeur des biens assurés à l’intérieur influence le montant de la prime. |
Check-list pour une protection optimale
Pour garantir la sérénité de vos séjours, assurez-vous que votre contrat inclut plusieurs éléments fondamentaux. La responsabilité civile est indispensable pour couvrir les dommages causés aux tiers. La garantie vol et vandalisme doit être vérifiée, notamment sur les conditions d’effraction requises pour déclencher l’indemnisation. Le rééquipement à neuf est une option cruciale pour ne pas subir une décote sur vos meubles et équipements en cas de sinistre total. Enfin, une assistance 24/7 est un atout précieux en cas d’urgence, comme une serrure cassée ou une fuite majeure, surtout quand vous n’êtes pas sur place pour gérer les réparateurs. Prendre le temps de comparer les franchises et les plafonds d’indemnisation vous permettra de choisir une offre qui répond réellement à vos besoins spécifiques de propriétaire.