Floa propose en France des solutions de paiement en plusieurs fois et de paiement différé, notamment chez des commerçants partenaires. Si vous recherchez « CB Floa France », l’essentiel est de distinguer le règlement par carte bancaire, la facilité de paiement choisie et les conditions qui l’accompagnent. Floa appartient au groupe BNP Paribas, mais cette appartenance ne signifie ni acceptation automatique de votre demande ni financement systématiquement gratuit.
Identifier Floa et le service proposé au moment de l’achat
Floa est une fintech spécialisée dans les solutions de paiement et de financement, filiale de BNP Paribas depuis février 2022. Elle s’adresse à deux publics : les particuliers qui souhaitent étaler ou décaler une dépense, et les commerçants qui veulent proposer ces possibilités à leurs clients.
Dans un parcours d’achat, Floa peut intervenir comme partenaire de paiement du vendeur. Vous achetez un produit ou un service auprès d’une enseigne ; la facilité de paiement relève, elle, des conditions de l’offre Floa présentée. Le commerçant et l’intervenant chargé du financement n’ont donc pas nécessairement le même rôle. Cette distinction est utile pour savoir à qui adresser une question sur la livraison, une échéance ou un remboursement.
Une solution présente en ligne et en magasin
Les solutions Floa peuvent être intégrées sur le web, sur mobile et en magasin. Leur disponibilité dépend toutefois du partenaire, du canal utilisé et de l’offre retenue. Une enseigne proposant un paiement fractionné sur son site ne le propose pas nécessairement dans les mêmes conditions à sa caisse physique.
Floa est également déployée dans plusieurs pays européens. Cette présence ne rend pas les offres uniformes d’un pays à l’autre : pour un achat en France, ce sont les conditions du parcours français qui doivent guider votre décision, notamment pour les cartes acceptées et les modalités de remboursement.
Choisir entre 3 fois, 4 fois, 10 fois et paiement différé
Ces formules répondent à des besoins différents. Le paiement fractionné répartit une dépense sur plusieurs échéances, tandis que le paiement différé reporte le règlement à une date convenue. Le financement en 10 fois est présenté parmi les offres Floa comme un crédit à la consommation : il mérite une lecture attentive des informations contractuelles, au-delà du seul montant mensuel.
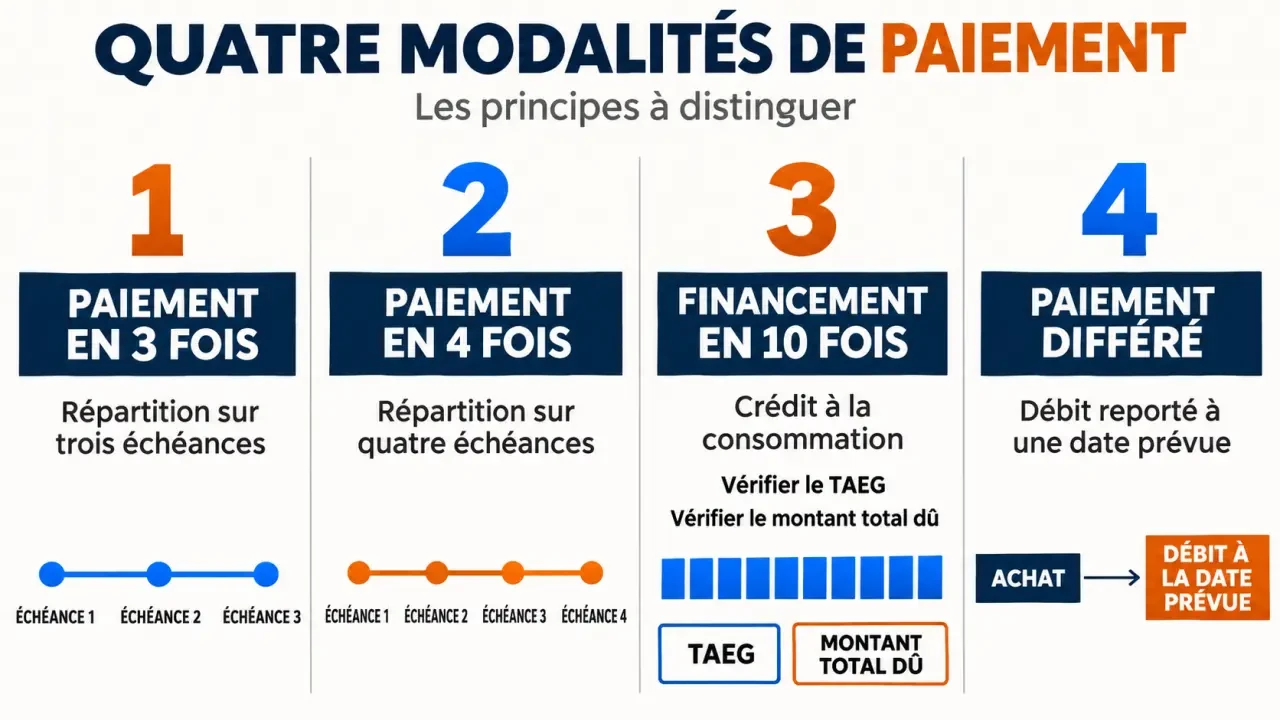
| Formule | Principe | Point à vérifier |
|---|---|---|
| Paiement en 3 fois | Répartir le montant sur trois échéances selon l’offre. | Le premier versement, les dates et les frais éventuels. |
| Paiement en 4 fois | Répartir le montant sur quatre échéances selon l’offre. | Le coût total et le cumul avec vos autres engagements. |
| Financement en 10 fois | Étaler le remboursement dans le cadre d’un crédit à la consommation. | Le TAEG, le montant total dû et les conditions du contrat. |
| Paiement différé | Reporter le règlement à une date prévue. | La date de débit, les frais éventuels et la somme à conserver disponible. |
Comparer le coût total plutôt que la seule échéance
Une mensualité plus faible ne signifie pas que l’achat coûte moins cher. Avant de valider, comparez le prix au comptant avec le montant total à rembourser. Repérez les intérêts ou frais éventuels, ainsi que toute option facultative. Ne présumez pas qu’une offre est sans frais parce que le paiement en plusieurs fois apparaît directement à côté du paiement classique.
Le différé demande une vigilance différente : il décale la dépense sans forcément la répartir. Il peut convenir à un décalage temporaire de trésorerie, mais devient moins adapté si vous ne pouvez pas anticiper le montant disponible à la date prévue.
Vérifier le parcours client avant de confirmer
En pratique, vous sélectionnez une option Floa parmi les moyens de paiement proposés par le marchand, puis vous suivez les étapes affichées. Les renseignements demandés et les vérifications varient selon la formule. La présence du logo Floa indique qu’une solution est proposée, pas que chaque demande sera acceptée.
- Vérifiez l’offre accessible : montant du panier, formule proposée et éventuelles restrictions.
- Consultez les conditions de carte bancaire : type de carte accepté et exigences de validité indiquées.
- Lisez l’échéancier : premier versement, dates suivantes et total dû.
- Contrôlez les informations saisies : coordonnées et éléments nécessaires à l’examen de la demande.
- Conservez la confirmation : référence de l’opération, contrat éventuel et modalités de contact.
Considérez l’échéancier comme une fenêtre ouverte sur votre trésorerie future, plutôt que comme une simple réduction du prix affiché aujourd’hui. Placez chaque débit prévu face à votre loyer, vos abonnements et vos autres achats fractionnés. Ce rapprochement fait apparaître les semaines où plusieurs engagements se superposent : c’est souvent là, et non dans le montant d’une échéance isolée, que se mesure la véritable marge de sécurité.
Anticiper un retour, un refus ou une difficulté de paiement
Avant l’achat, repérez la procédure applicable en cas d’annulation ou de retour. Ne supposez pas qu’un colis retourné entraîne immédiatement l’arrêt des échéances : vérifiez la prise en compte de l’opération et les instructions communiquées. Pour une difficulté de remboursement, contactez rapidement l’interlocuteur désigné dans votre contrat. En cas de refus de financement, évitez de multiplier les tentatives sans avoir vérifié vos informations et les conditions de l’offre.
Évaluer la confiance sans confondre notoriété et garantie
L’appartenance à BNP Paribas constitue un repère d’identification solide. La présence de partenaires connus et les témoignages de commerçants apportent également un éclairage sur l’utilisation des solutions Floa. Ils ne remplacent toutefois ni les conditions contractuelles ni la vérification du parcours sur lequel vous vous trouvez.
Pour accéder à votre suivi, privilégiez les accès officiels indiqués dans vos documents ou votre confirmation d’achat. Méfiez-vous d’un message qui demande de transmettre des données bancaires dans l’urgence. Si vous recherchez « CB Floa France » après avoir découvert un débit, le seul libellé ne suffit pas à identifier précisément l’achat : rapprochez le montant et la date de vos commandes et échéanciers, puis contactez Floa ou votre banque si l’opération reste inexpliquée.
La transparence se juge aussi concrètement : pouvez-vous retrouver le montant total, les dates de prélèvement, les coordonnées du service concerné et la procédure de réclamation ? Ces éléments sont plus utiles pour décider sereinement qu’une promesse générale de simplicité.
Côté commerçant : comparer l’intégration, les coûts et le suivi
Pour une entreprise, Floa peut servir à faciliter l’achat et à limiter certains abandons liés au règlement immédiat du panier. Ses solutions concernent notamment le commerce en ligne et les parcours omnicanaux. Le paiement fractionné peut être un levier de conversion, mais son intérêt doit être évalué au regard de votre clientèle, de vos marges et des modalités du partenariat.
Avant de choisir, demandez une présentation du parcours réel sur ordinateur, mobile et, si nécessaire, en magasin. Vérifiez les outils compatibles avec votre environnement technique, la gestion des remboursements et l’accompagnement au déploiement. La simplicité d’intégration annoncée doit se traduire dans vos opérations quotidiennes, y compris lorsqu’une commande est partiellement annulée.
- Coûts : commissions, frais éventuels et incidence sur la marge.
- Acceptation : règles d’éligibilité et traitement des demandes refusées.
- Risques : répartition contractuelle des responsabilités et gestion des impayés.
- Suivi : rapprochement des règlements, retours et assistance.
Pour comparer Floa à une autre solution, utilisez un même scénario d’achat et de remboursement. Côté client comme côté marchand, le bon choix repose sur trois éléments lisibles : le coût réel, le calendrier des paiements et la qualité du suivi.