Emprunter auprès d’un proche ou d’un autre particulier est légal en France, avec ou sans intérêts. Il faut toutefois fixer les remboursements, conserver la preuve du versement et respecter les obligations fiscales. Sans banque ne signifie ni sans contrat ni sans risque : avant d’accepter une offre, vérifiez surtout qui prête réellement et ce que vous devrez rembourser.
Choisir entre un proche, une plateforme et une banque
Le prêt entre particuliers consiste à recevoir une somme d’une autre personne physique, puis à la rembourser selon les conditions convenues. Le prêteur avance l’argent ; l’emprunteur s’engage à le restituer. Ce financement peut être gratuit ou rémunéré par des intérêts. Un prêt occasionnel est autorisé, mais exercer habituellement une activité de crédit relève d’un cadre réglementé.
Les expressions peer-to-peer lending ou prêt participatif désignent aussi des montages intermédiés. Attention : une plateforme peut seulement mettre en relation les parties, organiser un financement professionnel ou distribuer un crédit porté par un établissement financier. Son appellation commerciale ne suffit donc pas à identifier votre véritable créancier.
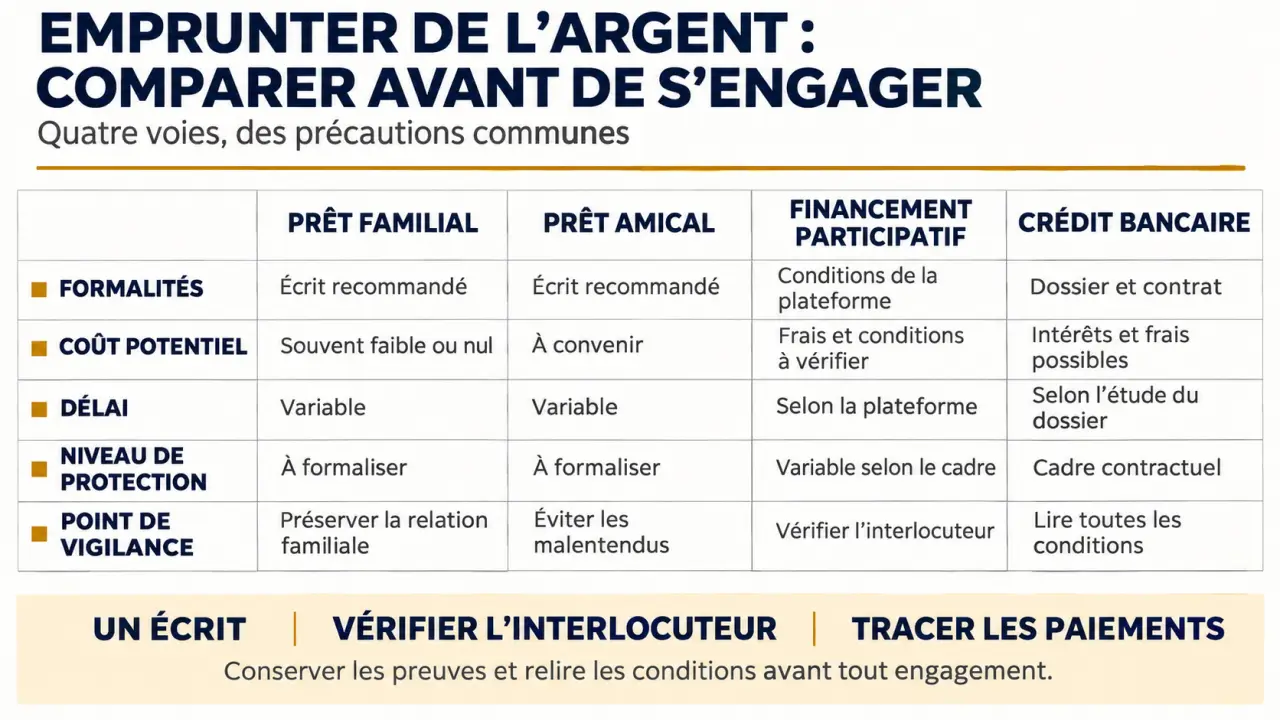
| Solution | Coût et fonctionnement | Point de vigilance |
|---|---|---|
| Prêt familial | Intérêts facultatifs et échéances négociables. | Formaliser l’accord malgré la confiance. |
| Prêt amical | Conditions librement discutées dans les limites légales. | Anticiper les conséquences d’un retard sur la relation. |
| Plateforme | Taux, frais et délai variables selon le montage. | Vérifier le statut et l’identité du prêteur contractuel. |
| Crédit bancaire | Offre professionnelle avec analyse du dossier. | Comparer le coût total et les protections applicables. |
Un refus bancaire ne garantit pas davantage une acceptation ailleurs. Si le besoin finance chaque mois un découvert ou des dépenses courantes, un nouvel emprunt risque surtout de déplacer le problème.
Fixer une mensualité tenable avant de chercher l’argent
Commencez par le montant strictement nécessaire, puis déduisez de vos revenus les charges fixes, les remboursements existants et les dépenses indispensables. Gardez une marge pour les imprévus. Pour un indépendant ou un intérimaire, raisonnez sur les mois modestes plutôt que sur les meilleurs revenus.
Par exemple, 2 400 € empruntés sans intérêts sur 24 mois représentent 100 € par mois. Cette mensualité paraît simple, mais elle doit rester supportable pendant toute la durée. Avec des intérêts ou des frais, demandez un échéancier et le montant total à restituer avant de signer.
Le prêteur doit également pouvoir se passer de cette somme. Un contrat améliore la preuve de la dette ; il ne garantit pas que l’emprunteur aura les moyens de payer.
Prévoir les difficultés pendant que tout va bien
Discutez dès le départ de la date des virements, d’un éventuel remboursement anticipé et de la procédure en cas de retard. Une baisse de revenus doit conduire à un échange rapide, puis, si nécessaire, à un nouvel échéancier écrit et signé. Évitez les arrangements oraux successifs qui rendent le solde incompréhensible.
Un prêt familial ou amical classique ne bénéficie pas automatiquement du délai de rétractation d’un crédit à la consommation professionnel. Ne signez donc pas sous pression en pensant pouvoir toujours annuler ensuite.
Écrire l’accord et laisser une trace de chaque paiement
Au-delà de 1 500 €, la preuve du prêt doit en principe être écrite, conformément à l’article 1359 du Code civil, sous réserve des exceptions légales. Ce seuil concerne la preuve : il ne signifie pas qu’un petit prêt devrait rester informel. Un écrit est utile dès le premier euro, notamment pour distinguer un prêt d’un don.
Deux options courantes existent : le contrat de prêt signé par les deux parties et la reconnaissance de dette signée par l’emprunteur. Pour cette dernière, la somme doit notamment être mentionnée par l’emprunteur en chiffres et en lettres. Pour un montant important ou une situation familiale complexe, un notaire peut sécuriser l’opération.
- Indiquez l’identité et l’adresse des parties.
- Précisez le montant prêté et la date prévue de remise des fonds.
- Inscrivez la durée, les échéances et le mode de remboursement.
- Mentionnez expressément l’absence d’intérêts ou le taux convenu.
- Prévoyez les modalités de remboursement anticipé et de traitement des retards.
- Datez, signez et conservez les exemplaires nécessaires.
Pensez à l’empreinte documentaire du prêt : un virement intitulé « prêt selon contrat du… », puis des remboursements identifiés par leur échéance, permettent de reconstituer son histoire. Conservez ensemble l’accord, la preuve du versement et un tableau du capital restant dû. Ce dossier devient particulièrement précieux si un héritier, un notaire ou l’administration doit comprendre les mouvements plusieurs années après.
En cas d’impayé, commencez par une demande écrite et cherchez un accord réaliste. Si le blocage persiste, une mise en demeure puis un recours adapté peuvent être nécessaires. Le prêteur ne peut pas saisir lui-même les biens de l’emprunteur.
Distinguer déclaration du prêt et fiscalité des intérêts
Lorsque le montant des prêts dépasse 5 000 € sur l’année, une déclaration fiscale est nécessaire. Le cumul compte : fractionner un financement en plusieurs petits prêts ne permet pas d’écarter cette obligation. Par exemple, deux prêts de 3 000 € reçus dans l’année représentent 6 000 € à prendre en compte.
La déclaration s’effectue avec le formulaire n° 2062, généralement à l’occasion de la déclaration annuelle de revenus. Dans un prêt direct, cette démarche incombe en principe à l’emprunteur ; des règles particulières existent notamment en présence d’un intermédiaire ou de plusieurs opérations. Vérifiez qui s’en charge et conservez une copie.
Déclarer un prêt ne rend pas le capital reçu imposable comme un revenu. En revanche, les intérêts perçus par le prêteur constituent des revenus à déclarer. Leur traitement et les éventuelles formalités liées à leur versement doivent être vérifiés séparément : le formulaire n° 2062 ne remplace pas ces obligations.
Si le prêt est rémunéré, le taux doit être fixé par écrit et respecter le taux d’usure applicable, publié par la Banque de France. Il n’existe pas un taux maximal unique pour tous les prêts.
L’enregistrement volontaire de l’acte auprès du service de l’enregistrement, moyennant 125 €, peut lui donner une date certaine. Il ne remplace ni la déclaration fiscale obligatoire ni un contrat correctement rédigé.
Vérifier un prêteur sans céder aux promesses de financement immédiat
Un inconnu qui promet une somme importante sans examiner votre capacité de remboursement doit éveiller la méfiance. Le scénario classique consiste à annoncer un accord, puis à réclamer des frais de dossier, une assurance ou une garantie pour « débloquer » l’argent. N’envoyez pas d’argent à un prêteur inconnu pour obtenir le versement promis.
Contrôler le statut, mais aussi les coordonnées
Pour une plateforme, relevez la raison sociale et identifiez l’activité exacte. Selon son statut, la vérification peut relever de l’ORIAS, des registres de l’ACPR, de l’AMF ou du registre européen de l’ESMA. Tous les opérateurs ne relèvent pas du même agrément : une autorisation de financement participatif professionnel ne prouve pas une habilitation à proposer n’importe quel crédit personnel.
Comparez aussi le domaine internet, l’adresse et les coordonnées avec celles du registre officiel. Les fraudeurs peuvent usurper l’identité d’une entreprise autorisée. Recontactez l’organisme par des coordonnées obtenues indépendamment du message reçu.
Enfin, ne transmettez jamais vos codes bancaires, mots de passe ou codes de validation. Les justificatifs d’identité et de revenus ne doivent être déposés qu’auprès d’un interlocuteur vérifié, par un canal sécurisé. La bonne séquence reste simple : vérifier l’interlocuteur, lire les conditions, signer l’accord, puis tracer les fonds. L’urgence ne doit jamais inverser cet ordre.