Pour financer votre résidence principale, le prêt à taux zéro, les prêts aidés et certaines aides locales peuvent alléger votre crédit. Mais être primo-accédant ne suffit pas : vos revenus, la composition du foyer et le logement acheté déterminent les dispositifs accessibles. Le premier réflexe consiste à vérifier votre statut, puis à construire un financement qui couvre aussi les frais d’achat.
Vérifier son statut avant de chercher une aide
Pour le prêt à taux zéro, vous êtes en principe considéré comme primo-accédant si vous n’avez pas été propriétaire de votre résidence principale pendant les 2 années précédant la demande. Il ne s’agit donc pas nécessairement de votre tout premier achat immobilier. Un ancien propriétaire devenu locataire peut retrouver cette qualité après cette période.
Estimer la mensualité d’un prêt immobilier
Calculez une estimation des remboursements mensuels, hors assurance et frais.
Résultat estimatif
Cette estimation ne constitue pas une offre de prêt. Elle ne prend en compte ni l’assurance ni les frais, et ne modélise pas un différé ou les échéances spécifiques d’un PTZ.
Posséder une résidence secondaire ou un logement mis en location n’exclut pas automatiquement le bénéfice du PTZ : c’est la propriété de votre résidence principale qui compte pour cette condition. En revanche, les autres critères du dispositif, notamment les ressources, restent à respecter.
Pour un achat en couple, faites examiner la situation de chaque coemprunteur. Une propriété détenue en indivision, une séparation ou un démembrement de propriété mérite une vérification précise auprès de la banque ou de l’ADIL, l’Agence départementale d’information sur le logement. Des exceptions à la condition de non-propriété existent notamment dans certaines situations de handicap ou lorsque le logement a été rendu définitivement inhabitable par une catastrophe.
Le statut de primo-accédant n’est pas une garantie de financement. Chaque aide applique ses propres règles et la banque conserve son appréciation de votre capacité à rembourser.
Le PTZ : réduire les intérêts, pas financer seul l’achat
Un prêt complémentaire soumis aux ressources
Le prêt à taux zéro est un prêt sans intérêts et sans frais de dossier. Il finance une partie de l’acquisition et doit être complété par un autre prêt, éventuellement avec un apport personnel. Son intérêt est de réduire le coût global du crédit ; selon votre situation, un différé peut également repousser le début de son remboursement.
Les plafonds dépendent notamment du nombre de personnes destinées à occuper le logement et de sa localisation. Le revenu fiscal de référence de l’année N-2 est généralement retenu, mais le calcul réglementaire tient aussi compte du coût de l’opération. Votre salaire mensuel actuel ne permet donc pas, à lui seul, de conclure à votre éligibilité.
Neuf ou ancien : des règles différentes
Depuis l’élargissement entré en vigueur le 1er avril 2025, le PTZ peut financer un logement neuf, collectif ou individuel, sur tout le territoire, dans le cadre prévu jusqu’au 31 décembre 2027. Cette ouverture géographique ne supprime ni les plafonds de ressources ni les autres conditions d’accès.
Dans l’ancien, le dispositif reste notamment lié à certaines zones et à un programme de travaux respectant les conditions réglementaires. Il faut vérifier le montant des travaux et les exigences énergétiques avant de considérer un bien comme éligible. Un appartement ancien simplement rafraîchi n’ouvre pas automatiquement droit au PTZ.
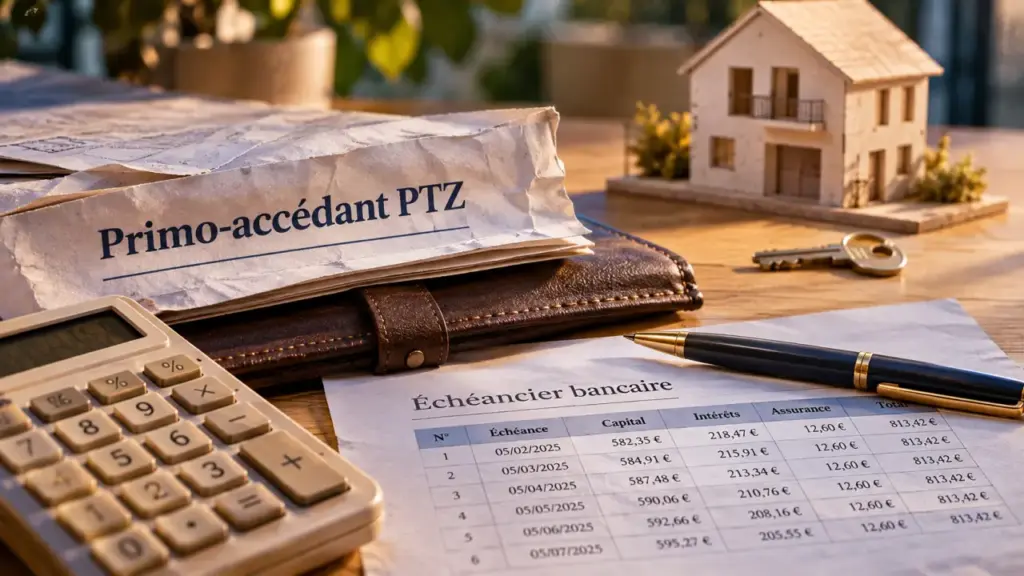
Le montant accordé dépend du coût retenu pour l’opération, de plafonds et d’une quotité : la part finançable par le PTZ. Celle-ci peut atteindre 50 % dans certaines configurations, sans constituer un droit général à financer la moitié de tout achat. La durée totale peut aller jusqu’à 25 ans, selon le profil. Demandez un échéancier intégrant tous les prêts, y compris après un éventuel différé.
Comparer les autres aides selon votre profil et votre logement
Le PTZ n’est pas la seule piste. Certains prêts peuvent constituer le financement principal ; d’autres apportent un complément. Leur cumul doit être validé pour votre opération : additionner des dispositifs théoriquement accessibles ne suffit pas à bâtir un plan bancaire accepté.
| Dispositif | Utilité | Point à vérifier |
|---|---|---|
| Prêt à l’accession sociale (PAS) | Financer une résidence principale sous conditions de ressources | Plafonds du foyer et frais restant à financer |
| Prêt conventionné (PC) | Financer un achat, une construction ou certains travaux, sans condition de ressources | Taux proposé et coût global face à un prêt classique |
| Prêt Action Logement | Compléter certaines opérations d’accession pour les salariés éligibles | Employeur, ressources, type d’opération et conditions en vigueur |
| Aides des collectivités | Obtenir une subvention ou un prêt local selon le territoire | Adresse du bien, critères locaux et calendrier de demande |
Le PAS peut financer l’intégralité du coût de l’opération éligible, mais pas tous les frais annexes, notamment les frais de notaire, de garantie et de dossier. Le prêt conventionné n’est pas automatiquement moins cher qu’un crédit immobilier classique : comparez les offres, assurance et garantie comprises.
Si vous êtes salarié, interrogez Action Logement avant de finaliser votre financement. Les opérations financées sont encadrées : ne présumez pas qu’un achat ancien sans travaux sera admissible. Pour les aides locales, contactez la commune, l’intercommunalité ou l’ADIL du département où se trouve le bien.
Selon le programme, le bail réel solidaire ou une accession avec TVA réduite peuvent aussi diminuer le prix d’entrée. Ce ne sont pas de simples primes : ils comportent des conditions de ressources, d’occupation ou de revente à comprendre avant de signer.
Acheter sans apport : protéger aussi l’après-signature
Un achat sans apport reste possible, mais il dépend de la solidité du dossier et de la politique de la banque. Des revenus réguliers, des comptes bien tenus et un endettement maîtrisé renforcent la demande. Les aides ne remplacent pas automatiquement l’apport, surtout lorsqu’il faut financer les frais annexes.
Votre budget doit inclure les frais d’acquisition, la garantie du crédit, les éventuels frais de dossier, le déménagement et les travaux immédiats. Ajoutez les dépenses futures : taxe foncière, charges de copropriété, entretien et assurance emprunteur.
Considérez votre épargne comme une réserve de semences : tout consacrer à l’achat peut laisser le logement sans ressources pour ses premiers besoins. Conserver un matelas pour une chaudière en panne ou un appel de fonds de copropriété évite qu’un imprévu impose un crédit à la consommation. Demandez donc deux simulations, avec et sans épargne de précaution conservée.
Une donation familiale peut renforcer l’apport. Faites préciser par le notaire les obligations déclaratives, les abattements et les éventuelles exonérations applicables. Une aide familiale n’est pas systématiquement exonérée, et un prêt entre proches doit être distingué d’un don.
Préparer les demandes dans le bon ordre
Commencez par une simulation fondée sur un bien réaliste : commune, neuf ou ancien, prix, travaux et occupants prévus. Une estimation sans adresse ni caractéristiques du logement reste indicative.
- Rassemblez les justificatifs : avis d’imposition, revenus, relevés de comptes, crédits en cours, bail et quittances de loyer pour documenter votre situation résidentielle.
- Vérifiez les aides : banque distribuant le PTZ, Action Logement et ADIL pour les dispositifs locaux.
- Chiffrez l’opération entière : achat, travaux, frais et réserve de sécurité.
- Comparez les financements : mensualités successives, assurance, garanties et coût total, pas seulement le taux affiché.
Pour un logement ancien, préparez les devis nécessaires avant la demande si l’éligibilité dépend des travaux. Renseignez-vous également sur les délais : certaines aides doivent être sollicitées avant le démarrage du projet ou une étape contractuelle précise.
Enfin, faites confirmer les aides retenues dans le plan de financement et adaptez la condition suspensive de prêt avec le professionnel qui rédige l’avant-contrat. Une simulation encourageante aide à décider ; elle ne remplace ni l’accord de l’organisme concerné ni l’offre de prêt.