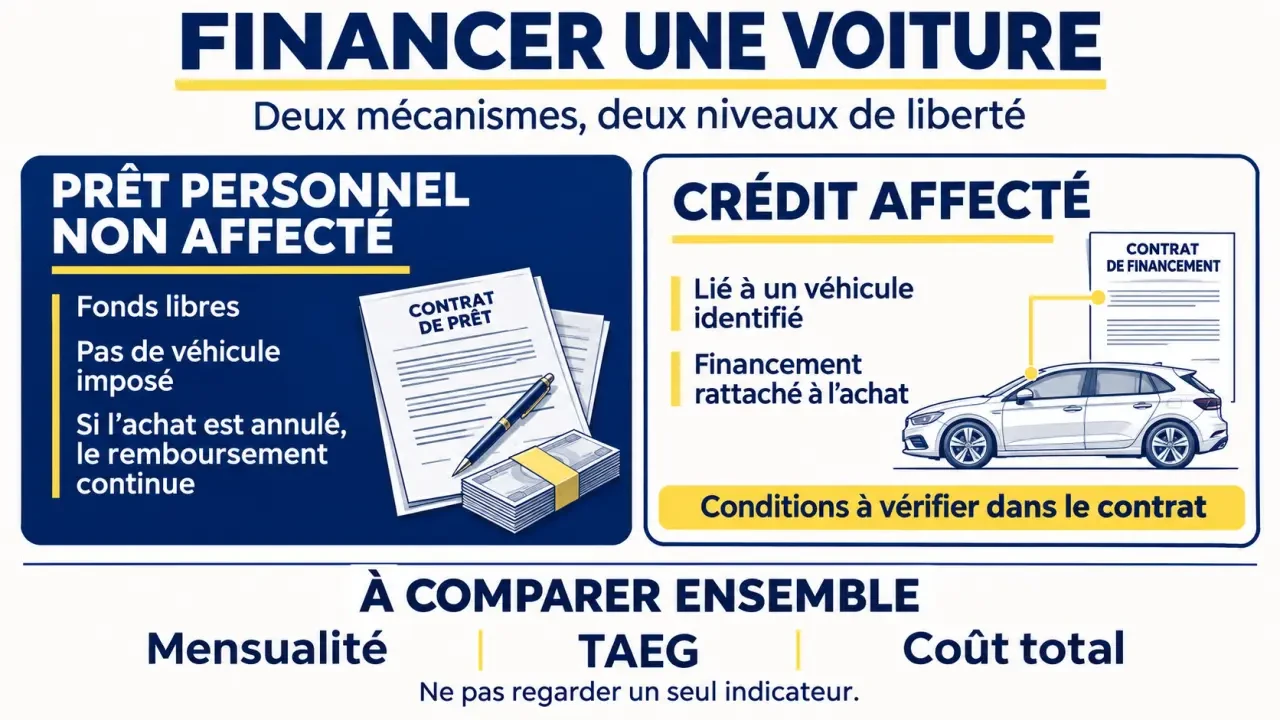
Pour financer une voiture à la Caisse d’Épargne, commencez par une simulation, puis demandez une proposition à votre caisse régionale. Le montant, la durée et le taux proposés dépendent de l’offre locale et de votre dossier. Point essentiel : le prêt personnel véhicule présenté par la banque est non affecté. Si l’achat est annulé, le crédit ne disparaît donc pas automatiquement.
Choisir la formule selon l’avancement de votre achat
Une voiture déjà réservée et un véhicule encore à chercher ne nécessitent pas la même organisation. Avant de comparer les mensualités, identifiez le fonctionnement du financement proposé et son lien juridique avec l’achat.
Estimer la mensualité d’un prêt voiture
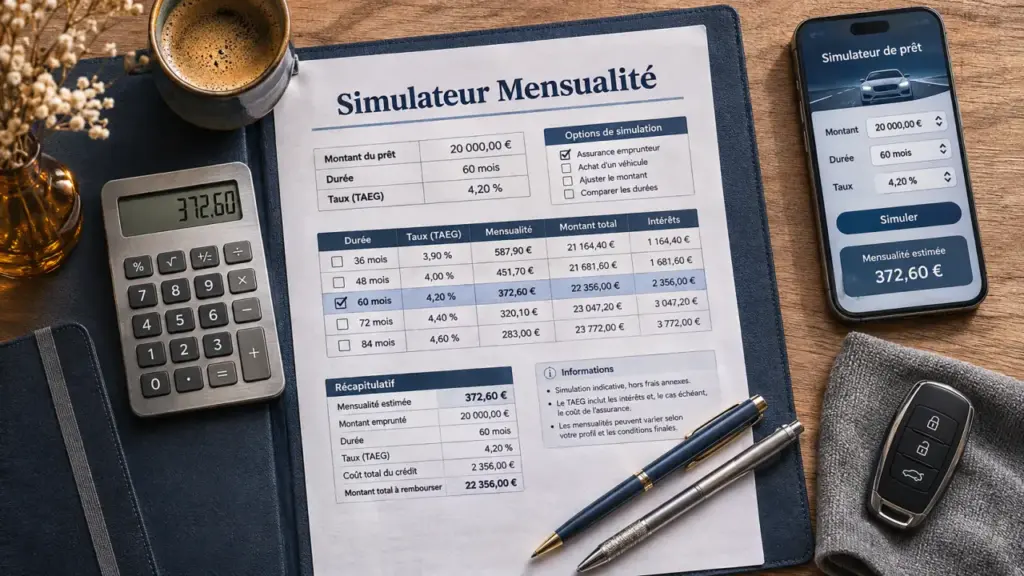
Modifiez les paramètres pour obtenir une estimation selon la formule d’un emprunt amortissable.
Estimation indicative : ce résultat n’intègre pas nécessairement l’assurance ni tous les frais. Seule l’offre préalable de la Caisse d’Épargne confirme les conditions applicables à votre dossier.
Le prêt personnel véhicule : des fonds libres, un engagement indépendant
La Caisse d’Épargne précise que son prêt personnel véhicule est un prêt personnel non affecté : les fonds sont librement utilisables et le crédit n’est pas juridiquement attaché à une dépense déterminée. Cette souplesse implique une précaution : si le vendeur renonce à la vente ou si vous abandonnez votre recherche, les obligations de remboursement demeurent.
Un crédit affecté fonctionne différemment, puisqu’il est lié à un achat identifié. Les conséquences d’une annulation ou d’une non-livraison dépendent alors du montage et des règles applicables. Le simple intitulé « crédit auto » ne suffit pas : demandez explicitement si le contrat est affecté ou non affecté.
Le prêt projet véhicule : une enveloppe à confirmer localement
Empruntis décrit également un prêt projet véhicule destiné notamment aux personnes qui n’ont pas encore choisi leur voiture. L’enveloppe serait mobilisable totalement ou partiellement, avec un paiement tenant compte de la somme débloquée, et une validité annoncée de 6 mois. Faites confirmer sa disponibilité, son fonctionnement et les éventuels frais par votre conseiller.
Ne déduisez pas du mot « projet » que le crédit protège automatiquement contre l’annulation de la vente. Demandez sa qualification juridique et les conditions applicables à une enveloppe inutilisée ou partiellement consommée.
Simuler une mensualité sans déséquilibrer votre budget
Pour retrouver le simulateur, rendez-vous sur le site officiel de la Caisse d’Épargne, dans la rubrique consacrée au financement des véhicules, puis sélectionnez votre caisse si nécessaire. Saisissez le montant à emprunter et testez plusieurs durées. La simulation reste indicative : elle ne vaut ni accord de financement ni offre préalable.
À montant et taux comparables, allonger la durée réduit généralement la mensualité, mais augmente le coût des intérêts. Taux.com mentionne des durées pouvant aller jusqu’à 72 mois selon la caisse régionale : ce n’est pas une durée garantie pour chaque demande.
- Calculez le montant nécessaire après déduction de votre apport éventuel.
- Ajoutez au budget automobile l’assurance, l’entretien, l’énergie et le stationnement.
- Comparez plusieurs durées en regardant simultanément mensualité et montant total dû.
- Conservez une marge pour les dépenses irrégulières et les imprévus.
Votre financement doit faire le pont entre deux budgets : celui de l’achat et celui de l’usage. Une voiture moins chère peut demander rapidement des pneus ou une révision ; une voiture plus coûteuse peut immobiliser davantage d’épargne. Avant de consacrer toutes vos économies à l’apport, estimez les dépenses des premiers mois. Garder une réserve peut être plus prudent que réduire légèrement l’échéance au prix d’une trésorerie devenue trop fragile.
La Caisse d’Épargne évoque un repère d’un tiers des revenus pour apprécier les remboursements. Ce n’est pas un plafond légal général du crédit auto. La banque examine aussi les charges et le reste à vivre ; le seuil de 35 % associé au crédit immobilier ne doit pas être transposé automatiquement.
Comparer le coût réel, pas seulement le taux affiché
Il n’existe pas de taux national unique à retenir pour tous les dossiers. Selon Taux.com, les conditions varient suivant la caisse régionale, le montant et la durée. Exigez une proposition datée : l’offre écrite précise les conditions de votre financement.
| Élément | Ce qu’il faut vérifier |
|---|---|
| TAEG | Le coût du crédit intégrant les frais obligatoires, à comparer sur des hypothèses identiques. |
| Montant total dû | La somme à rembourser selon l’offre, au-delà de la seule mensualité. |
| Assurance emprunteur | Son caractère facultatif ou exigé, son coût, ses garanties et ses exclusions. |
| Options | Les conditions et le coût éventuel d’un report, d’une modulation ou d’un remboursement anticipé. |
Le taux débiteur sert au calcul des intérêts ; le TAEG, ou taux annuel effectif global, permet une comparaison plus large. Une assurance facultative peut représenter une dépense supplémentaire à examiner séparément. Le taux d’usure correspond au plafond légal applicable au TAEG : sa valeur dépend de la catégorie du crédit et de la période concernée.
Comparez la proposition Caisse d’Épargne avec d’autres financements pour un même montant, une même durée et un périmètre d’assurance équivalent. Une échéance plus basse obtenue en ajoutant des mois ne prouve pas que l’offre est moins chère.
Préparer un dossier cohérent, avec ou sans apport
Un financement sans apport peut être envisageable, selon Taux.com, mais reste soumis à l’acceptation du dossier. L’absence d’apport augmente le capital à emprunter : elle peut donc peser sur la mensualité ou sur la durée nécessaire. Aucune simulation favorable ne garantit l’accord de la banque.
Pour étudier votre solvabilité, la caisse peut demander les pièces suivantes, à adapter à votre situation :
- Une pièce d’identité et un justificatif de domicile.
- Des justificatifs de revenus et, selon le profil, des documents fiscaux ou professionnels.
- Des relevés bancaires et les informations sur vos crédits et charges en cours.
- Pour un achat défini, une facture, un bon de commande ou un certificat de cession, documents notamment cités par Empruntis.
La demande d’une pièce relative au véhicule ne suffit pas, à elle seule, à caractériser un crédit affecté. Vérifiez toujours le contrat. Pour un achat auprès d’un particulier, faites préciser les documents acceptés avant de vous engager sur une date de paiement.
Transmettez les justificatifs par le canal sécurisé indiqué par la banque ou avec votre conseiller. Demandez ensuite ce qui manque et à quelle étape se trouve la demande. Aucun délai universel de réponse ou de versement ne peut être promis : distinguez l’estimation, l’étude du dossier, l’acceptation et la disponibilité effective des fonds.
Vérifier les délais et la souplesse avant de signer
Taux.com rappelle un délai de rétractation de 14 jours calendaires et une période initiale d’au moins 7 jours sans mise à disposition des fonds pour un nouveau contrat. Faites confirmer le point de départ, les modalités et les règles applicables dans les documents remis, ainsi que sur une information réglementaire officielle à jour. Ne promettez pas au vendeur un paiement sur la seule base d’une simulation.
Empruntis mentionne un report possible de la première mensualité de 3 mois sans frais supplémentaires. Cette possibilité doit être confirmée dans votre offre : demandez notamment son effet sur le calendrier et le montant total dû. Les reports et modulations ultérieurs ne sont pas nécessairement inclus.
Si vous prévoyez de rembourser plus tôt, vérifiez les conditions du remboursement anticipé. Taux.com cite des plafonds d’indemnité de 1 % lorsque la durée restante dépasse un an et de 0,5 % lorsqu’elle est inférieure ou égale à un an. Ces plafonds ne signifient pas qu’une indemnité est systématiquement due : son application dépend des conditions légales et contractuelles.
Avant de signer, demandez un récapitulatif du montant financé, du TAEG, des échéances, de l’assurance et du total à rembourser. Le bon choix est une mensualité soutenable, un coût accepté et un contrat dont vous comprenez les conséquences, même si l’achat change.