Fortuneo mérite d’être comparée si vous recherchez des cartes gratuites sous condition d’activité ; Monabanq si vous privilégiez l’absence de condition de revenus et le dépôt de chèques ; BoursoBank si vous y détenez déjà vos comptes personnels. Pour une gestion essentiellement mobile, N26 et Revolut constituent aussi des pistes. La meilleure banque pour un compte joint dépend surtout de vos usages à deux, pas de la prime de bienvenue.
Les banques à retenir selon votre quotidien
Cette sélection privilégie trois critères : le coût récurrent, les services réellement nécessaires et les conditions d’accès. Elle ne constitue pas un classement universel. Les tarifs et promotions pouvant évoluer, vérifiez la brochure tarifaire et la convention du compte avant de souscrire.
| Banque | Profil à privilégier | Atout principal | Point de vigilance |
|---|---|---|---|
| Fortuneo | Deux utilisateurs réguliers des cartes | Gratuité sous condition d’activité | Revenus selon la carte et frais de non-utilisation |
| Monabanq | Revenus irréguliers, besoin de chèques | Sans condition de revenus, dépôts en agences partenaires | Abonnement et coût des cartes choisies |
| BoursoBank | Clients individuels déjà équipés | Centralisation des comptes dans un même environnement | Comptes personnels préalables et conditions des cartes |
| Hello bank! | Besoin de services liés au réseau BNP Paribas | Accès à certains services du réseau selon l’offre | Plafonds et utilisation mensuelle des cartes |
| N26 | Budget partagé piloté sur mobile | Compte joint gratuit associé à des comptes personnels éligibles | Tarification des cartes et limites des services physiques |
| Revolut | Dépenses mobiles et voyages | Fonctionnalités de suivi et gestion dans l’application | Quotas de change, retraits et abonnement éventuel |
Pour un couple qui règle surtout les courses et les factures, commencez par comparer Fortuneo, BoursoBank et N26. Si vous encaissez régulièrement des chèques, examinez plutôt Monabanq et Hello bank!, en vérifiant les modalités de remise. Pour les voyageurs, comparez les frais hors zone euro, mais aussi les assurances : une application pratique ne remplace pas une garantie adaptée.
Les offres à orientation environnementale constituent une autre sélection possible. Les montants annoncés sont de 6,90 € à 12,90 € par mois chez Green-Got et de 3 € par mois et par personne chez Helios. Vérifiez le périmètre exact du compte commun, les cartes incluses et les engagements de financement, au-delà du positionnement écologique.
Un compte joint gratuit doit le rester avec deux cartes
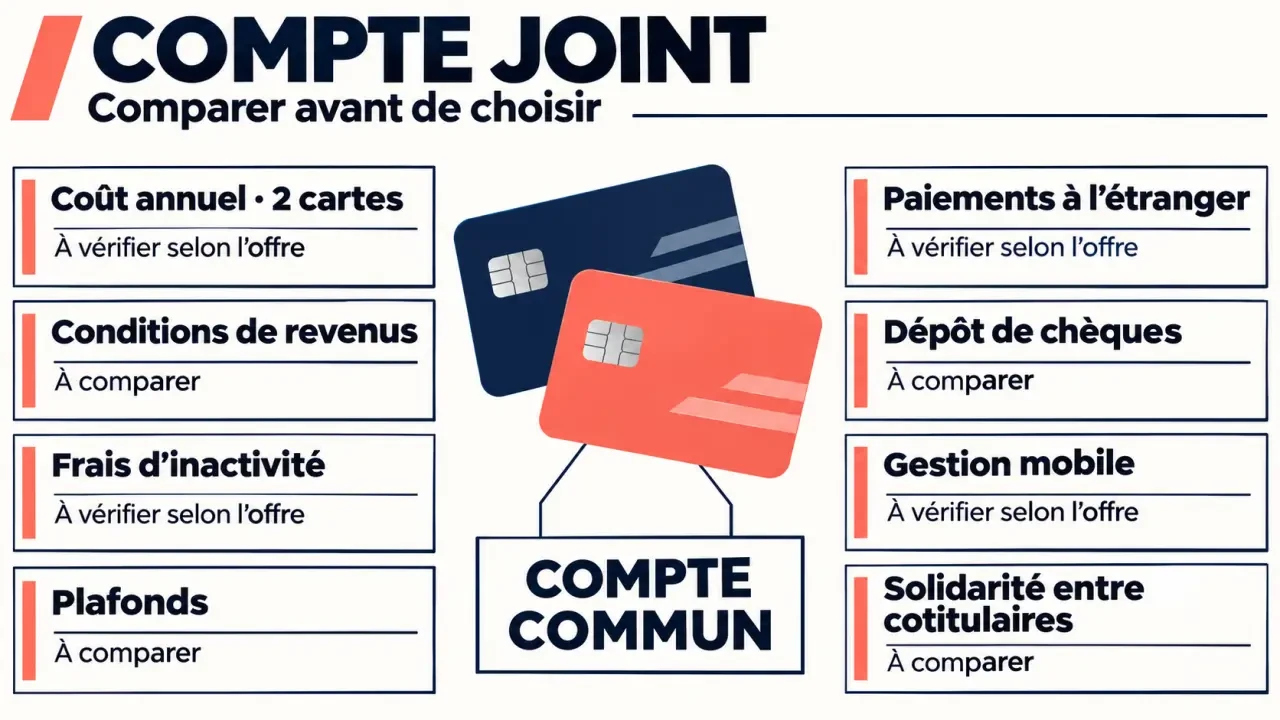
« Sans condition de revenus » ne signifie pas « sans frais ». De même, un compte sans abonnement peut devenir payant si une carte reste inutilisée. Pour comparer correctement, demandez le coût du compte avec une carte nominative pour chaque cotitulaire, et non celui d’une seule carte.
Calculer le coût annuel réel
Additionnez l’abonnement, les éventuelles cotisations des deux cartes, les frais de non-utilisation et vos opérations habituelles. Chez Fortuneo, des frais de 9 € par mois en cas d’inactivité sont notamment mentionnés pour certaines cartes : vérifiez quelle carte est concernée et quelle opération évite la facturation. Chez Hello bank!, une facturation de 3 € en cas de non-utilisation mensuelle est également à contrôler selon la carte et l’offre.
Les prix publiés pour Monabanq diffèrent selon les formules présentées : Finance Héros mentionne un départ à 2 € par mois, tandis que Le Parisien indique une fourchette de 3 € à 12 € par mois. Ne retenez donc pas un tarif d’appel sans vérifier la formule effectivement commercialisée et le supplément éventuel pour la seconde carte.
Vérifier les plafonds avant les avantages
Pour Hello One Duo, les plafonds annoncés sont de 1 000 € de paiements par mois et 400 € de retraits par semaine pour chaque carte. Ces limites peuvent suffire aux courses, mais devenir contraignantes pour un achat d’équipement. Pour la Gold Fortuneo, un seuil de 2 700 € de revenus nets mensuels à deux est cité par Le Parisien : faites confirmer les critères applicables lors de votre demande.
Contrôlez aussi l’autorisation systématique, les possibilités d’ajustement des plafonds, les retraits payants et les garanties d’assurance. Les primes pouvant atteindre 280 € chez Monabanq ou 250 € chez Fortuneo restent des promotions soumises à conditions, pas une réduction permanente du coût bancaire.
Organiser le budget commun sans exposer toutes ses finances
Un compte joint dispose d’un IBAN commun. Chaque cotitulaire peut généralement effectuer seul des paiements, virements ou retraits, dans les limites prévues au contrat. Il n’est pas nécessaire d’être mariés : des partenaires ou des colocataires peuvent en demander l’ouverture, sous réserve des critères de la banque.
Le compte commun gagne à servir de socle aux seules dépenses prévisibles : loyer, énergie, assurances et courses. Construisez un petit calendrier de trésorerie, puis programmez les versements personnels avant les premières échéances. Une réserve de fonctionnement évite qu’un décalage entre deux salaires provoque un rejet alors que le budget mensuel est équilibré. Ce n’est donc pas seulement le montant versé qui compte, mais sa date d’arrivée.
Décidez ensemble d’une contribution égale ou proportionnelle aux revenus et conservez vos comptes individuels pour les dépenses personnelles. Activez les notifications sur les deux téléphones et fixez un seuil d’alerte de solde. Pour une colocation, anticipez dès l’ouverture le départ d’un occupant : remplacer un cotitulaire n’est pas aussi simple que modifier un groupe de discussion.
Solidarité, séparation : les règles à connaître avant de signer
La solidarité permet à la banque de réclamer à un seul cotitulaire la totalité d’une dette du compte. Votre accord privé sur le partage des dépenses ne limite pas, à lui seul, les droits de la banque. Un découvert créé par l’un peut donc engager l’autre.
Un chèque impayé peut également avoir des conséquences pour les cotitulaires, notamment une interdiction d’émettre des chèques. Demandez à la banque les modalités de désignation d’un responsable des incidents liés aux chèques. Réduire ou supprimer le découvert autorisé limite l’exposition, sans garantir qu’aucun solde débiteur ne puisse apparaître.
Distinguer clôture et désolidarisation
Une séparation ne ferme pas automatiquement le compte. La clôture nécessite normalement l’accord de tous les cotitulaires, après régularisation des opérations. Un cotitulaire peut dénoncer le fonctionnement joint auprès de la banque, selon les formalités prévues : le compte fonctionne alors en principe sous signatures conjointes. Cette démarche n’efface pas les dettes antérieures.
Avant toute fermeture, transférez les prélèvements, recensez les chèques non débités et laissez la provision nécessaire. En cas de décès, le compte joint n’est pas nécessairement bloqué, mais son fonctionnement dépend de la convention et d’une éventuelle opposition des héritiers. Le solde ne devient pas automatiquement la propriété du survivant.
Ouvrir le compte retenu, ou choisir une alternative
Une fois deux offres présélectionnées, vérifiez leur éligibilité pour chacun des demandeurs. Certaines banques exigent un compte individuel préalable pour chaque cotitulaire. Les justificatifs et le versement initial dépendent ensuite de l’établissement.
- Préparez les pièces d’identité, justificatifs de domicile et éventuels justificatifs de revenus.
- Confirmez le prix des deux cartes, les plafonds et les conditions de gratuité.
- Lisez la convention, notamment les clauses de solidarité et de dénonciation.
- Signez chacun la demande et effectuez le versement initial demandé.
- Testez les accès individuels avant de transférer les prélèvements communs.
Si vous souhaitez seulement équilibrer quelques dépenses, une application comme Tricount peut suffire : elle calcule les remboursements sans créer de compte bancaire commun. Un coffre partagé ne donne pas nécessairement les mêmes droits qu’un compte joint ; vérifiez qui possède les fonds et qui peut les retirer. Enfin, le compte indivis impose en principe l’accord de tous pour les opérations : plus protecteur contre les initiatives isolées, mais moins pratique au quotidien.
Retenez l’offre qui couvre vos usages ordinaires au coût annuel le plus lisible. Deux cartes adaptées, une alimentation bien organisée et des règles de sortie comprises valent davantage qu’une prime attractive à l’ouverture.