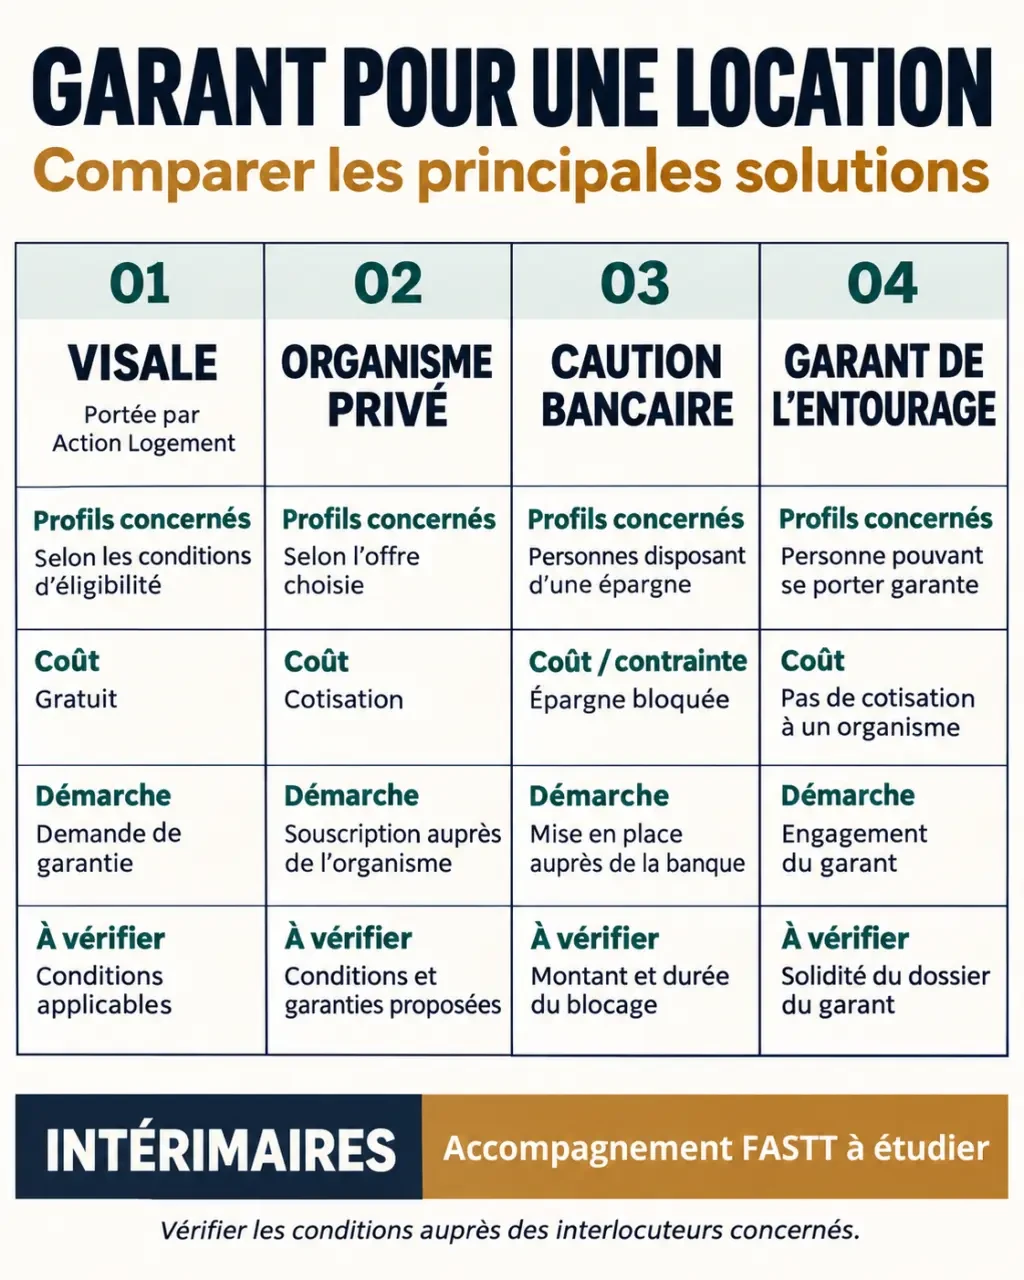
Sans proche pour se porter caution, plusieurs solutions permettent de présenter une garantie au propriétaire : Visale avec Action Logement, un organisme privé payant ou une caution bancaire. Les intérimaires peuvent aussi solliciter le FASTT pour un accompagnement adapté. Le bon choix dépend de votre éligibilité, de votre budget et des conditions acceptées par le bailleur.
Ici, l’expression organisme garant concerne la location d’un logement. Le cautionnement professionnel, destiné à garantir les obligations d’une entreprise envers ses partenaires, répond à un autre besoin.
Ce qu’un organisme garant prend réellement en charge
Un organisme garant s’engage envers le bailleur à intervenir lorsque le locataire ne respecte pas certaines obligations, notamment le paiement du loyer. Son engagement est encadré : il ne couvre pas nécessairement toutes les sommes dues, tous les dommages ou toute la durée d’occupation du logement.
La garantie protège d’abord le bailleur ; elle n’efface pas la dette du locataire. Lorsqu’un organisme règle des impayés, le locataire peut devoir lui rembourser les sommes avancées selon les règles du dispositif. Il faut donc lire les modalités de remboursement, et pas seulement les conditions d’admission.
Garant, dépôt de garantie et assurance : trois notions différentes
Le garant peut être une personne physique ou un organisme. Son engagement relève du cautionnement. Le dépôt de garantie, souvent appelé « caution » dans le langage courant, est une somme versée à l’entrée dans le logement : ce n’est pas un garant. Une assurance contre les loyers impayés relève, elle, d’un contrat distinct, généralement souscrit par le propriétaire.
Ces protections ne sont pas automatiquement interchangeables ni cumulables. Si le propriétaire dispose déjà d’une assurance, demandez-lui quelle garantie il peut accepter avant de souscrire une offre payante.
À qui s’adresser selon votre situation ?
Visale : vérifier d’abord l’accès à la garantie gratuite
Visale est une garantie gratuite portée par Action Logement. Elle s’adresse notamment aux personnes de 18 à 30 ans, ainsi qu’aux salariés de plus de 30 ans sous conditions. L’âge ne suffit donc pas à établir votre éligibilité : votre situation professionnelle et les caractéristiques du projet locatif doivent également être examinées.
Le dispositif prévoit une couverture des loyers impayés et des dégradations locatives, dans les limites applicables. Vérifiez les plafonds, la durée et les conditions propres au logement envisagé. La demande se prépare avant la signature du bail ; le bailleur doit ensuite accomplir les démarches nécessaires pour que la garantie soit effective.
Organismes privés et FASTT : deux réponses distinctes
Cautioneo et SmartGarant font partie des organismes privés proposant une garantie contre cotisation. Ils constituent des pistes lorsque vous n’avez pas de garant personnel ou que Visale ne correspond pas à votre situation. Chaque entreprise examine le dossier selon ses propres critères : payer ne garantit pas une admission ni l’acceptation du candidat par le propriétaire.
Pour les travailleurs intérimaires, FASTT Bailleur Confiance propose des services et un accompagnement dédiés, présentés comme complémentaires à Visale. Contactez le FASTT pour identifier les aides mobilisables et leurs conditions, plutôt que de considérer cette offre comme l’équivalent automatique d’un garant privé.
La banque ou un proche restent des alternatives
Une banque peut proposer une caution en contrepartie d’une somme immobilisée sur un compte bloqué. Cette solution suppose une épargne disponible et l’accord de l’établissement. Un proche, même sans lien de parenté, peut également se porter garant : il devra fournir les justificatifs nécessaires et signer un acte de cautionnement annexé au bail.
Comparer le coût sans oublier l’argent immobilisé
Le prix affiché ne suffit pas pour départager les solutions. Une cotisation constitue une dépense, tandis qu’un montant bloqué en banque reste indisponible pour financer le déménagement, l’équipement ou un imprévu.
| Solution | Coût ou trésorerie | Point à vérifier |
|---|---|---|
| Visale — Action Logement | Gratuite | Éligibilité, logement admissible et limites de couverture |
| Organisme privé | Cotisation selon l’offre | Tarif total, facturation, durée et résiliation |
| Caution bancaire | Épargne bloquée et éventuels frais | Montant demandé et conditions de déblocage |
| Garant de l’entourage | Pas de cotisation à un organisme | Capacité financière du proche et portée de son engagement |
| FASTT Bailleur Confiance | Conditions à demander au FASTT | Services accessibles selon la situation d’intérim |
Action Logement donne un repère indicatif de 3,5 % du loyer mensuel pour un garant payant. Ce chiffre ne constitue pas un tarif universel : faites préciser la base de calcul, la périodicité, les frais éventuels et le coût total sur la durée prévue du bail.
Pour une caution bancaire, Action Logement évoque une somme pouvant représenter 1 à 2 ans de loyers. Les modalités dépendent de la banque. Demandez un chiffrage écrit, frais compris, et les conditions de restitution après le départ : ne supposez pas que l’épargne sera libérée dès la remise des clés.
Préparer une demande exploitable avant de signer le bail
Commencez les démarches suffisamment tôt pour connaître votre capacité de garantie avant de vous engager. Une simulation, un accord de principe et une garantie effective ne correspondent pas nécessairement au même stade du dossier.
- Vérifiez votre profil : âge, statut professionnel, revenus et situation locative.
- Identifiez le logement : loyer, charges, type de bail et informations demandées sur le propriétaire.
- Réunissez les justificatifs : pièces lisibles, cohérentes et actualisées.
- Obtenez la validation : contrôlez le montant garanti et la validité de l’accord.
- Coordonnez la finalisation avec le bailleur : chacun doit accomplir les formalités prévues avant la prise d’effet de la garantie.
Selon l’organisme et votre situation, des justificatifs d’identité, d’activité, de ressources ou de domicile peuvent être demandés. La liste exacte doit être confirmée auprès du service choisi. Pour un garant particulier, prévoyez également ses justificatifs et l’acte de cautionnement : un simple accord oral ne formalise pas son engagement.
Un dossier bien présenté peut agir comme un catalyseur de confiance : il réduit l’incertitude du propriétaire et les allers-retours administratifs. Ajoutez une courte note indiquant le dispositif retenu, son statut réel — demande en cours ou accord obtenu — et la prochaine démarche attendue du bailleur. Cette traçabilité est plus utile qu’une accumulation de pièces sans explication et évite de présenter une garantie encore hypothétique comme acquise.
Les vérifications décisives avant de choisir
Avant toute souscription, demandez les conditions contractuelles et contrôlez ces points :
- Les sommes couvertes : loyers, charges, dégradations et éventuelles exclusions.
- Les limites : plafonds, durée de protection et événements mettant fin à la garantie.
- La procédure d’impayé : délais de déclaration et justificatifs que le bailleur doit transmettre.
- Vos obligations : remboursement des avances, paiement des cotisations et conditions de résiliation.
Si vous êtes éligible, examinez d’abord Visale pour éviter une dépense inutile. Sinon, comparez un garant privé avec un proche volontaire et solvable. En intérim, sollicitez aussi le FASTT. La caution bancaire mérite surtout d’être étudiée lorsque vous pouvez immobiliser une épargne importante sans fragiliser votre budget.
Faites enfin confirmer l’acceptation du dispositif par le propriétaire. Un organisme peut accepter de vous garantir sans que votre candidature soit retenue. L’objectif est de réunir une solution adaptée au logement, un engagement compréhensible et un coût supportable pendant la location.