Pour estimer un prêt GMF, rendez-vous sur la page officielle de simulation et préparez le montant à emprunter, la durée souhaitée et la nature de votre projet. Le chiffre à examiner n’est pas seulement la mensualité : le montant total dû et le coût de l’assurance facultative permettent de mesurer l’engagement réel. Les exemples GMF présentés ci-dessous donnent des repères concrets, sans remplacer une proposition personnalisée.
Accéder à la simulation GMF avec un budget déjà cadré
Vous pouvez rejoindre la page de simulation de crédit GMF pour commencer votre estimation. Pour examiner les offres associées, GMF dispose également d’une page consacrée au prêt personnel et d’une autre au prêt personnel auto. Consultez les conditions affichées au moment de votre démarche : les exemples chiffrés ne garantissent pas le taux qui vous sera proposé.
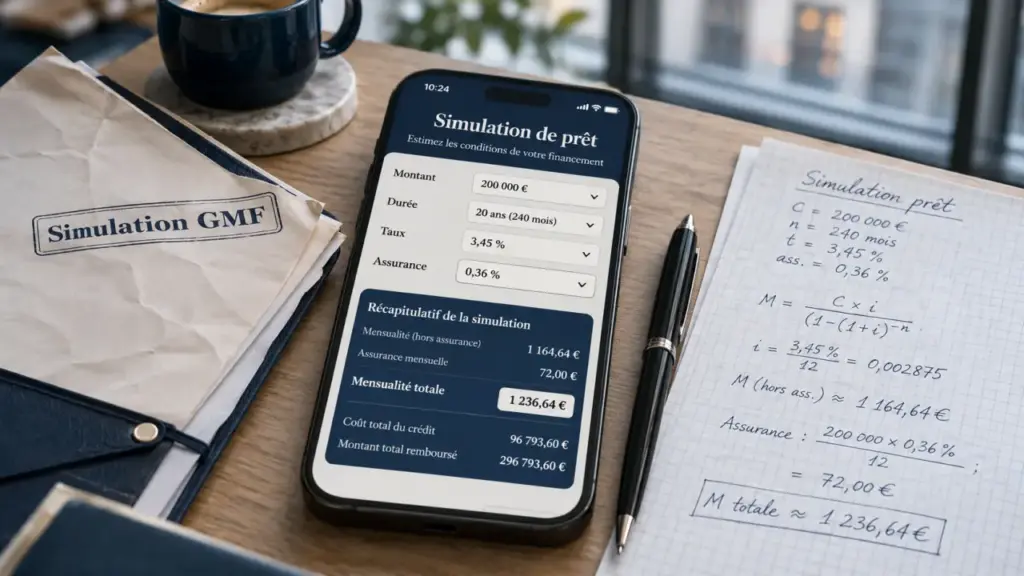
Calculer la mensualité et le coût total d’un prêt
Renseignez les caractéristiques du prêt pour obtenir une estimation de vos remboursements.
Résultats de l’estimation
- Mensualité hors assurance
- —
- Coût total du crédit hors assurance
- —
- Coût total de l’assurance
- —
- Mensualité avec assurance
- —
- Montant total remboursé avec assurance
- —
Cette estimation mathématique n’est pas une offre GMF. Le TAEG peut inclure d’autres frais qui ne sont pas calculés par ce widget. L’assurance indiquée est facultative et son coût est supposé identique chaque mois.
Avant de lancer une simulation de prêt GMF, préparez trois éléments. Ils vous aideront à comparer les résultats sans modifier plusieurs paramètres à la fois :
- Le montant nécessaire : le prix du projet diminué de votre éventuel apport personnel.
- La durée envisagée : à mettre en regard de votre budget mensuel et du coût final.
- La nature du projet : notamment pour distinguer un besoin personnel d’un financement automobile.
Fixez aussi une mensualité que votre budget peut absorber après les dépenses courantes, les crédits existants et une marge pour les imprévus. Une somme disponible sur un mois exceptionnellement favorable ne constitue pas forcément une capacité de remboursement durable.
À la racine du calcul, il y a le besoin à financer, pas la mensualité à obtenir. Pour une voiture, séparez le prix d’achat des dépenses récurrentes comme le carburant, l’entretien et l’assurance automobile. Ces dernières ne disparaissent pas parce que le crédit paraît accessible. Cette distinction entre budget d’acquisition et budget d’usage évite de consacrer toute sa marge au remboursement.
Deux exemples GMF pour situer les mensualités et les taux
GMF présente un exemple de prêt personnel de 6 000 € sur 49 mensualités et un exemple de prêt personnel auto de 12 000 € sur 48 mensualités. Le tableau suivant rassemble leurs caractéristiques. Il s’agit d’exemples représentatifs, et non de conditions personnalisées garanties.
| Indicateur | Prêt personnel | Prêt personnel auto |
|---|---|---|
| Montant emprunté | 6 000 € | 12 000 € |
| Durée | 49 mensualités | 48 mensualités |
| Mensualité hors assurance facultative | 138,42 € | 279,85 € |
| Montant total dû hors assurance facultative | 6 782,58 € | 13 432,80 € |
| TAEG fixe | 6,190 % | 5,790 % |
| Taux débiteur fixe | 6,021 % | 5,642 % |
| Coût mensuel de l’assurance facultative | 4,20 € | 8,40 € |
| TAEA | 1,606 % | 1,611 % |
| Montant total dû au titre de l’assurance | 205,80 € | 403,20 € |
Ces chiffres figurent sur les pages GMF du prêt personnel et du prêt personnel auto. L’intitulé de la seconde offre la rattache à un projet automobile. Pour connaître les projets admissibles, les justificatifs éventuels et les conditions applicables, reportez-vous au détail de chaque offre.
Le taux plus faible de l’exemple auto ne suffit pas à conclure que cette solution est préférable. Les capitaux et les durées diffèrent. Pour comparer deux financements, demandez des estimations portant sur le même montant et la même durée, puis examinez leur coût total et leurs conditions.
Lire les résultats sans confondre taux et coût en euros
Le taux débiteur et le TAEG n’ont pas le même rôle
Le taux débiteur sert au calcul des intérêts du crédit. Le TAEG, ou Taux Annuel Effectif Global, exprime le coût annuel du crédit en intégrant les intérêts et les frais obligatoires liés à son obtention, lorsqu’ils existent. Il est donc plus pertinent pour comparer des offres que le seul taux débiteur. Dans les deux exemples GMF, ces taux sont indiqués comme fixes.
Ne confondez pas non plus TAEG et TAEA. Le premier concerne le crédit ; le second, le Taux Annuel Effectif de l’Assurance, concerne l’assurance. Ces deux pourcentages ne s’additionnent pas simplement pour produire un taux global. Pour votre budget, regardez surtout les montants en euros et le périmètre de chaque total.
Une mensualité plus basse peut masquer une dépense plus élevée
La mensualité mesure l’effort régulier ; le montant total dû mesure les remboursements cumulés. Dans l’exemple personnel, la différence entre 6 782,58 € remboursés et 6 000 € empruntés représente 782,58 € hors assurance facultative. Dans l’exemple auto, cette différence atteint 1 432,80 €.
À montant et taux identiques, allonger la durée réduit généralement la mensualité, mais augmente le coût des intérêts. Testez donc plusieurs durées, lorsque cela est possible, puis comparez le gain mensuel avec le surcoût final. L’objectif est de trouver un remboursement soutenable, sans prolonger inutilement l’endettement.
Ajouter l’assurance facultative pour connaître la dépense réelle
Une mensualité annoncée hors assurance facultative n’inclut pas cette protection. Si vous la souscrivez, son coût mensuel s’ajoute au remboursement du prêt. Pour les deux exemples GMF, les additions donnent les montants suivants :
- Prêt personnel : 138,42 € + 4,20 € = 142,62 € par mois avec l’assurance présentée.
- Prêt personnel auto : 279,85 € + 8,40 € = 288,25 € par mois avec l’assurance présentée.
Sur l’ensemble du financement, l’addition du montant total dû et de l’assurance présentée aboutit à 6 988,38 € pour le prêt personnel et à 13 836,00 € pour le prêt auto. Ces calculs concernent uniquement les exemples ci-dessus ; ils ne constituent pas de nouvelles offres.
Le caractère facultatif de l’assurance appelle une décision distincte du choix du crédit. Avant de souscrire, examinez les garanties, exclusions, délais éventuels et conditions de prise en charge dans les documents contractuels. Un coût mensuel ne permet pas, à lui seul, d’apprécier la protection obtenue.
Passer de l’estimation à une demande sans confondre les étapes
Une simulation sert à évaluer un financement ; elle ne vaut pas, à elle seule, accord de crédit. Avant de poursuivre, vérifiez que les conditions retenues correspondent bien à votre projet et que la mensualité reste compatible avec vos charges. Les modalités de demande et les pièces nécessaires sont à confirmer auprès de GMF.
Gardez une trace de votre estimation avec sa date et ses paramètres. Vous pourrez ainsi comparer une proposition ultérieure sur une base claire, plutôt que de vous fier à une mensualité mémorisée sans sa durée ni son assurance.
- Vérifiez le capital emprunté et le nombre d’échéances.
- Comparez le TAEG et le montant total dû sur un même périmètre.
- Distinguez la mensualité hors assurance de la dépense avec assurance.
- Relisez les conditions et la validité de la proposition avant tout engagement.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.