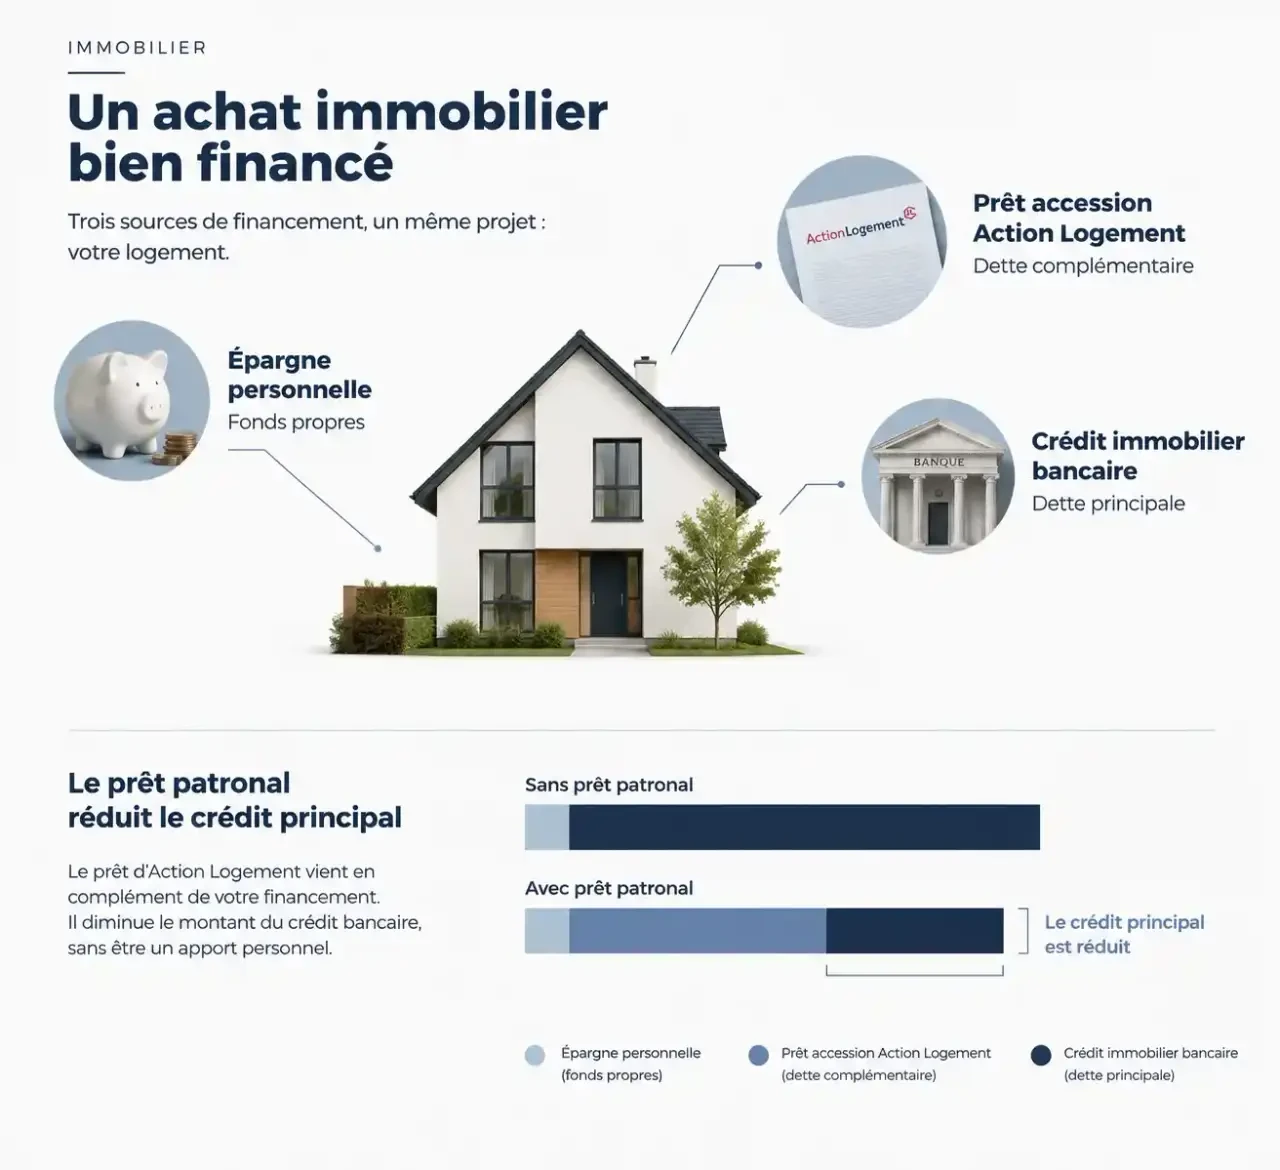
Le prêt 1 % patronal ne constitue pas un apport personnel au sens strict : c’est une somme empruntée, à rembourser. Il peut toutefois compléter votre épargne et réduire le montant du crédit immobilier principal. La banque reste libre d’apprécier ce financement dans votre dossier, sans oublier ses mensualités dans le calcul de votre endettement.
Proposé par Action Logement sous le nom de prêt accession, ce dispositif peut faciliter un achat avec un apport limité. Son intérêt dépend de votre profil, du logement et des conditions de l’offre applicable à votre demande.
Un complément de financement, pas de l’épargne disponible
Les expressions prêt patronal, prêt employeur et prêt 1 % logement désignent couramment ce dispositif lié à la participation des employeurs à l’effort de construction. Il finance une partie de l’acquisition d’une résidence principale, aux côtés d’un crédit bancaire ou d’autres prêts aidés.
La différence avec l’apport personnel tient à l’origine des fonds. Votre épargne ou une donation constituent des fonds propres, sans mensualité de crédit associée. Le prêt accession est une dette complémentaire, même si son taux est avantageux.
| Financement | Nature | Conséquence pour votre dossier |
|---|---|---|
| Apport personnel | Fonds propres | Réduit le besoin d’emprunt sans ajouter de remboursement |
| Prêt accession Action Logement | Prêt complémentaire | Réduit le crédit principal, mais ajoute une mensualité |
| Crédit immobilier bancaire | Financement principal | Complète les ressources nécessaires à l’opération |
Une banque peut valoriser la présence du prêt patronal dans votre montage financier. Cela ne signifie pas qu’elle le considère comme de l’épargne ni qu’elle acceptera automatiquement un achat sans apport. Demandez-lui notamment quels frais doivent être couverts par vos fonds propres : acquisition, garantie ou autres dépenses annexes.
Pensez au financement comme à un tissu : sa solidité dépend autant de l’assemblage que de chaque fil. Une épargne disponible immédiatement, un prêt aidé soumis à accord et un crédit bancaire ne se mobilisent pas forcément au même moment. Vérifiez donc, pour chaque ressource, le montant confirmé et la date de disponibilité : un plan équilibré sur le papier peut présenter un manque de trésorerie à la signature.
Montant, taux et durée : retenir l’offre applicable, pas l’ancien plafond
Action Logement indique un montant maximal de 30 000 euros pour son prêt accession. Des présentations d’Empruntis et d’Immoprêt mentionnent encore 40 000 euros ; Immoprêt évoque également une limite de 40 % du coût de l’opération. Ces paramètres ne doivent pas être mélangés : seule l’offre applicable lors de votre demande permet de fixer votre financement.
La durée maximale présentée est de 25 ans. Le taux nominal fixe est annoncé autour de 1 %, mais l’appellation historique « 1 % patronal » ne garantit pas à elle seule le taux de votre contrat. Vérifiez la proposition écrite, sa durée et ses conditions d’assurance.
L’absence de frais de dossier et de garantie fait partie des avantages présentés pour ce prêt. Pour comparer son coût avec celui d’un crédit classique, examinez toutefois le TAEG, qui intègre les coûts obligatoires, et pas uniquement le taux nominal.
Un exemple pour distinguer apport et prêt complémentaire
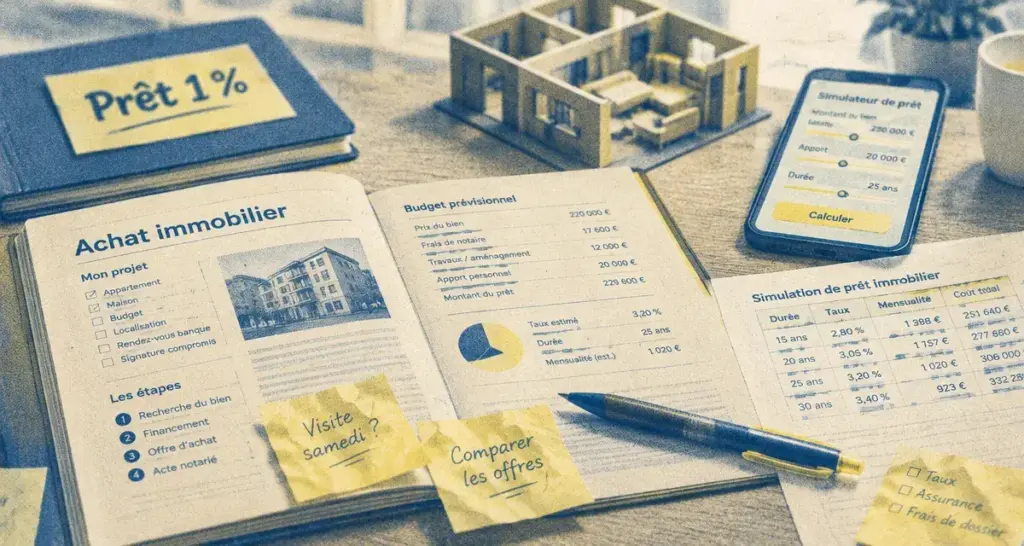
Pour une opération hypothétique de 250 000 euros, frais compris, vous pourriez mobiliser 20 000 euros d’épargne, 30 000 euros de prêt accession et 200 000 euros de crédit bancaire. Votre apport personnel reste de 20 000 euros : les 30 000 euros d’Action Logement diminuent le prêt principal, mais pas le total emprunté, qui atteint 230 000 euros.
Le gain éventuel vient du coût inférieur de la tranche aidée. La banque doit néanmoins intégrer les remboursements des deux crédits, ainsi que l’assurance et vos autres engagements. Demandez une simulation globale : réduire le crédit principal ne suffit pas à démontrer que les mensualités seront supportables.
Vérifier ensemble votre profil et le logement visé
L’accès dépend à la fois de votre situation professionnelle, de vos ressources et de l’opération. Être salarié ne suffit donc pas à ouvrir automatiquement un droit au prêt.
- Entreprise : Action Logement vise notamment les salariés d’entreprises privées non agricoles de 10 personnes et plus. Ce seuil d’accès ne doit pas être confondu avec celui de 50 salariés évoqué pour l’obligation de participation de l’employeur.
- Ressources : le revenu fiscal de référence du ménage doit respecter les plafonds applicables, selon sa composition et la localisation du projet.
- Situation d’accession : vérifiez les conditions de primo-accession ou les exceptions prévues par l’offre, sans reprendre automatiquement la définition utilisée pour une autre aide.
- Usage : le logement doit devenir votre résidence principale et respecter les conditions territoriales du dispositif.
Les salariés agricoles relèvent d’un dispositif distinct, AGRI-ACCESSION. Les préretraités ou retraités récents doivent faire confirmer leur situation : les conditions présentées pour certains profils ne valent pas pour tous les demandeurs.
Ne pas supposer que tous les achats sont finançables
Les opérations concernées comprennent notamment la construction, l’acquisition neuve et la vente en l’état futur d’achèvement, ou VEFA. Certaines ventes HLM et opérations d’accession sociale peuvent également être éligibles : bail réel solidaire, ou BRS, et prêt social de location-accession, ou PSLA.
Un achat dans l’ancien sur le marché libre n’est donc pas automatiquement admissible. Des exigences énergétiques peuvent aussi s’appliquer. Faites valider le type exact de bien avant de compter sur le prêt ; des travaux peuvent relever d’une offre travaux distincte d’Action Logement.
Associer les aides sans surestimer sa capacité d’achat
Le prêt patronal peut compléter un prêt bancaire et, sous réserve de leurs règles respectives, un prêt à taux zéro, un prêt d’accession sociale, un prêt conventionné ou certaines aides locales. Des prêts travaux peuvent également être envisagés lorsque les dépenses sont éligibles.
Le cumul n’est ni automatique ni illimité. Chaque dispositif possède ses plafonds, ses critères et ses règles de financement. Le PTZ ne génère pas d’intérêts, mais reste un prêt à rembourser ; le PAS et le prêt conventionné ne sont pas non plus des apports personnels.
Comparez deux montages à projet identique : l’un avec le prêt accession, l’autre sans. Regardez le coût total, les mensualités pendant chaque période et l’épargne conservée après l’achat. Évitez d’épuiser votre trésorerie uniquement pour afficher un apport supérieur : déménagement, charges et imprévus doivent aussi rester finançables.
Déposer un dossier complet avant l’échéance notariale
Commencez par le test d’éligibilité d’Action Logement, puis créez votre compte sur la Plateforme Accession. Votre service des ressources humaines peut préciser les modalités propres à l’entreprise. Un test favorable ne constitue pas encore un accord de prêt : l’attribution reste soumise à l’examen du dossier et aux conditions de financement disponibles.
- Préparez votre identité et votre situation familiale : pièces d’identité et justificatifs demandés pour le ménage.
- Justifiez votre emploi et vos ressources : bulletins de salaire, éléments professionnels, avis d’imposition et revenu fiscal de référence.
- Documentez l’achat : compromis, contrat de réservation ou documents de construction, caractéristiques du logement et pièces énergétiques requises.
- Présentez le financement : apport, crédits envisagés, charges et coordonnées du notaire.
- Suivez la demande : transmettez les compléments depuis votre espace de suivi et coordonnez le déblocage avec la banque et le notaire.
Action Logement demande un dossier complet au moins 30 jours ouvrés avant la signature. Ce délai n’est pas une garantie d’acceptation : anticipez aussi l’émission de l’offre, le délai légal de réflexion de 10 jours et les modalités de versement.
Après l’octroi, un changement d’employeur n’entraîne généralement pas, à lui seul, un remboursement anticipé obligatoire ; consultez votre contrat. Si le changement intervient pendant l’instruction, signalez-le immédiatement. Avant de vous engager, obtenez la confirmation du montant accordé et de sa disponibilité : une aide espérée ne remplace jamais un financement validé.