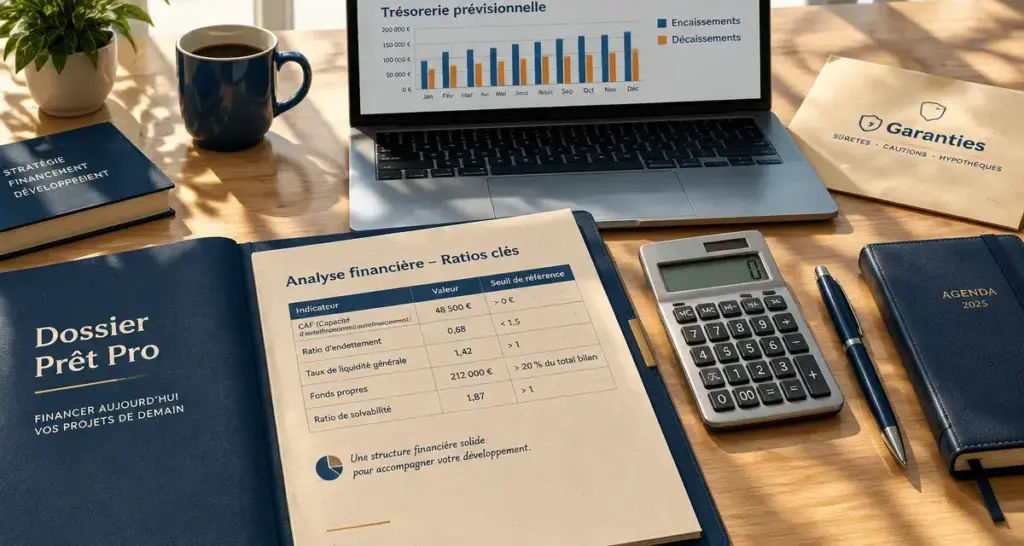
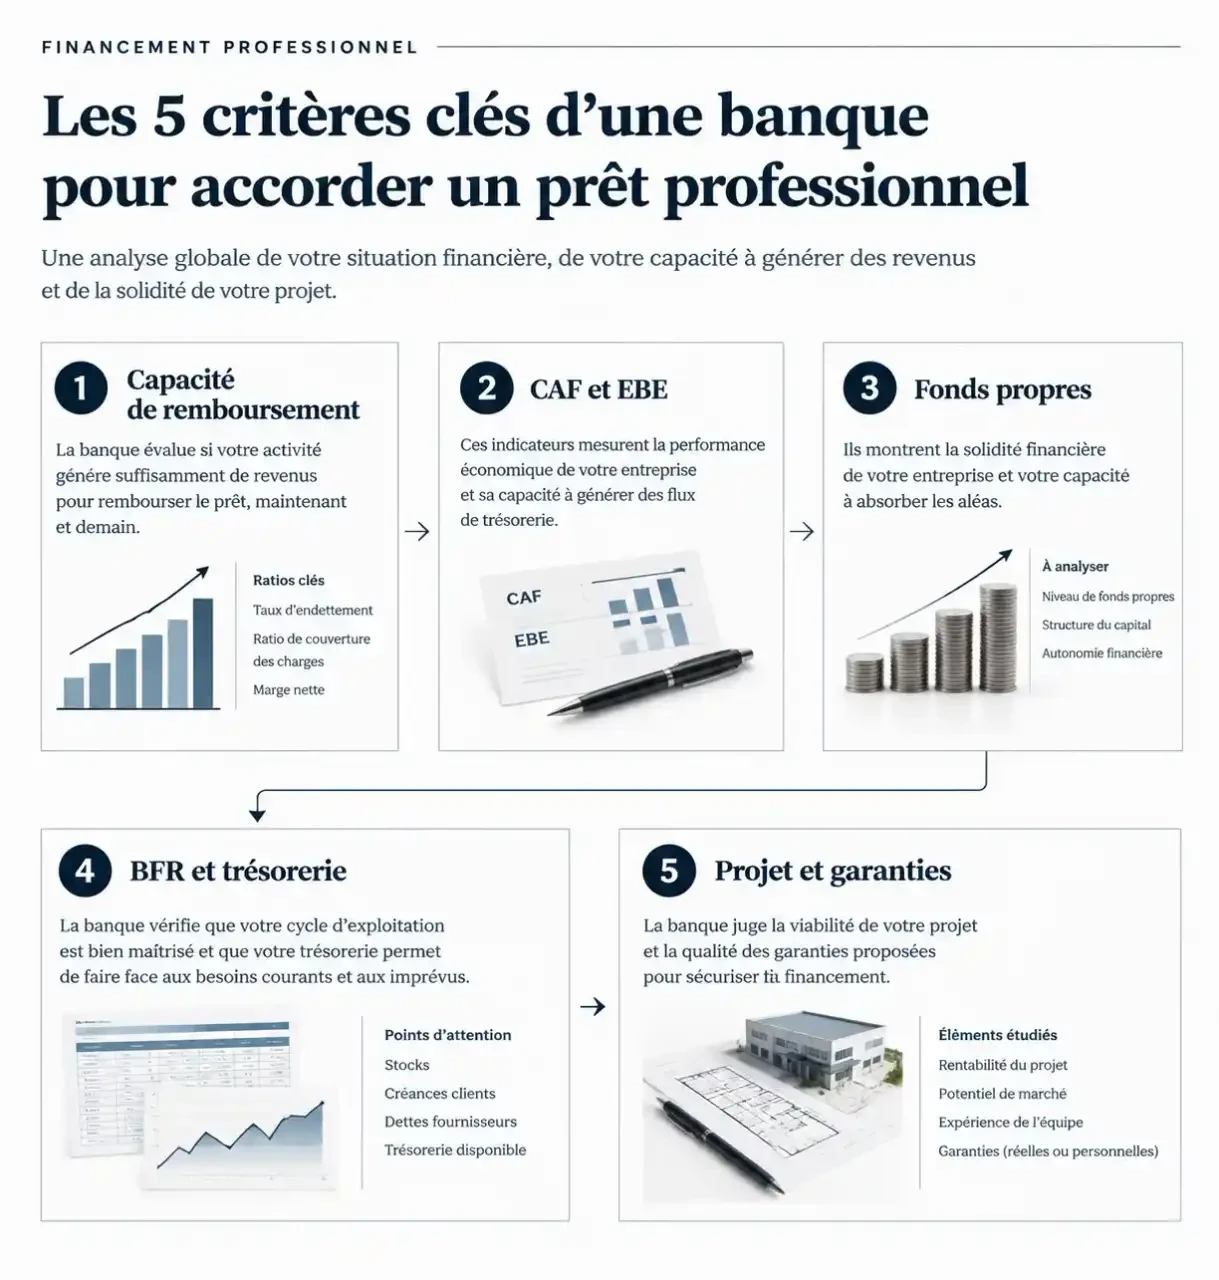
La banque regarde d’abord si votre entreprise pourra rembourser le prêt sans fragiliser sa trésorerie. Elle examine ensuite les fonds propres, la viabilité du projet, votre gestion et les garanties proposées. Un chiffre d’affaires élevé ne suffit donc pas : il faut montrer ce que l’activité dégage réellement, quand l’argent entre et quelle marge de sécurité subsiste après les échéances.
La capacité à rembourser, au-delà du chiffre d’affaires
Un prêt professionnel finance un besoin lié à l’activité : équipement, reprise, développement, immobilier ou trésorerie. La banque vérifie que le montant demandé et la durée correspondent à ce besoin. Pour une entreprise existante, elle analyse les comptes et leur évolution ; pour une création, elle s’appuie davantage sur les prévisions et leurs justificatifs.
Calculez les indicateurs examinés par la banque
Renseignez les montants annuels de l’entreprise. Les résultats sont calculés automatiquement, en euros, sauf indication contraire.
Données à saisir
Résultats et formules
CAF simplifiée
Résultat net + amortissements + dotations aux provisions
Dettes financières / CAF
Dettes financières ÷ CAF — résultat exprimé en années
Repère indicatif usuel : moins de 3 ans est souvent jugé plus confortable ; au-delà, la capacité de remboursement mérite une analyse attentive.
Dettes financières / capitaux propres
Dettes financières ÷ capitaux propres × 100
Repère indicatif : un ratio inférieur à 100 % peut signaler un endettement contenu au regard des fonds propres, sans constituer une règle générale.
EBE / charges financières
EBE ÷ charges financières — couverture des charges financières
Repère indicatif usuel : un ratio supérieur à 3 est généralement plus confortable ; il se lit en tenant compte de l’activité et de la stabilité de l’EBE.
Besoin en fonds de roulement (BFR)
Stocks + créances clients − dettes fournisseurs
Un BFR positif correspond à un besoin de financement du cycle d’exploitation ; un BFR négatif peut signifier que ce cycle génère une ressource.
À interpréter avec prudence. Ces repères sont indicatifs et ne remplacent pas le tableau de référence de l’article. Les seuils varient selon le secteur, le projet, la situation de l’entreprise et l’établissement bancaire. Ces calculs ne constituent pas une décision d’accord ou de refus de financement.
Le ratio remboursements annuels / CAF nécessite une saisie distincte du montant des échéances annuelles ; il n’est pas calculé ici à partir des dettes financières totales.
CAF et EBE : deux indicateurs complémentaires
La capacité d’autofinancement (CAF) représente les ressources potentielles générées par l’activité. Elle ne correspond pas au solde bancaire. Son calcul retraite notamment le résultat net des charges et produits sans mouvement de trésorerie, ainsi que de certains éléments de cession.
Dans un exemple simplifié, un résultat net de 50 000 €, augmenté de 10 000 € d’amortissements et de 5 000 € de dotations aux provisions, donne une CAF de 65 000 €, en l’absence d’autres retraitements. Pour 1 000 000 € de chiffre d’affaires, cela représente 6,5 %. Le repère parfois cité de 5 % du chiffre d’affaires n’est toutefois pas une exigence bancaire universelle.
L’excédent brut d’exploitation (EBE) renseigne sur la performance de l’exploitation avant notamment les amortissements et le résultat financier. La banque regarde sa régularité : une rentabilité provenant d’une opération exceptionnelle rassure moins qu’une activité durablement bénéficiaire.
Des ratios à lire sans confondre leurs formules
La banque rapproche les ressources générées des dettes existantes et du nouveau crédit. Deux calculs souvent appelés « capacité de remboursement » mesurent pourtant des choses différentes :
- Dettes financières / CAF : un nombre théorique d’années nécessaire pour rembourser la dette en y consacrant toute la CAF.
- Remboursements annuels / CAF : la part des ressources absorbée chaque année par les échéances, selon le périmètre retenu.
Multiplier la CAF par une durée ne suffit donc pas à déterminer un montant empruntable : il faut conserver des ressources pour les investissements, les distributions éventuelles et les besoins de trésorerie.
Les fonds propres et la trésorerie doivent absorber les imprévus
Les capitaux propres comprennent notamment le capital social, les réserves et les bénéfices conservés, diminués des pertes éventuelles. Ils constituent un coussin de sécurité. Avec 200 000 € de dettes financières et 500 000 € de capitaux propres, le ratio dettes financières / capitaux propres atteint 40 %.
Voici des repères indicatifs, et non des seuils d’accord automatiques. Leur interprétation dépend du secteur, de la stabilité des revenus, du projet et de l’établissement.
| Indicateur | Repères parfois utilisés | Précaution de lecture |
|---|---|---|
| Dettes financières / CAF | Jusqu’à 3 ans : favorable ; entre 3 et 10 ans : intermédiaire ; au-delà de 10 ans : risque accru | Ce ratio n’est pas la durée maximale autorisée du prêt. |
| Dettes financières / capitaux propres | Moins de 30 % : favorable ; de 30 % à 75 % : intermédiaire ; au-delà de 75 % : vigilance | Des capitaux propres faibles ou négatifs compliquent l’interprétation. |
| EBE / charges financières | Plus de 8 : solide ; de 2 à 8 : intermédiaire ; moins de 2 : fragile | La couverture des intérêts ne mesure pas le remboursement du capital. |
Le BFR révèle les décalages de paiement
Dans une présentation simplifiée, le besoin en fonds de roulement (BFR) = stocks + créances clients − dettes fournisseurs. Un BFR positif doit être financé. Un BFR négatif peut refléter un modèle favorable, avec des clients payant avant les fournisseurs ; il ne signifie pas automatiquement une difficulté.
Pensez à la trésorerie comme à une horloge : le montant des recettes compte, mais leur heure d’arrivée aussi. Une échéance prélevée avant l’encaissement des principaux clients peut créer une tension malgré un exercice rentable. Présenter les dates habituelles d’encaissement, les pics de stock et les prélèvements permet de discuter d’un calendrier de remboursement adapté au cycle réel de l’entreprise.
Le projet et l’apport doivent former un financement cohérent
La banque cherche à comprendre qui achètera, pourquoi et à quelle marge. Le business plan doit relier l’étude de marché aux hypothèses commerciales : prix, volumes, délais de vente et charges. L’expérience du dirigeant, les compétences de l’équipe et la dépendance à quelques clients influencent également l’analyse.
En création, l’absence d’historique comptable n’interdit pas le crédit, mais rend ces preuves essentielles. En reprise, les résultats passés doivent être rapprochés du prix d’acquisition et des changements prévus. Pour un investissement, expliquez son effet concret sur la capacité de production, les coûts ou les revenus.
L’apport personnel partage le risque et réduit le recours à l’emprunt. Une contribution de 25 % à 30 % du besoin global est souvent recommandée comme repère de préparation, sans constituer une règle générale : pour un projet total de 100 000 €, cela représente 25 000 € à 30 000 €.
Un financement sans apport reste envisageable selon le dossier, mais laisse moins de marge. Un prêt d’honneur ou des investisseurs peuvent compléter le montage. Le crédit-bail peut convenir à un équipement ; l’affacturage répond plutôt au financement des créances clients. Chaque solution doit correspondre au besoin, pas simplement combler un refus.
Les garanties et les pièces doivent confirmer votre présentation
Une garantie ne remplace pas une capacité de remboursement suffisante. Elle limite la perte du prêteur en cas de défaillance. La banque peut demander une caution personnelle, un nantissement ou une hypothèque selon le financement. Un organisme de garantie peut aussi intervenir, sous conditions.
Avant de signer une caution, vérifiez son montant, sa durée et ses conséquences patrimoniales. L’assurance emprunteur, lorsqu’elle est demandée, couvre certains événements prévus au contrat : examinez les exclusions, les franchises et la définition des garanties.
Préparez un dossier organisé comprenant, selon votre situation :
- Pièce d’identité, justificatif de domicile et présentation du dirigeant.
- Statuts, extrait K-bis si applicable, répartition du capital et identité des associés.
- Bilans, comptes de résultat et annexes, souvent sur les 3 derniers exercices disponibles.
- Relevés bancaires récents et échéanciers des emprunts en cours.
- Business plan, prévisionnel financier sur 3 ans et trésorerie mensuelle pour la première année.
- Plan de financement, justificatifs d’apport, devis et éléments commerciaux probants.
Les relevés permettent notamment d’observer les découverts, incidents et tensions récurrentes. Expliquez les anomalies plutôt que de laisser la banque les découvrir sans commentaire.
Renforcer les points faibles avant de solliciter plusieurs banques
Testez un scénario moins favorable : ventes plus lentes, règlement client retardé ou marge réduite. Montrez alors comment les échéances restent finançables, ou quelles mesures seraient prises. Cette démonstration rend le prévisionnel plus crédible qu’une croissance sans aléas.
Un refus peut venir d’une CAF insuffisante, d’un apport trop faible, d’incidents bancaires ou d’un projet mal documenté. Demandez quel élément bloque : vous pourrez revoir le montant, renforcer les fonds propres ou ajuster le financement. Un expert-comptable peut vous aider à vérifier les calculs et la cohérence d’ensemble.
Enfin, comparez les propositions sur une base identique : taux, frais, assurance, garanties, différé et conditions de remboursement anticipé. Après l’analyse viennent la décision, la contractualisation et la levée des conditions avant déblocage. Un accord de principe ne signifie pas que les fonds sont immédiatement disponibles.