Un rachat de crédit conso sans justificatif peut être envisagé au stade de la simulation, mais pas, en pratique, pour obtenir un financement définitif. L’organisme prêteur doit vérifier votre identité, vos revenus, vos charges et les crédits à rembourser. La bonne méthode consiste donc à utiliser une estimation en ligne pour mesurer la faisabilité, puis à préparer un dossier cohérent au lieu de rechercher une offre prétendument sans contrôle.
Ce que signifie réellement « sans justificatif »
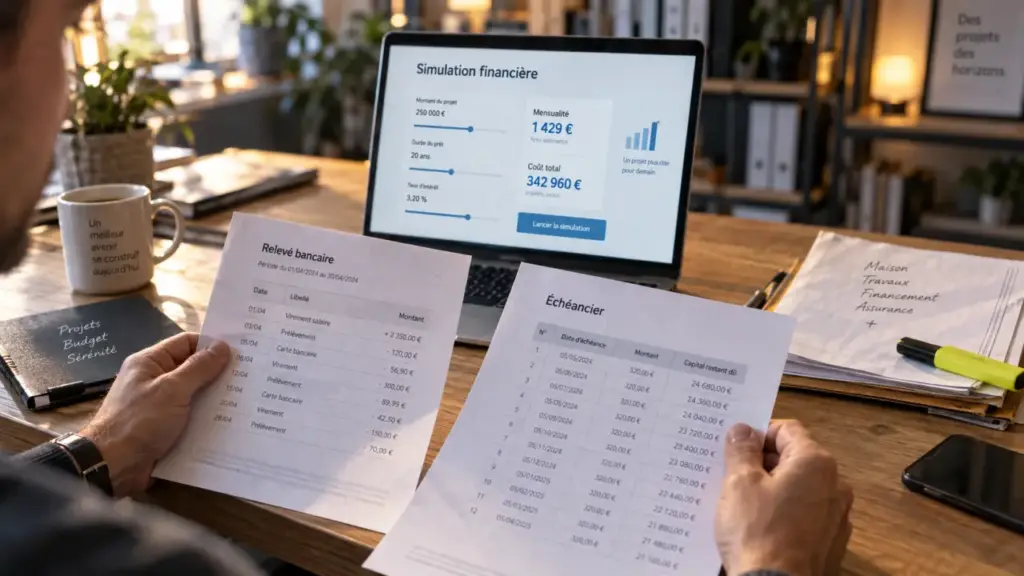
Cette expression désigne souvent une démarche commerciale simplifiée, et non une absence totale de documents. Lors d’une simulation de rachat de crédits, vous renseignez généralement des informations déclaratives : montant des prêts en cours, mensualités, revenus du foyer, statut professionnel, charges et objectif de la demande. À cette étape, aucun relevé bancaire ou bulletin de salaire n’est forcément nécessaire.
Mensualité et coût total du regroupement
Estimez la mensualité et le coût indicatif d’un regroupement de crédits à partir des éléments saisis.
Résultats indicatifs
Les frais saisis sont ajoutés au total remboursé, mais ne sont pas répartis dans la mensualité affichée.
Le résultat obtenu reste une estimation. Il peut indiquer une mensualité potentielle, une durée indicative ou la possibilité d’étudier votre dossier. Il ne s’agit ni d’une offre de prêt ferme ni d’une promesse d’acceptation. Les conditions proposées peuvent évoluer après la vérification des données déclarées.
Simulation, accord de principe et décision finale : trois étapes distinctes
| Étape | Objectif | Justificatifs généralement demandés |
|---|---|---|
| Simulation en ligne | Évaluer une mensualité et la faisabilité théorique | Souvent aucun document, informations déclarées |
| Étude de faisabilité | Vérifier si le projet correspond aux critères de l’organisme | Selon le prêteur, premières pièces ou informations complémentaires |
| Accord de principe | Exprimer un avis favorable sous conditions | Des éléments doivent encore être contrôlés avant validation |
| Décision définitive | Signer un nouveau crédit qui rembourse les anciens | Dossier complet : identité, ressources, comptes et échéanciers |
Un accord de principe reste donc conditionnel. L’établissement peut refuser le financement si les documents révèlent une situation différente de celle déclarée, une capacité de remboursement insuffisante ou des incidents bancaires incompatibles avec sa politique de risque. La réponse donnée après une simulation ne vaut donc pas acceptation du nouveau crédit.
Les documents à réunir pour un regroupement de crédits conso
Le rachat de crédits à la consommation remplace plusieurs prêts par un crédit unique. Pour calculer le montant à reprendre et apprécier votre solvabilité, le prêteur a besoin d’éléments vérifiables. Les exigences précises varient selon l’organisme et le profil, mais les catégories de pièces demandées restent assez constantes.
- Identité et domicile : pièce d’identité en cours de validité et justificatif de domicile. Certains prêteurs demandent un document de moins de 6 mois.
- Revenus : trois dernières fiches de salaire pour un salarié, avis d’imposition, justificatifs de pensions pour un retraité ou documents professionnels pour un indépendant.
- Situation bancaire : trois derniers relevés de comptes permettent d’identifier les dépenses régulières, les prélèvements de crédits et d’éventuels incidents.
- Prêts à regrouper : contrats, tableaux d’amortissement ou échéanciers des crédits renouvelables, auto, travaux et prêts personnels.
- Charges et situation familiale : justificatif de loyer, pension versée ou perçue, ainsi que les documents du co-emprunteur si la demande est faite à deux.
Ces pièces ne servent pas à porter un jugement sur votre projet. Elles permettent de vérifier que le nouveau crédit correspond aux dettes existantes et que la mensualité envisagée reste compatible avec le budget du foyer. Elles servent aussi à éviter qu’un montant de remboursement ou une charge importante ne soit oublié dans l’étude.
Ce que le prêteur évalue au-delà des justificatifs
Un dossier complet ne garantit pas une réponse favorable. La décision dépend principalement de la capacité de remboursement : les revenus récurrents doivent couvrir la future mensualité, les dépenses incontournables et un reste à vivre suffisant. Le taux d’endettement est un repère utile. Certains acteurs présentent 33 % des revenus du foyer comme un maximum, mais ce seuil n’est pas une règle automatique applicable à tous les dossiers.
Stabilité, comptes et cohérence des déclarations
La situation professionnelle compte, notamment la régularité des revenus et leur pérennité. Un CDI peut rassurer, sans être la seule situation recevable. Un retraité, un fonctionnaire, un intérimaire ou un travailleur indépendant peut être étudié dès lors que ses ressources sont documentées et suffisamment stables. Pour certaines professions libérales et certains entrepreneurs, les trois dernières années de résultats peuvent être examinées.
Les relevés bancaires donnent aussi une image concrète du budget : prélèvements, découverts récurrents, incidents de paiement ou dépenses incompressibles. Déclarer des montants inexacts pour obtenir une première réponse n’aide pas. L’écart apparaîtra lors du contrôle, avec un risque de demandes complémentaires, de ralentissement du dossier ou de refus.
Le ressort budgétaire à surveiller avant de baisser sa mensualité
Une mensualité allégée peut libérer de l’argent dans le budget immédiat, mais l’effort de remboursement peut s’étendre sur une durée plus longue. Il faut donc regarder en même temps la nouvelle échéance, le nombre de mensualités restantes, le taux annuel effectif global et le coût total. Une baisse mensuelle peut aider à retrouver un équilibre, sans réduire automatiquement le montant finalement payé.
Le rachat de crédits crée un nouvel engagement. Pour apprécier son intérêt, comparez la mensualité obtenue avec la durée de remboursement et les frais éventuels. Seule cette lecture globale permet de distinguer une amélioration du budget mensuel d’une véritable réduction du coût du crédit.
Que faire si une fiche de paie ou un document manque ?
L’absence d’un justificatif ne signifie pas nécessairement que le rachat de crédit est impossible. Elle appelle toutefois une explication claire et la présentation d’une pièce alternative. Un salarié récemment embauché peut fournir son contrat de travail et les bulletins déjà disponibles. Un indépendant peut présenter des avis d’imposition, des bilans ou des justificatifs de chiffre d’affaires. Un retraité peut transmettre ses relevés de pension.
La période professionnelle concernée doit être expliquée avec précision. Une embauche récente, une activité indépendante ou un changement de statut peut modifier les documents disponibles sans empêcher l’étude du dossier. L’organisme prêteur décidera ensuite si les éléments fournis permettent d’évaluer suffisamment les revenus.
Si un relevé de compte ou un échéancier est manquant, demandez un duplicata à votre banque ou à l’organisme concerné plutôt que de laisser une zone floue dans la demande. Un dossier incomplet entraîne surtout des demandes complémentaires et des délais supplémentaires. Transmettre les pièces disponibles, tout en signalant clairement ce qui manque, facilite les échanges.
Co-emprunteur, caution et courtier : ce qu’ils peuvent apporter
Un co-emprunteur peut renforcer un dossier en ajoutant des revenus et en partageant l’engagement de remboursement. Une caution ou une garantie peut aussi réduire le risque perçu dans certains cas. Ces solutions ne remplacent toutefois pas les justificatifs : la situation de chaque personne engagée sera également analysée.
Le recours à un courtier peut être utile pour les profils atypiques ou les dossiers complexes. Son rôle est d’aider à présenter les informations, à identifier les organismes susceptibles d’étudier le profil et à comparer les propositions. Il ne peut pas transformer un dossier non vérifiable en financement garanti ni supprimer l’analyse de solvabilité.
Comparer une offre et éviter les promesses trop faciles
Avant de signer, comparez le TAEG, la durée, le coût total, les frais éventuels et les conditions de remboursement anticipé. Vérifiez aussi le montant exact réellement repris par le nouveau prêteur. Si une trésorerie supplémentaire est demandée, elle augmente le montant financé et doit être intégrée au calcul du budget.
Une offre qui promet un rachat immédiat, sans analyse des revenus, sans relevé de compte et avec un versement préalable doit vous alerter. Un organisme sérieux ne doit pas présenter une acceptation définitive avant l’étude du dossier. La pression, l’urgence artificielle et l’absence de conditions écrites sont aussi des signaux de prudence.
Lorsque l’objectif est seulement de financer un besoin nouveau, un crédit personnel non affecté peut constituer une alternative. Il ne requiert pas de justificatif de projet, contrairement à un crédit affecté qui peut demander un devis ou un bon de commande. Il reste néanmoins soumis à l’évaluation de la solvabilité. Si vos difficultés sont durables ou si les incidents de paiement se multiplient, un accompagnement budgétaire peut être plus protecteur que la souscription d’un engagement supplémentaire.
Pour avancer efficacement, commencez par une simulation sincère, rassemblez vos échéanciers et vos justificatifs disponibles, puis comparez les offres sur leur coût global plutôt que sur la seule mensualité. Cette méthode permet de savoir rapidement si un regroupement de crédits conso correspond à votre situation, sans confondre la simplicité de la première démarche avec une absence de contrôle.