Si ces 1 000 euros représentent toute votre épargne, mieux vaut généralement les garder disponibles. Si vous avez une dette coûteuse, son remboursement peut être prioritaire. Et si votre budget est solide, vous pouvez envisager un placement à long terme. Le bon choix dépend moins du montant que du rôle que cet argent doit jouer dans votre vie.
Décider si cet argent doit vous protéger, vous servir ou fructifier
Avant de comparer les placements, regardez vos prochaines dépenses et vos crédits. Un découvert récurrent ou un crédit renouvelable peut coûter davantage que ce qu’un placement prudent rapporte. Comparez le coût effectif de la dette au rendement net envisageable, sans oublier les éventuelles indemnités de remboursement anticipé. Conservez néanmoins assez de liquidités pour ne pas devoir emprunter de nouveau au premier imprévu.
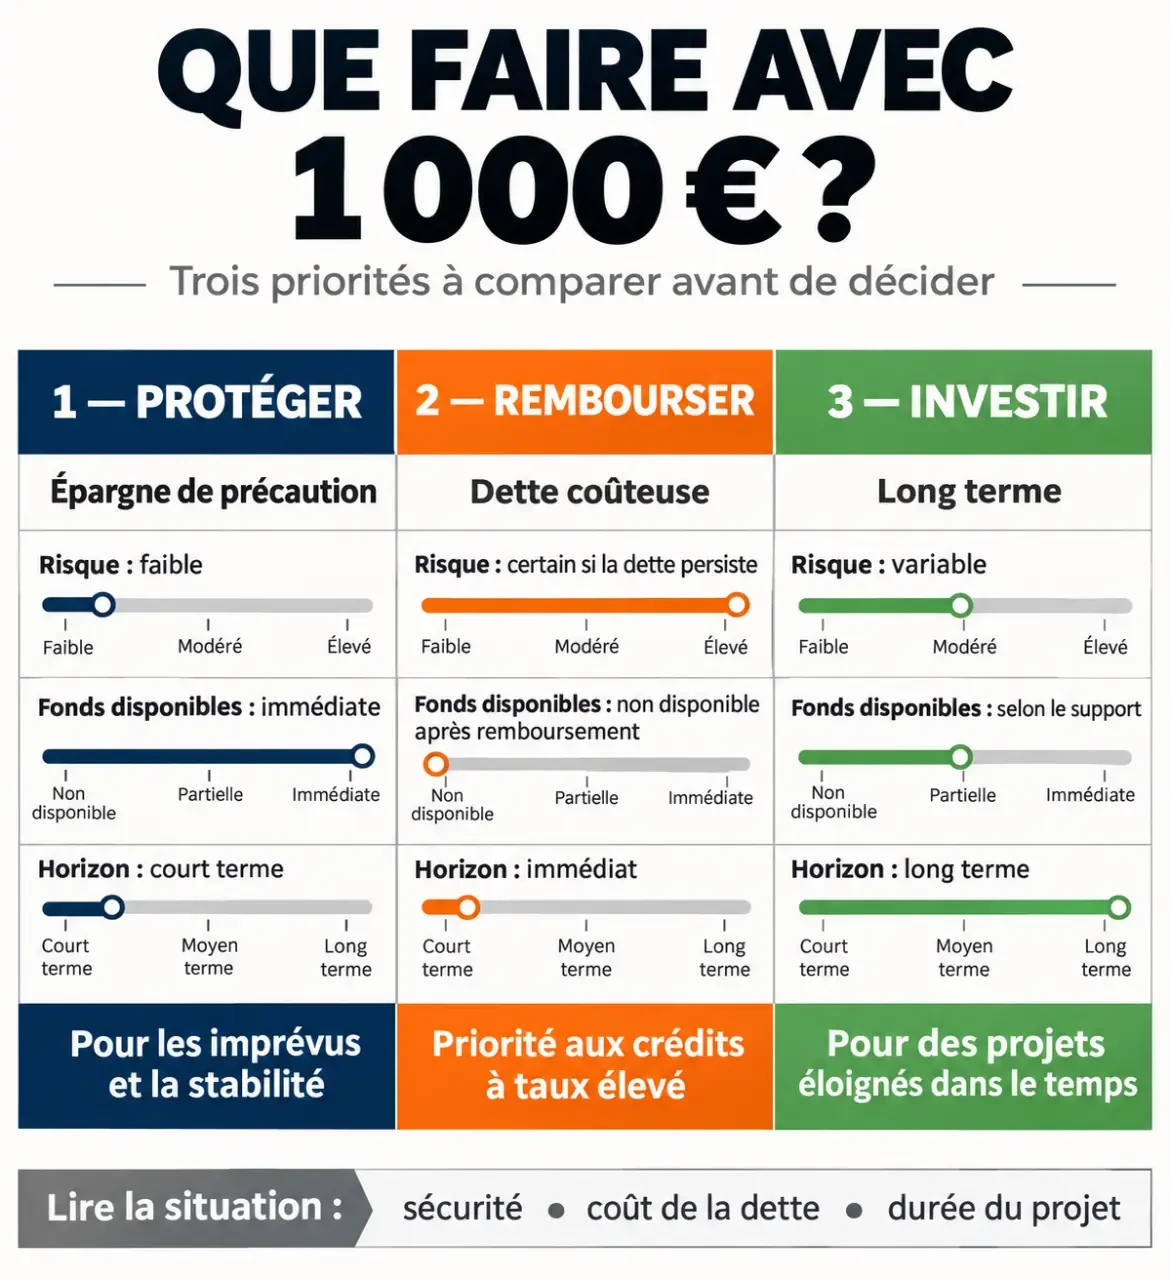
Sans réserve de sécurité, les 1 000 euros peuvent constituer le début d’une épargne de précaution. Une cible indicative est de trois à six mois de dépenses courantes, à adapter à la stabilité de vos revenus, à vos charges et aux personnes qui dépendent de vous. Vous n’avez pas besoin d’atteindre immédiatement cet objectif pour que cette première réserve soit utile.
Pensez aussi au seuil de bascule de votre budget : quelle dépense imprévue vous obligerait à utiliser un découvert, à reporter une facture ou à vendre un placement ? Si une réparation automobile suffit à franchir ce seuil, conserver 1 000 euros accessibles vous apporte une marge de manœuvre concrète. La valeur de cette réserve ne se limite pas aux intérêts : elle vous évite de prendre une décision financière sous contrainte.
Enfin, utiliser cet argent peut être pertinent : financer une formation ciblée, réparer un équipement indispensable ou préparer un déménagement. Pour un projet personnel, estimez son coût total et son utilité réelle plutôt que de le présenter artificiellement comme un investissement rentable.
Comparer les supports sans confondre sécurité et disponibilité
Un placement peut être facile à vendre tout en risquant une perte. À l’inverse, un support relativement stable peut imposer un délai de retrait. Voici les différences essentielles pour un premier tri ; les minimums de versement et les frais dépendent de chaque établissement.
| Support | Capital et risques | Disponibilité et horizon | Coûts et fiscalité à examiner |
|---|---|---|---|
| Livret A, LDDS, LEP | Capital garanti ; pouvoir d’achat exposé à l’inflation | Argent disponible ; précaution et court terme | Intérêts exonérés d’impôt et de prélèvements sociaux ; conditions d’éligibilité |
| Fonds en euros d’assurance-vie | Garantie à vérifier dans le contrat, notamment après frais | Retrait non instantané ; plutôt moyen terme | Frais de versement et de gestion ; fiscalité sur les gains retirés |
| ETF actions | Perte en capital possible, fluctuations parfois fortes | Vente en Bourse ; horizon long | Courtage, gestion et éventuels frais d’enveloppe ; fiscalité selon le compte |
| SCPI | Valeur des parts et revenus non garantis | Revente incertaine ; long terme | Frais de souscription et de gestion ; fiscalité selon la détention |
| Crowdfunding immobilier | Défaut du projet et perte partielle ou totale possibles | Capital immobilisé ; retards possibles | Rendement annoncé généralement brut ; imposition des revenus |
Les livrets réglementés constituent une réponse simple pour une somme nécessaire prochainement. Le LEP est soumis notamment à des conditions de revenus ; vérifiez votre éligibilité avant de choisir. Les taux évoluent : consultez les conditions en vigueur au moment du dépôt plutôt que de vous fier à une ancienne comparaison.
Pour l’immobilier, 1 000 euros peuvent donner accès à certaines SCPI ou à certains projets participatifs, mais pas à toutes les offres. Homaio évoque des durées indicatives de 12 à 36 mois pour le crowdfunding immobilier : ce calendrier n’est pas une garantie de remboursement à l’échéance. Immobiliser toute votre réserve dans un seul projet concentre fortement le risque.
Pour investir longtemps, choisir l’enveloppe puis les actifs
PEA, assurance-vie et ETF ne désignent pas la même chose
Le PEA et l’assurance-vie sont des enveloppes : ils déterminent les règles de fonctionnement et la fiscalité. Un ETF est un fonds coté qui cherche à reproduire un indice. Il peut être détenu dans différentes enveloppes, selon son éligibilité et l’offre proposée. L’assurance-vie permet aussi d’associer un fonds en euros et des unités de compte, dont le capital n’est pas garanti.
Dans le cadre fiscal français, le PEA bénéficie, sous conditions, d’une exonération d’impôt sur le revenu sur les gains après cinq ans, mais les prélèvements sociaux restent dus. Après huit ans, l’assurance-vie ouvre notamment droit à un abattement annuel sur les gains retirés. Ces durées fiscales ne signifient ni absence de risque ni obligation d’investir en actions pendant seulement cinq ans.
Diversifier sans multiplier les petits placements
Avec 1 000 euros, un ETF actions largement diversifié peut répartir l’exposition entre de nombreuses entreprises. Vérifiez toutefois l’indice suivi, les zones géographiques, les secteurs et les frais : tous les ETF ne sont pas diversifiés de la même manière. La diversification réduit la dépendance à une entreprise, pas le risque d’une baisse générale des marchés.
Pour une dépense prévue dans moins de trois ans, privilégiez la préservation du capital. Au-delà de huit ans, une exposition aux actions devient plus envisageable si vous pouvez supporter les fluctuations et attendre. Entre ces horizons, raisonnez surtout selon la flexibilité de votre échéance. Les fonds non cotés et les cryptomonnaies ne sont pas indispensables pour commencer : les premiers peuvent être longtemps immobilisés, les secondes subir des pertes très importantes.
Trois répartitions possibles selon votre situation
Ces exemples illustrent des arbitrages, pas des recommandations personnalisées. La réserve déjà détenue ailleurs compte autant que les 1 000 euros à répartir. Un même montant peut donc être intégralement épargné ou largement investi selon votre situation.
- Vous n’avez aucune épargne disponible : 1 000 euros sur un livret réglementé adapté. L’objectif est d’absorber un imprévu, pas de maximiser le rendement.
- Votre réserve existe mais reste limitée : par exemple, 700 euros disponibles et 300 euros sur un support diversifié de long terme, uniquement si cette part peut subir une perte sans déséquilibrer votre budget.
- Votre réserve est suffisante et votre horizon long : par exemple, 200 euros conservés pour un projet et 800 euros investis dans un ETF diversifié, au sein d’une enveloppe adaptée.
Avant de choisir la dernière option, imaginez une baisse de 20 % : les 800 euros investis vaudraient alors 640 euros. Si vous deviez vendre immédiatement ou si cette perspective vous empêchait de dormir, réduisez la part risquée. Accepter le risque en théorie et pouvoir réellement supporter une perte sont deux choses différentes.
Passer à l’action en surveillant surtout les frais
Sur un petit capital, les coûts fixes pèsent vite. À titre d’exemple, 20 euros de frais représentent 2 % de 1 000 euros, avant toute performance. Comparez les frais de versement, de transaction, de gestion et de sortie. Un rendement historique n’est pas une prévision ; un rendement espéré n’est pas garanti ; le rendement net correspond à ce qui reste après les coûts et la fiscalité applicables.
- Écrivez votre objectif, la date probable d’utilisation et la perte que vous pourriez supporter.
- Vérifiez l’autorisation de l’intermédiaire, les documents du produit et les conditions de retrait.
- Choisissez entre un versement unique et plusieurs achats échelonnés, en tenant compte des frais.
- Programmez éventuellement 50 ou 100 euros par mois, seulement si votre budget le permet.
- Réexaminez votre répartition périodiquement et lorsque votre situation change.
Investir progressivement répartit les dates d’achat, mais ne garantit ni un gain ni un meilleur résultat qu’un versement unique. Pour commencer, une solution compréhensible, peu coûteuse et cohérente avec vos besoins vaut mieux qu’une accumulation de produits. Avec 1 000 euros, la première réussite consiste à ne pas mettre en danger l’argent dont vous aurez besoin.