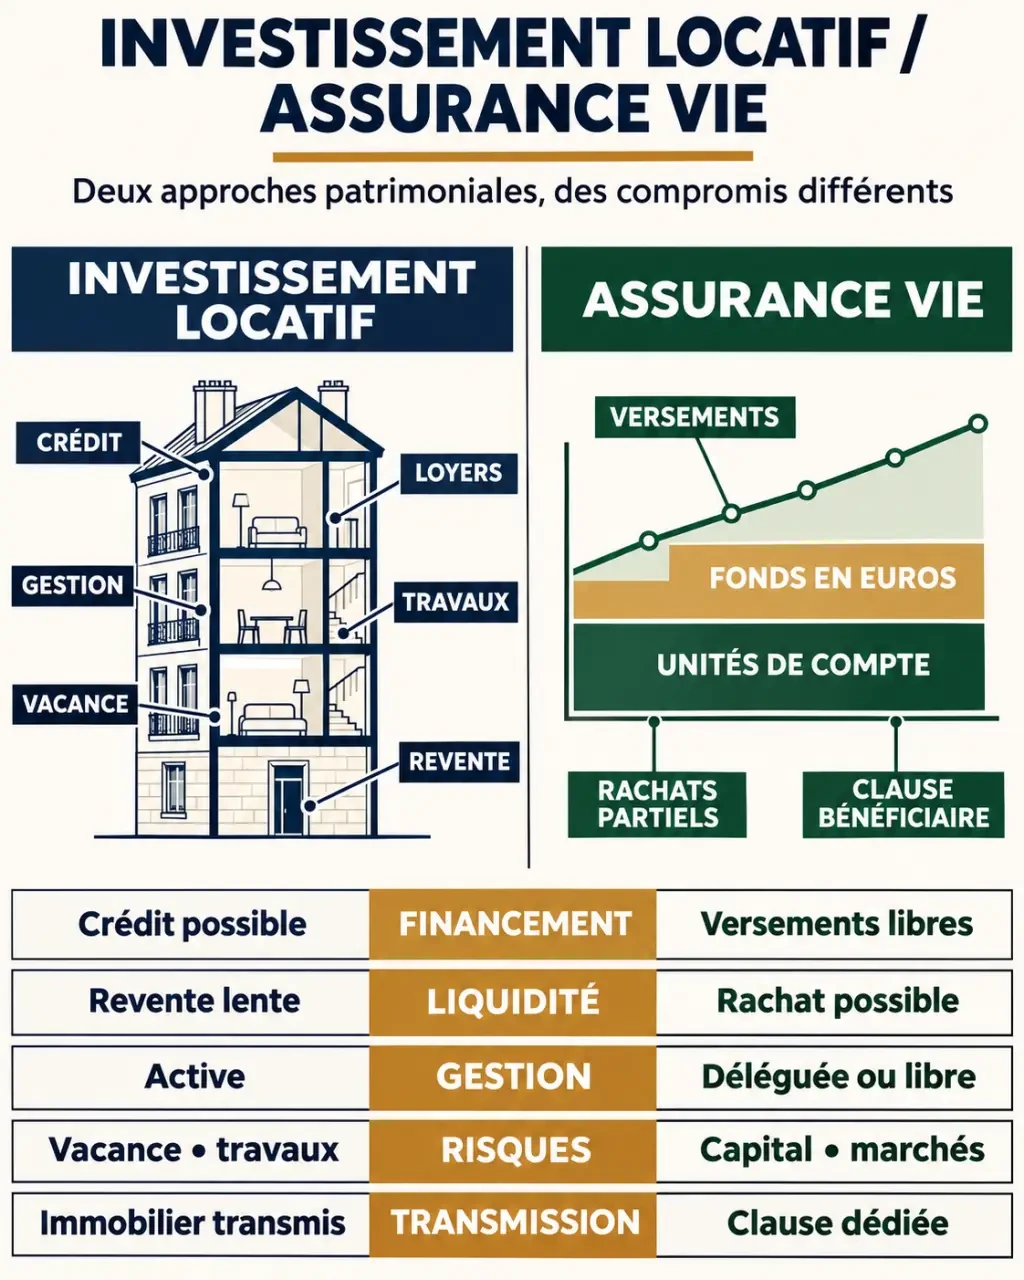
L’investissement locatif consiste à acheter un bien pour percevoir des loyers, souvent avec un crédit. L’assurance vie est une enveloppe d’épargne permettant d’investir sur différents supports et de réaliser des retraits. La différence décisive tient au financement, à la disponibilité de l’argent et aux contraintes acceptées, pas seulement au rendement affiché.
Deux façons de construire son patrimoine, deux engagements différents
En achetant un logement locatif, vous devenez propriétaire d’un actif précis. Vous choisissez son emplacement, financez son acquisition et assumez son entretien. La location nue ou meublée produit des recettes, mais impose aussi de trouver des occupants, de suivre les paiements et de respecter les obligations du bailleur.
Calculer une mensualité de prêt immobilier
Renseignez les caractéristiques du prêt pour estimer vos remboursements.
Estimation hors assurance emprunteur, frais annexes, charges locatives, fiscalité et loyers.
Il s’agit d’une estimation mathématique et non d’une offre de prêt.
Avec une assurance vie, vos versements sont investis sur les supports proposés par le contrat. Le fonds en euros comporte une garantie du capital selon les conditions contractuelles, notamment concernant les frais. Les unités de compte donnent accès à des actions, des obligations ou de l’immobilier, mais leur valeur peut baisser et leur capital n’est pas garanti.
| Critère | Investissement locatif direct | Assurance vie |
|---|---|---|
| Financement | Épargne et crédit immobilier possibles | Principalement par versements d’épargne |
| Revenus | Loyers, diminués des dépenses | Retraits comprenant capital et gains |
| Gestion | Locataires, travaux, déclarations | Choix et suivi des supports |
| Disponibilité | Revente nécessaire pour récupérer tout le capital | Rachats partiels généralement possibles |
| Risque principal | Vacance, impayés, travaux, baisse du prix | Perte sur les supports non garantis, frais, inflation |
Comparer ces placements suppose donc de distinguer l’actif et l’enveloppe : un appartement est un bien immobilier, tandis qu’une assurance vie peut accueillir plusieurs catégories d’actifs.
Comparer le rendement net et l’effort d’épargne réel
Les performances affichées ne mesurent pas la même chose
Les fourchettes indicatives vont de 2 % à 2,8 % net pour les fonds en euros, de 4 % à 10 % pour certaines unités de compte avec risque, et de 2,5 % à 5 % net pour l’immobilier classique. Le meublé ou la colocation peuvent atteindre 7 % ou plus. Ces repères ne sont ni des promesses ni des résultats directement comparables : période, frais et fiscalité doivent être précisés. Une unité de compte peut aussi enregistrer une performance négative.
Pour un logement, partez des loyers réellement encaissés et retirez taxe foncière, charges non récupérables, assurances, entretien, gestion et périodes sans locataire. La gestion déléguée peut représenter 6 % à 8 % des loyers. Ajoutez les frais d’acquisition, autour de 7 % dans l’ancien selon l’opération, puis calculez l’effet du financement et de l’impôt.
Pour l’assurance vie, examinez les frais sur versement, ceux du contrat et ceux des supports. Des frais de gestion de 0,75 % par an constituent un repère, pas une norme universelle. Vérifiez surtout lesquels sont déjà déduits de la performance annoncée.
Le crédit accélère l’acquisition, mais engage votre budget
Le crédit permet d’acheter un actif supérieur à votre apport : c’est l’effet de levier. Les loyers contribuent aux mensualités, sans garantir qu’ils couvrent toutes les dépenses. Le remboursement du capital construit votre patrimoine, mais reste une sortie de trésorerie. Une opération rentable peut donc exiger un effort d’épargne mensuel.
Pensez au levier comme à un mécanisme doté d’un point d’appui : ce point d’appui est votre trésorerie disponible. Si chaque euro d’épargne finance l’apport, une chaudière à remplacer ou un logement vacant peut déséquilibrer l’ensemble. Avant de chercher le montant maximal empruntable, testez votre capacité à payer simultanément mensualité, charges et dépenses personnelles sans loyer. Cette marge de manœuvre compte davantage qu’un rendement théorique élevé.
Disponibilité et tranquillité : ce que votre quotidien peut supporter
Un bien immobilier ne se revend pas à la demande. Il faut trouver un acheteur, négocier puis finaliser la vente : prévoyez plusieurs mois, souvent trois ou davantage. Une vente urgente peut imposer une baisse de prix. Par ailleurs, un appartement concentre le risque sur un quartier, un bâtiment et un locataire.
L’assurance vie permet généralement des rachats partiels sans fermer le contrat. Certains assureurs traitent des demandes simples sous 2 à 4 jours, mais ce délai n’est pas garanti : dossier, supports et conditions contractuelles peuvent l’allonger. Elle ne remplace donc pas entièrement une épargne de précaution immédiatement accessible.
Sa souplesse ne supprime pas le risque financier. Retirer de l’argent sur des unités de compte après une baisse peut cristalliser une perte. Une somme destinée à une dépense proche ne devrait pas dépendre d’un rebond des marchés.
Enfin, mesurez la charge mentale. Déléguer la location réduit les tâches, sans faire disparaître les décisions sur les travaux ou les litiges. L’assurance vie demande moins de gestion matérielle, mais exige une allocation cohérente avec votre horizon et votre tolérance aux baisses.
Fiscalité et transmission : raisonner après impôts
L’assurance vie devient plus favorable après huit ans
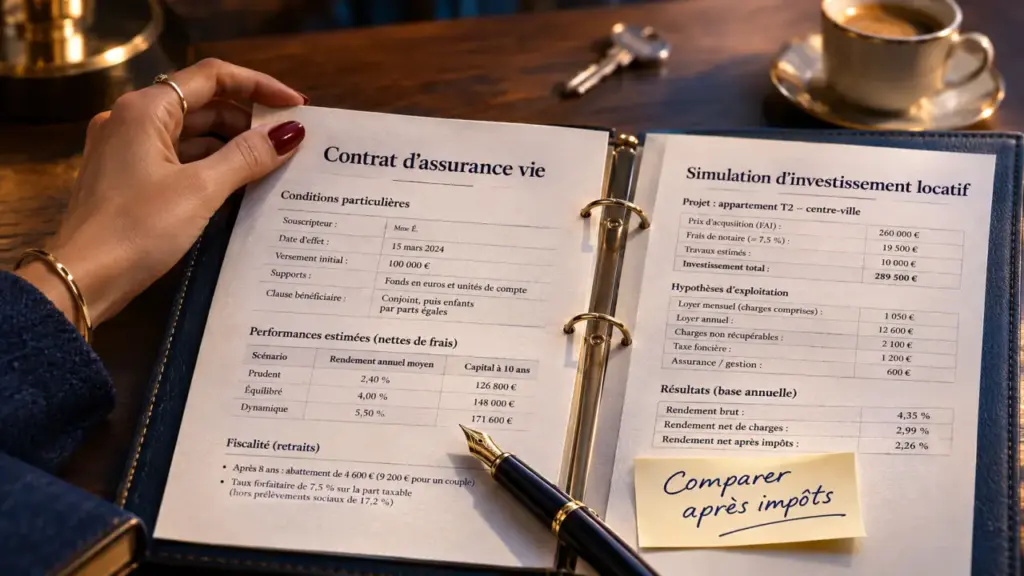
Lors d’un rachat, seule la part correspondant aux gains est soumise à l’imposition, pas l’intégralité du retrait. Après huit ans, un abattement annuel sur les gains retirés s’applique : 4 600 € pour une personne seule et 9 200 € pour un couple soumis à imposition commune. Les prélèvements sociaux restent dus selon les règles applicables.
Pour les versements relevant du régime fiscal récent, l’imposition des gains peut notamment correspondre à 30 %, prélèvements sociaux inclus, ou à 24,7 % après huit ans sur la fraction éligible, avant prise en compte de l’abattement. Le traitement dépend aussi des dates de versement et des montants concernés.
Au décès, les versements effectués avant 70 ans peuvent bénéficier, sous conditions, d’un abattement de 152 500 € par bénéficiaire. Pour les versements après 70 ans, l’abattement de 30 500 € est global et partagé entre les bénéficiaires concernés ; les gains suivent un traitement distinct. La clause bénéficiaire mérite donc une attention particulière.
Les loyers sont imposés selon le mode de location
En location nue, le micro-foncier prévoit un abattement de 30 % lorsque les revenus fonciers bruts ne dépassent pas 15 000 € par an, sous conditions. Au réel, certaines charges et les intérêts d’emprunt sont déductibles ; un déficit foncier peut être utilisable dans les limites prévues.
En location meublée, les revenus relèvent des bénéfices industriels et commerciaux. Au réel, le LMNP peut permettre des amortissements, sans constituer une exonération générale. Il faut également examiner la fiscalité à la revente et, selon le patrimoine détenu, l’impôt sur la fortune immobilière. Une simulation personnalisée évite de choisir sur le seul avantage fiscal initial.
Choisir selon votre projet, ou répartir les rôles
- Construire un patrimoine à crédit : le locatif peut convenir si vos revenus sont stables et votre réserve suffisante.
- Épargner progressivement avec moins de contraintes matérielles : l’assurance vie offre davantage de souplesse, avec des supports à sélectionner soigneusement.
- Préparer la retraite : comparez des loyers nets, crédit éventuellement remboursé, à des retraits programmés qui peuvent consommer le capital.
- Organiser une transmission : étudiez ensemble clause bénéficiaire, âge des versements et situation familiale.
Les deux solutions peuvent se compléter : financer un logement sans épuiser son épargne, puis alimenter une assurance vie pour diversifier son patrimoine. Certains contrats proposent aussi des SCPI ou d’autres supports immobiliers. Vous évitez alors la gestion directe des locataires, mais conservez des risques immobiliers, des frais et des contraintes de liquidité propres aux supports.
Avant de décider, comparez deux scénarios avec le même apport et le même effort mensuel, sur une durée identique. Intégrez frais, impôts et hypothèse défavorable. Le bon choix est celui que vous pouvez conserver sans fragiliser votre budget, pas celui dont le rendement annoncé paraît le plus séduisant.