Le PEA est généralement à ouvrir en premier pour investir en actions sur le long terme. Le compte-titres devient préférable pour acheter des titres non éligibles, investir sans plafond ou préparer certaines transmissions. Les deux peuvent aussi se compléter. Le bon arbitrage dépend donc moins de votre expérience en Bourse que de vos placements, de votre horizon et de votre besoin de liquidités.
Deux enveloppes, des règles qui changent votre décision
Le plan d’épargne en actions, ou PEA, associe un compte espèces et un portefeuille de titres éligibles à un régime fiscal favorable sous conditions. Le compte-titres ordinaire, appelé CTO, accueille un univers de placements plus large, sans avantage fiscal lié à sa durée de détention. Aucun des deux ne protège contre les pertes boursières.
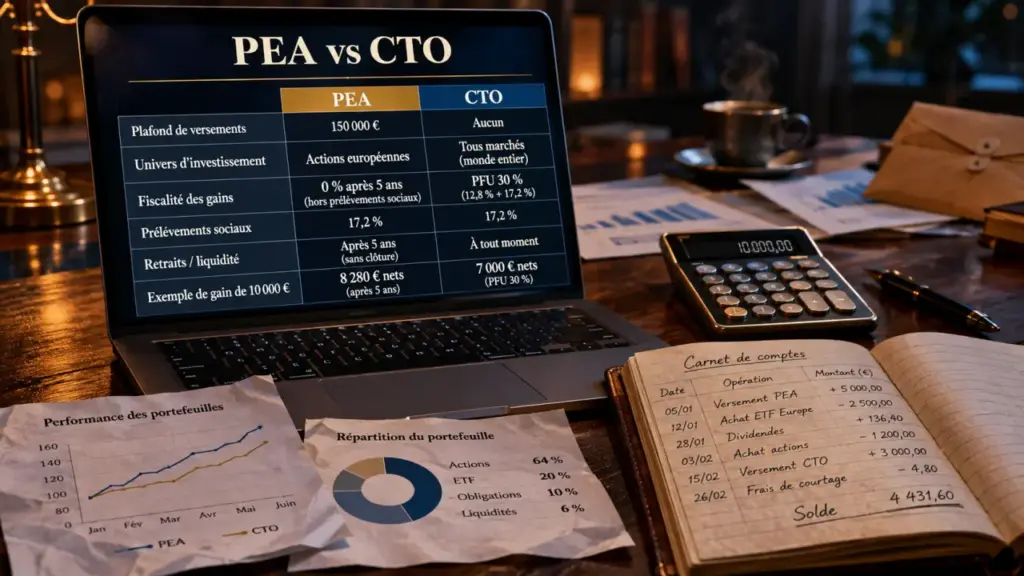
| Critère | PEA classique | Compte-titres ordinaire |
|---|---|---|
| Versements | 150 000 € maximum | Aucun plafond légal |
| Placements | Actions européennes éligibles et certains fonds ou ETF | Actions internationales, ETF, obligations et autres instruments proposés |
| Fiscalité des gains | Exonération d’impôt sur le revenu après 5 ans ; prélèvements sociaux dus | PFU ou option globale pour le barème progressif |
| Retraits | Avant 5 ans : clôture en principe ; après : retraits sans clôture | Pas de condition d’ancienneté |
| Nombre de comptes | Un PEA classique par personne éligible | Plusieurs CTO possibles |
| Transmission | Le plan ne se transmet pas comme tel | Donation des titres possible |
Le plafond du PEA porte sur les versements, pas sur sa valeur. Un portefeuille peut donc dépasser 150 000 € grâce à sa progression. Les retraits ne recréent pas de capacité de versement : il faut suivre le total des sommes apportées depuis l’ouverture.
Pour ouvrir un PEA, il faut notamment être majeur et domicilié fiscalement en France. Chaque conjoint peut détenir le sien. Le PEA Jeunes permet aux majeurs de 18 à 25 ans rattachés au foyer fiscal parental de verser jusqu’à 20 000 €. Le PEA-PME vise les petites et moyennes entreprises : le cumul des versements PEA et PEA-PME est limité à 225 000 €, dont toujours 150 000 € maximum sur le PEA classique.
La fiscalité favorise le PEA, à condition de respecter son calendrier
Dans le PEA, vendre n’est pas retirer
Vous pouvez vendre une action et réinvestir le produit à l’intérieur du PEA sans déclencher immédiatement l’imposition personnelle de la plus-value. Le cap des cinq ans concerne l’ancienneté du plan, calculée à partir du premier versement, et non la durée de détention de chaque titre. Ouvrir tôt avec une petite somme peut donc être utile, sans obligation d’investir immédiatement tout votre budget.
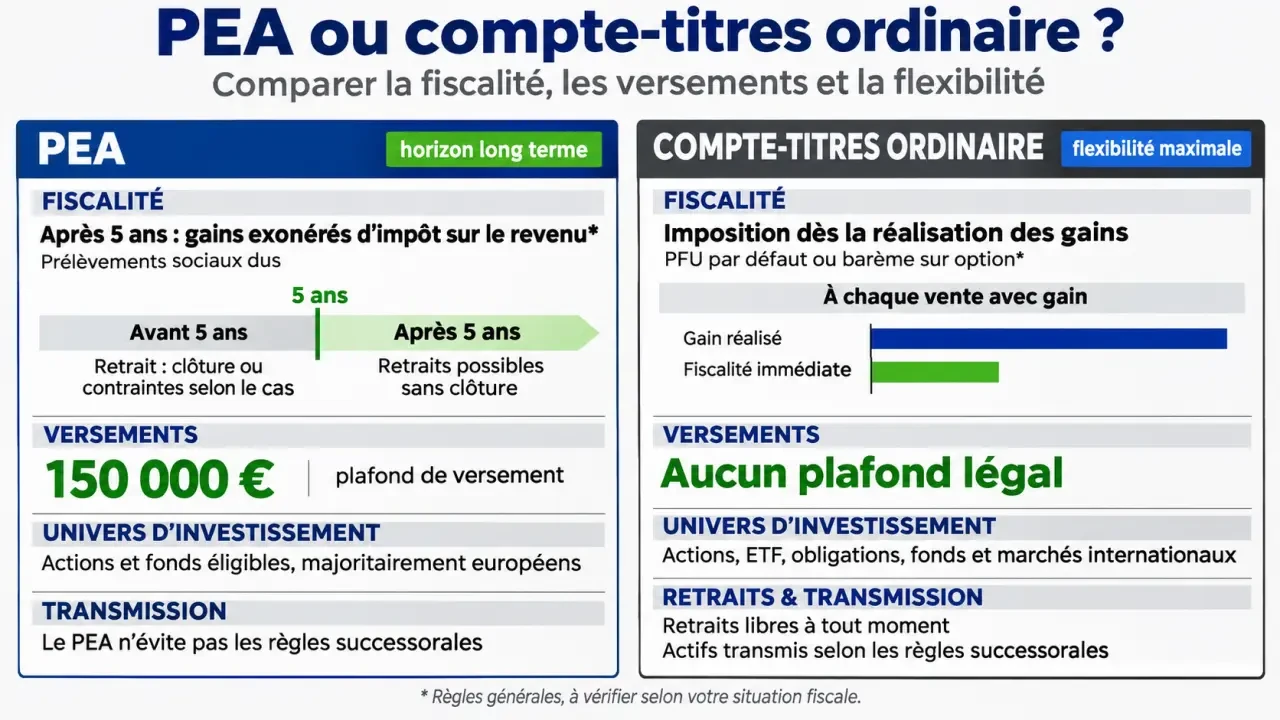
Après cinq ans, les gains retirés sont exonérés d’impôt sur le revenu, mais restent soumis aux prélèvements sociaux. Avant cinq ans, un retrait entraîne en principe la clôture et l’imposition du gain, sauf exceptions légales, notamment dans certaines situations de licenciement, d’invalidité, de retraite anticipée ou de création ou reprise d’entreprise. Les conditions et conséquences fiscales de ces exceptions doivent être vérifiées séparément.
Dans le CTO, l’impôt dépend des revenus et des ventes
Les dividendes et les plus-values réalisées sur le compte-titres sont imposables, même si vous réinvestissez l’argent. Une hausse de cours non matérialisée par une vente n’est, en revanche, pas une plus-value réalisée. L’option pour le barème progressif peut être intéressante selon vos revenus, mais elle est globale pour les revenus et gains concernés : elle ne se choisit pas opération par opération.
Le PFU associe 12,8 % d’impôt sur le revenu aux prélèvements sociaux. Avec des prélèvements sociaux à 18,6 %, il atteint 31,4 %, contre 30 % lorsque ceux-ci sont de 17,2 %. Il faut donc vérifier le taux applicable à l’année et à l’opération concernées, notamment pour un PEA ancien soumis à des règles particulières.
À titre illustratif, pour 1 000 € de gains entièrement retirés d’un PEA après cinq ans, des prélèvements sociaux de 18,6 % laisseraient 814 € nets. Sur un CTO au PFU de 31,4 %, une plus-value imposable identique laisserait 686 €. Cet exemple isole la fiscalité : il ne préjuge ni du rendement ni des frais.
L’univers d’investissement compte autant que l’avantage fiscal
Le PEA accueille principalement des actions de sociétés établies dans l’Union européenne ou dans certains États de l’Espace économique européen, ainsi que des fonds respectant les conditions d’éligibilité. Une action américaine achetée en direct n’y entre pas. Les obligations détenues directement et de nombreuses foncières cotées sont également exclues.
Un PEA n’impose pourtant pas une exposition exclusivement européenne. Certains ETF éligibles permettent de suivre des indices internationaux, notamment via une réplication synthétique. Un ETF exposé au MSCI World peut ainsi être accessible dans un PEA, mais tous ne le sont pas : vérifiez l’éligibilité de la référence exacte avant l’achat.
Le CTO offre davantage de latitude pour détenir directement des actions américaines, des obligations ou des fonds non éligibles au PEA. Cette liberté reste limitée par le catalogue du courtier, les règles de commercialisation et votre profil investisseur. Elle ne justifie pas, à elle seule, l’utilisation de produits complexes ou à effet de levier.
Pensez votre portefeuille comme une construction : son socle est l’allocation, pas l’enveloppe fiscale. Posséder un ETF mondial dans le PEA puis acheter les mêmes grandes entreprises américaines dans le CTO ne diversifie pas nécessairement votre patrimoine ; cela peut concentrer davantage les mêmes risques. Avant d’ajouter un compte, regardez les entreprises, secteurs et devises déjà présents derrière vos fonds.
Quelle enveloppe ouvrir selon votre projet ?
Débuter ou investir régulièrement : priorité au PEA
Si vous souhaitez investir progressivement dans des actions ou des ETF éligibles, avec un horizon long, le PEA constitue généralement le premier choix. Gardez toutefois une épargne de précaution distincte : cinq ans représentent un seuil fiscal, pas une garantie de récupérer votre capital. Un CTO n’est pas davantage adapté à un apport immobilier prochain simplement parce que les retraits y sont libres.
Trading, titres internationaux et transmission : le CTO a ses raisons
Pour un investisseur actif, le choix dépend des instruments utilisés. Des arbitrages fréquents sur des titres éligibles peuvent rester pertinents dans un PEA. Le CTO devient nécessaire pour accéder à d’autres marchés ou instruments. Comparez alors les frais de change et d’exécution : multiplier les opérations peut peser davantage que l’écart fiscal.
Pour transmettre des titres, le CTO présente un intérêt spécifique : une donation ou une succession peut effacer la plus-value latente antérieure pour le calcul d’une vente ultérieure. Ainsi, 20 000 € devenus 80 000 € représentent 60 000 € de gain, soit 18 840 € d’impôt en cas de vente au PFU de 31,4 %. Une transmission peut éviter cette imposition de la plus-value, mais pas nécessairement les droits de donation ou de succession. L’opération mérite un examen patrimonial personnalisé.
Cumuler les deux sans multiplier les frais
Détenir simultanément un PEA et un CTO est autorisé. Une répartition simple consiste à réserver le PEA aux placements éligibles de long terme et le CTO aux titres exclus ou aux investissements dépassant les plafonds. Il n’est pas nécessaire d’attendre de remplir son PEA pour ouvrir un CTO si un besoin précis le justifie.
Avant de choisir l’établissement, contrôlez :
- La disponibilité des titres et ETF réellement souhaités.
- Les frais d’ordre, de change, de garde et de transfert.
- La qualité des documents fiscaux et du service client.
- Le minimum de premier versement, variable selon le courtier.
La loi PACTE plafonne notamment les frais de transaction du PEA à 0,5 % pour les ordres dématérialisés concernés ; le CTO ne bénéficie pas du même plafond général. L’ouverture implique des justificatifs et un questionnaire MIF sur votre situation et vos connaissances. Enfin, si votre PEA existe déjà, étudiez son transfert plutôt qu’une clôture : un transfert correctement effectué conserve son ancienneté fiscale.