À Tours, un investissement locatif peut combiner demande étudiante, clientèle d’actifs et intérêt patrimonial. Mais avec un rendement généralement annoncé entre 3 et 4 %, le prix d’achat et les charges déterminent largement la réussite du projet. Le bon choix n’est donc pas forcément l’adresse la plus prestigieuse : c’est un logement adapté à ses futurs occupants, acheté à un coût cohérent avec son loyer.
Une demande réelle, mais pas une location garantie
Tours accueille environ 30 000 étudiants, un socle de demande pour les studios et petites surfaces. Les jeunes actifs, les ménages et certains cadres travaillant à Paris élargissent cette clientèle. La liaison TGV permettant de rejoindre Paris en 51 minutes sur certaines dessertes constitue un atout, sans transformer chaque appartement proche de la gare en placement assuré.
Calculer le rendement locatif à Tours
Renseignez les montants de votre projet pour estimer son rendement annuel. Les montants sont exprimés en euros.
Résultats estimés
Rendement brut = loyers annuels hors charges ÷ coût total d’acquisition × 100.
Rendement net avant impôt = (loyers perçus − dépenses annuelles) ÷ coût total d’acquisition × 100.
Les loyers perçus sont calculés selon le nombre de mois sans location indiqué. Les dépenses annuelles comprennent les montants saisis ci-dessus.
À noter : ce calcul exclut la fiscalité, le financement et les éventuelles charges récupérables.
La métropole compte 299 019 habitants, dont 138 668 à Tours, ainsi que 26 955 entreprises et 141 900 salariés. Ces volumes éclairent la profondeur du bassin locatif. Ils ne dispensent toutefois pas d’étudier les ressources des candidats : le revenu annuel médian des ménages tourangeaux s’établit à 21 250 €, et le taux de chômage des 15-64 ans atteint 13,8 % dans la métropole.
Le chiffre de 10,5 % de logements vacants mérite également attention. Il ne représente pas la probabilité qu’un appartement correctement proposé reste vide : il englobe différentes situations, dont des logements indisponibles ou en attente de travaux. Il invite néanmoins à vérifier la concurrence, l’état du bien et son emplacement plutôt qu’à supposer une pénurie généralisée.
Des prix très différents entre centre ancien et quartiers accessibles
Le prix médian tous biens confondus se situe autour de 2 857 €/m². Les repères moyens atteignent 2 850 €/m² pour les appartements anciens, 2 984 €/m² pour les maisons anciennes et 4 632 €/m² dans le neuf. Ces indicateurs correspondent à des segments et relevés différents : ils servent à orienter une recherche, pas à estimer précisément un appartement.
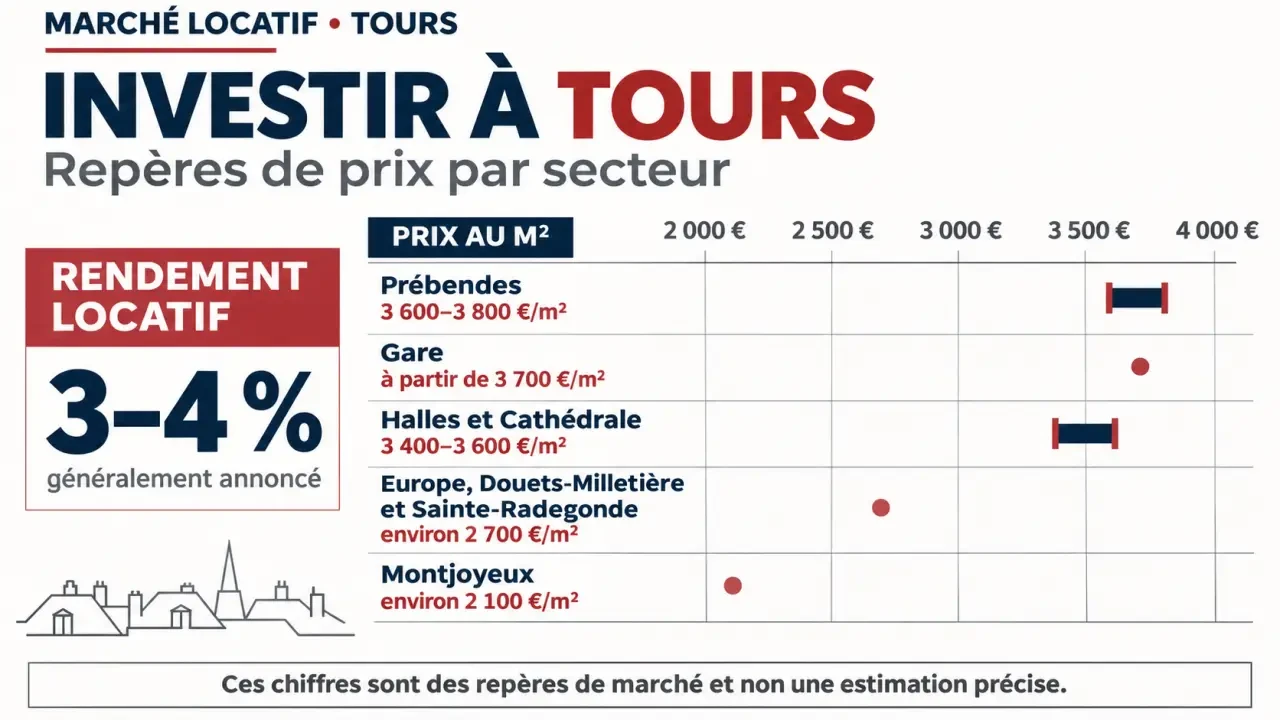
| Secteur | Repère de prix | Logique d’investissement |
|---|---|---|
| Halles et Cathédrale | 3 400 à 3 600 €/m² selon Ouiker | Petites surfaces, meublé, attrait du centre historique |
| Prébendes | 3 600 à 3 800 €/m² selon Ouiker | Approche patrimoniale, couples et ménages |
| Gare | À partir de 3 700 €/m² selon Ouiker | Location longue durée pour actifs mobiles |
| Europe, Douets-Milletière, Sainte-Radegonde | Environ 2 700 €/m² | Budget plus accessible, desserte à examiner |
| Montjoyeux | Environ 2 100 €/m² | Prix d’entrée réduit, copropriété à analyser |
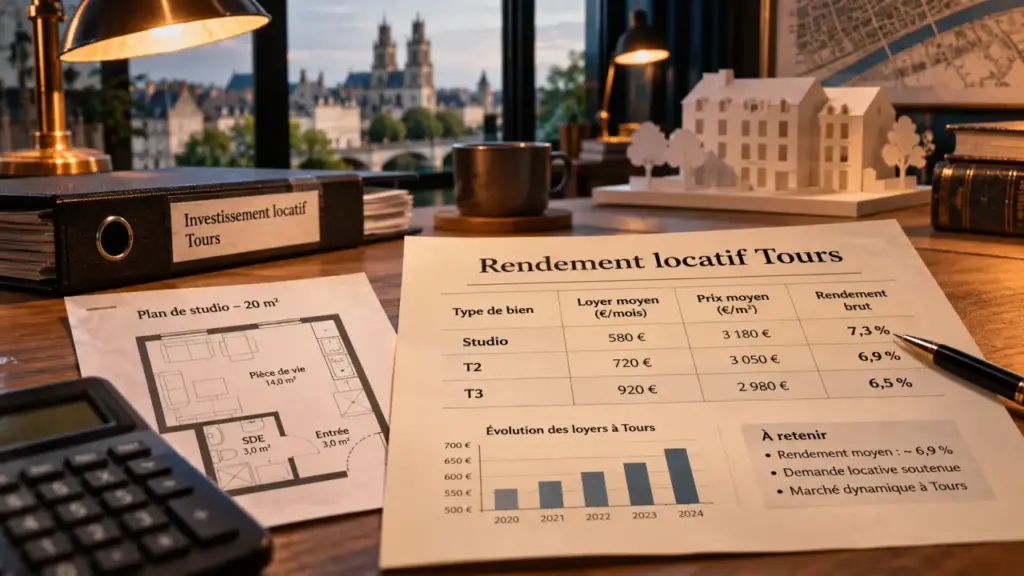
Les écarts existent aussi selon la surface. Ymanci indique dans l’ancien 3 484 €/m² pour un studio, 3 099 €/m² pour un deux-pièces et 2 909 €/m² pour un trois-pièces. Un petit logement coûte donc souvent davantage au mètre carré, même si son ticket d’entrée reste inférieur.
Pour comparer deux annonces, ramenez leur prix au coût après travaux. Un appartement moins cher avec rénovation énergétique, réfection électrique et ravalement voté peut revenir plus cher qu’un bien immédiatement louable. Dans le centre ancien, examinez aussi la lumière, l’étage, les nuisances nocturnes et les parties communes.
Passer du rendement affiché à l’argent réellement disponible
Le loyer médian s’établit à 10,9 €/m², contre 12 €/m² dans la zone la plus chère. Les repères par typologie sont différents : Ymanci mentionne 21 €/m² pour un studio, 16 €/m² pour un deux-pièces et 13 €/m² pour un trois-pièces. Ne mélangez pas ces moyennes : surface, localisation et caractéristiques du parc expliquent une partie des écarts.
Deux exemples pour cadrer les attentes
Un T2 neuf de 47 m² à Douets-Milletière, acheté 182 000 € et loué 591 € mensuels, produit 7 092 € de loyers annuels. Le rendement ressort à environ 3,9 % sur le seul prix d’achat, pour une rentabilité annoncée de 3,8 %. Un T3 neuf de 55 m² à Saint-Symphorien, acheté 235 000 € et loué 650 € mensuels, atteint environ 3,3 %. Les frais annexes réduisent ensuite ces résultats.
La formule utile est la suivante : loyers annuels hors charges ÷ coût total d’acquisition × 100. Incluez dans ce coût les frais d’acquisition, les travaux et, en meublé, l’équipement. Pour calculer le rendement net avant impôt, retirez notamment taxe foncière non récupérable, charges propriétaire, assurance, gestion, entretien et provision pour vacance.
Tester un scénario moins favorable
À titre purement illustratif, un projet coûtant 160 000 € au total et générant 7 200 € de loyers annuels affiche 4,5 % brut. Avec 2 000 € de dépenses annuelles, il tombe à 3,25 % net avant fiscalité et financement. Un mois sans locataire réduit encore le revenu de 600 €. Ce test est plus instructif qu’une promesse d’autofinancement.
Demandez une simulation bancaire intégrant assurance et garanties, puis calculez votre trésorerie après mensualité. Le remboursement du capital construit du patrimoine, mais ne paie pas les factures courantes. Conservez donc une réserve distincte de votre apport.
Choisir le logement selon le locataire et la durée de détention
Le studio répond à une recherche étudiante, à condition d’être proche des lieux d’étude ou bien desservi. Il exige d’anticiper les changements d’occupants et l’usure du mobilier. Le T2 permet de viser étudiants disposant d’un budget supérieur, jeunes actifs ou couples. Le T3 élargit la cible aux ménages, mais son loyer ne progresse pas proportionnellement à la surface.
Aux Halles ou à Cathédrale, le meublé peut être cohérent avec les usages du centre. Autour de la gare, une location longue durée peut convenir à des actifs recherchant une base stable. Dans les secteurs plus accessibles, la proximité effective des transports et des commerces compte davantage qu’une simple décote sur le prix moyen.
Pensez aussi à votre horizon de revente : un logement doit pouvoir séduire un autre acheteur que vous. Un T2 lumineux, au plan lisible et proche des services conserve plusieurs débouchés, auprès d’investisseurs comme d’occupants. À l’inverse, une surface atypique optimisée uniquement pour maximiser le nombre de couchages peut réduire ce marché de sortie. La polyvalence du plan constitue ainsi une forme de sécurité patrimoniale.
Neuf, ancien et fiscalité : sécuriser avant de signer
L’ancien permet d’acheter dans des quartiers établis et de créer de la valeur par des travaux pertinents. Il impose de vérifier le DPE, les contraintes de rénovation et les décisions de copropriété. Le neuf limite généralement les travaux immédiats, mais son prix plus élevé peut comprimer le rendement. Comparez les deux sur leur coût global et leur loyer réaliste, sans présumer d’une plus-value future.
Le dispositif Pinel est arrêté pour les nouveaux investissements. La location meublée non professionnelle reste une piste à comparer avec la location nue : revenus imposés en BIC pour le meublé, revenus fonciers pour le nu. Le choix entre régime micro et réel dépend des recettes, charges et règles applicables. En LMNP, faites également examiner les conséquences fiscales à la revente, pas seulement l’économie annuelle.
Le PSLA concerne l’accession à la propriété sous conditions : ce n’est pas un substitut direct à un investissement locatif classique. Quant au logement locatif intermédiaire, son cadre et ses conditions doivent être vérifiés pour l’opération envisagée. Enfin, la courte durée nécessite de contrôler les règles locales et le règlement de copropriété avant toute projection de revenus.
- Obtenez plusieurs références de loyers pour des logements comparables.
- Lisez les procès-verbaux d’assemblée générale et les documents de copropriété.
- Vérifiez DPE, travaux nécessaires et risques à l’adresse exacte.
- Chiffrez financement, fiscalité et trésorerie avec une hypothèse de vacance.
Un investissement immobilier à Tours devient convaincant lorsque ces vérifications confirment le projet sans hypothèse optimiste : loyer soutenable, charges maîtrisées et logement facile à relouer comme à revendre.