Pour un nouvel achat, l’arbitrage entre Pinel ou LMNP a changé : le dispositif Pinel a pris fin au 31 décembre 2024. Les investissements déjà engagés peuvent continuer à produire leurs avantages sous conditions. Le LMNP reste une possibilité pour investir en location meublée, mais son intérêt dépend du prix d’achat, de la fiscalité des loyers et de la revente, pas seulement de l’amortissement.
Un choix désormais différent pour acheter ou gérer un bien existant
On ne peut plus lancer aujourd’hui un nouvel investissement Pinel. La comparaison conserve néanmoins son utilité pour comprendre un placement existant, préparer sa sortie ou décider d’une future stratégie locative. La fin du dispositif n’annule pas les engagements des propriétaires : plafonds, location nue et durée de détention doivent toujours être respectés.
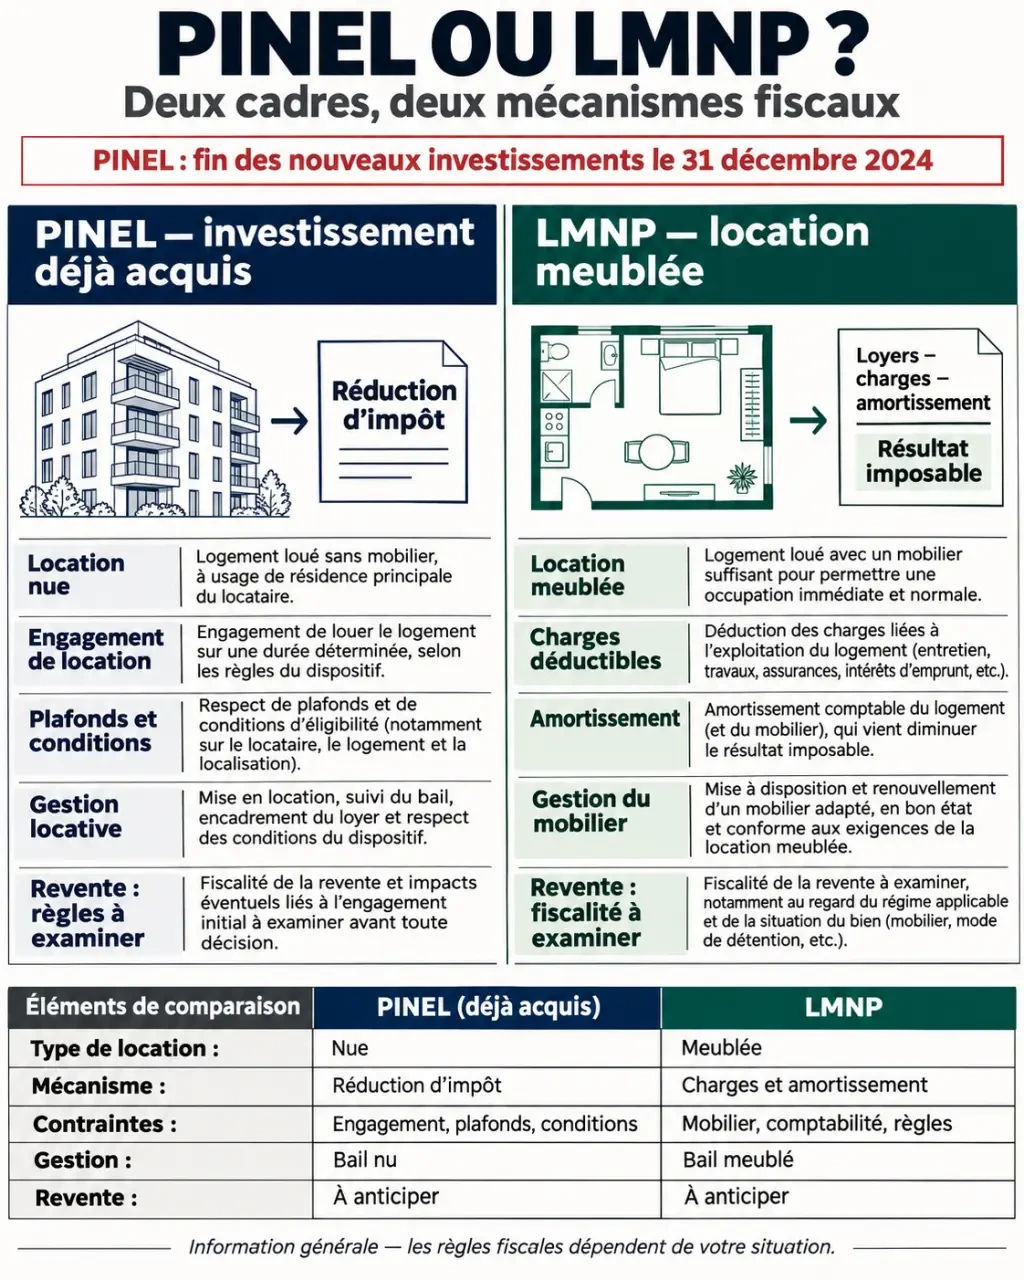
Le Pinel associait une réduction d’impôt à l’achat d’un logement éligible, principalement neuf, loué nu comme résidence principale. Le LMNP, ou loueur en meublé non professionnel, est un statut fiscal applicable à une activité de location meublée. Il peut concerner un appartement ancien, un logement neuf ou une résidence avec services.
| Critère | Pinel déjà acquis | LMNP |
|---|---|---|
| Location | Nue, résidence principale | Meublée, avec équipement obligatoire |
| Avantage fiscal | Réduction de l’impôt dû | Abattement ou charges et amortissements |
| Revenus déclarés | Revenus fonciers | Bénéfices industriels et commerciaux, ou BIC |
| Contraintes spécifiques | Zonage, loyers, ressources et engagement | Règles du meublé et obligations fiscales |
| Sortie | Respect de l’engagement avant arbitrage | Pas d’engagement fiscal comparable, mais bail à respecter |
La souplesse du LMNP n’est pas une absence de règles. Encadrement local des loyers, décence énergétique et réglementation des locations touristiques peuvent limiter un projet, indépendamment du statut fiscal.
Réduction Pinel et amortissement LMNP : deux mécanismes distincts
Le Pinel réduit l’impôt, sans exonérer les loyers
Pour les acquisitions réalisées en 2024, les taux du Pinel classique étaient de 9 % sur 6 ans, 12 % sur 9 ans et 14 % sur 12 ans. Le Pinel Plus permettait, sous conditions renforcées, de conserver les taux de 12 %, 18 % et 21 %. Les règles applicables à votre bien dépendent donc de sa date d’acquisition et de son éligibilité.
Le calcul était limité à deux logements par an, dans une enveloppe de 300 000 euros et de 5 500 euros par mètre carré. L’avantage entrait généralement dans le plafonnement global des niches fiscales de 10 000 euros par an. Une réduction n’est pas un crédit d’impôt : elle suppose un impôt suffisant pour être pleinement utilisée.
Les loyers restent imposables en revenus fonciers : micro-foncier avec abattement de 30 % lorsque ses conditions sont réunies, ou régime réel. Le logement devait notamment respecter le zonage éligible, principalement A, A bis et B1, ainsi que les plafonds de loyers et de ressources des locataires.
Le LMNP diminue le résultat locatif imposable
En location meublée classique de longue durée, le micro-BIC permet, sous conditions, un abattement de 50 % sur les recettes. Au réel, les charges admises sont déduites : intérêts d’emprunt, assurances, frais de gestion ou dépenses d’entretien notamment. Le bâti, hors terrain, ainsi que le mobilier peuvent être amortis selon les règles comptables.
L’amortissement est une charge comptable, pas une somme encaissée. Il peut réduire fortement le résultat imposable, parfois jusqu’à le neutraliser, mais il ne peut pas créer ou aggraver un déficit. Les amortissements non déduits sont reportables selon les règles applicables. Le régime réel ne garantit donc ni absence d’impôt ni trésorerie positive.
Le caractère non professionnel s’apprécie au niveau du foyer fiscal : le passage en professionnel suppose notamment de dépasser simultanément 23 000 euros de recettes annuelles et les autres revenus d’activité retenus par la réglementation. Ce seuil n’est pas le plafond du micro-BIC. Les locations touristiques relèvent, par ailleurs, de règles distinctes à vérifier séparément.
Comparer l’argent réellement conservé, pas les rendements affichés
Des rendements annoncés autour de 3 % en Pinel et de 4 à 5 % en LMNP ne constituent pas une prévision pour votre achat. De même, des loyers meublés annoncés 20 à 30 % au-dessus des loyers nus ne doivent pas être appliqués automatiquement : la surface, le quartier et la rotation des occupants changent le résultat.
Faites passer chaque projet dans un tamis à trois mailles : le marché, les dépenses, puis la fiscalité. Écartez d’abord les loyers non confirmés par des annonces comparables ; retirez ensuite toutes les sorties d’argent ; appliquez enfin l’avantage fiscal réellement utilisable. Cet ordre évite qu’une économie d’impôt séduisante fasse oublier un prix surévalué ou une demande locative insuffisante.
Pour calculer votre trésorerie annuelle, retenez les loyers effectivement encaissés, puis soustrayez :
- Les mensualités de crédit, assurance comprise.
- La taxe foncière et les charges non récupérables.
- La gestion, les assurances et les frais comptables éventuels.
- Les travaux, le remplacement du mobilier et une réserve pour vacance.
- Les impôts et prélèvements applicables aux loyers.
Ajoutez ensuite la réduction Pinel encore disponible, le cas échéant. Distinguez cette trésorerie du rendement : le remboursement du capital réduit l’argent disponible, mais contribue aussi à constituer votre patrimoine. Testez enfin une relocation plus lente et des charges supérieures aux prévisions avant de valider votre effort d’épargne.
Gestion et revente peuvent renverser le résultat fiscal
Un meublé classique suppose un inventaire conforme, l’entretien des équipements et parfois davantage de changements de locataires. Le démarrage de l’activité doit être déclaré au guichet unique pour obtenir un numéro SIRET. Au réel, une comptabilité et une liasse fiscale sont nécessaires ; il faut aussi vérifier la cotisation foncière des entreprises et ses éventuelles exonérations.
En résidence services, le bail commercial délègue une partie de la gestion, sans supprimer le risque. Examinez la solidité de l’exploitant, la répartition des travaux, l’indexation et les conditions de renouvellement. Un loyer contractuel n’est pas une garantie absolue de paiement, et la revente dépend aussi du bail et du marché secondaire.
La fiscalité de sortie doit être simulée dès l’achat. Pour le LMNP au réel, les amortissements déduits sont désormais, en principe, pris en compte pour majorer la plus-value imposable lors de la cession, avec des exceptions pour certaines résidences services. Il serait donc trompeur de présenter l’amortissement comme un avantage sans contrepartie à la revente.
Pour un Pinel existant, vendre avant la fin de l’engagement peut entraîner une reprise des réductions, sauf exceptions légales. Passer immédiatement en meublé n’est pas davantage une solution neutre : cela rompt la condition de location nue.
La bonne stratégie dépend de votre objectif et de votre horizon
Si vous détenez déjà un Pinel, comparez le coût de sa conservation jusqu’au terme avec celui d’une sortie anticipée. Vérifiez les avantages restant à percevoir, les travaux futurs et le prix de vente réaliste. Une fois l’engagement terminé, étudiez séparément la poursuite en location nue, le passage en meublé et la vente.
Pour préparer la retraite, le LMNP peut convenir si la demande meublée est durable et si le crédit laisse suffisamment de revenus disponibles à l’échéance souhaitée. Pour un contribuable fortement imposé, le réel mérite une simulation, mais une forte imposition ne transforme pas un mauvais bien en bon placement.
Avant de signer, demandez une projection intégrant acquisition, exploitation et revente, avec plusieurs hypothèses de vacance et de prix de sortie. Faites valider le régime fiscal par un professionnel : l’objectif n’est pas de payer le moins d’impôt possible, mais de conserver un patrimoine rentable, finançable et adapté à votre vie.