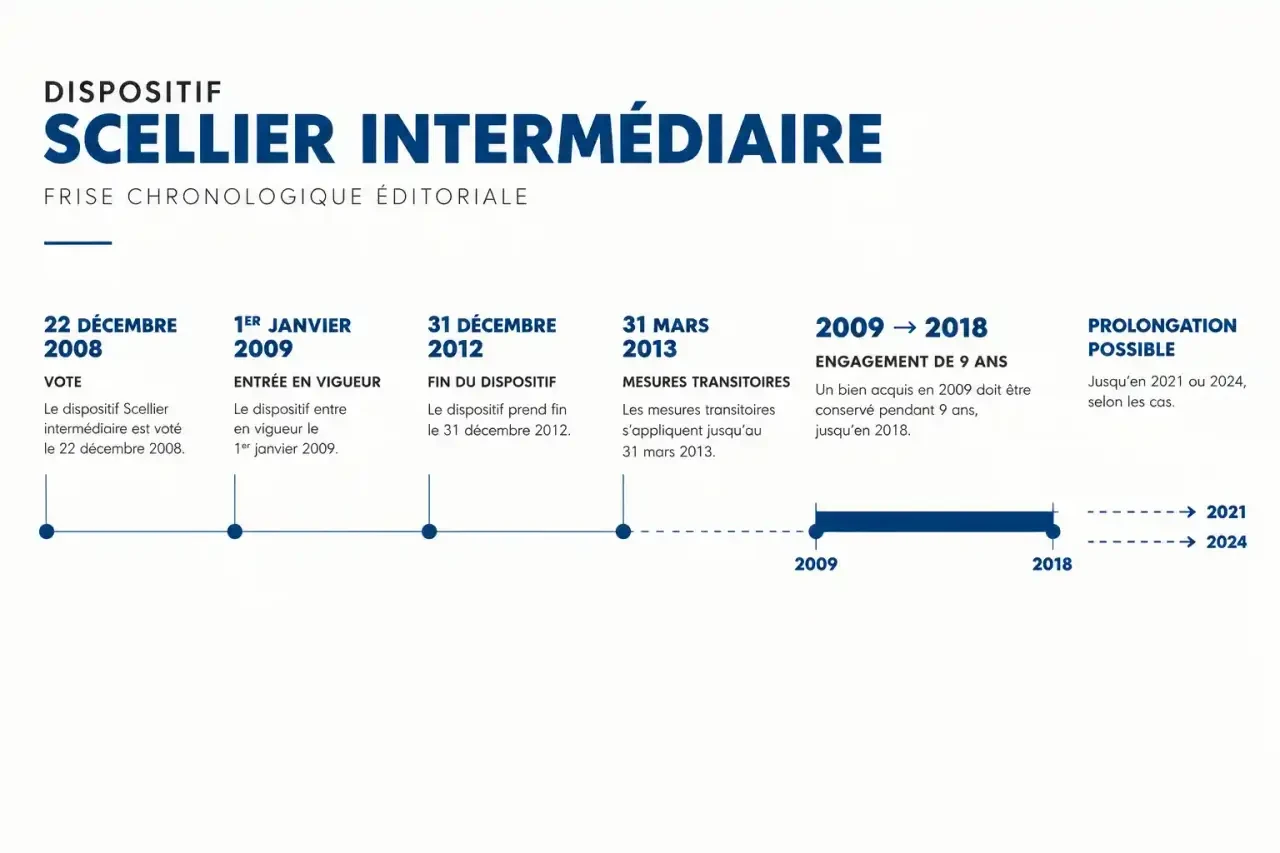
Le Scellier intermédiaire est fermé aux nouveaux investissements : voté le 22 décembre 2008, appliqué à partir du 1er janvier 2009, il a pris fin le 31 décembre 2012, avec des mesures transitoires jusqu’au 31 mars 2013 dans certains cas. Il reste pourtant d’actualité pour les propriétaires qui l’ont souscrit, car l’engagement de location court sur des années. Voici comment il fonctionnait, en quoi il se distinguait du Scellier classique et ce qu’il impose encore.
Ce qu’est le Scellier intermédiaire et ce qui le distingue du classique
Un Scellier avec contreparties sociales renforcées
Le dispositif, codifié à l’article 199 septvicies du Code général des impôts, a remplacé la loi Robien. Il accordait une réduction d’impôt sur le revenu à celui qui acquérait ou faisait construire un logement destiné à la location. Le Scellier intermédiaire en était une variante : le bailleur acceptait des loyers plus bas et des locataires aux ressources plafonnées, et recevait en échange des avantages fiscaux supplémentaires. C’est ce que les textes appellent la location dans le secteur intermédiaire.
Testez vos connaissances sur le Scellier intermédiaire
Répondez aux 8 questions, puis validez vos réponses pour découvrir votre score.
Les différences de fond
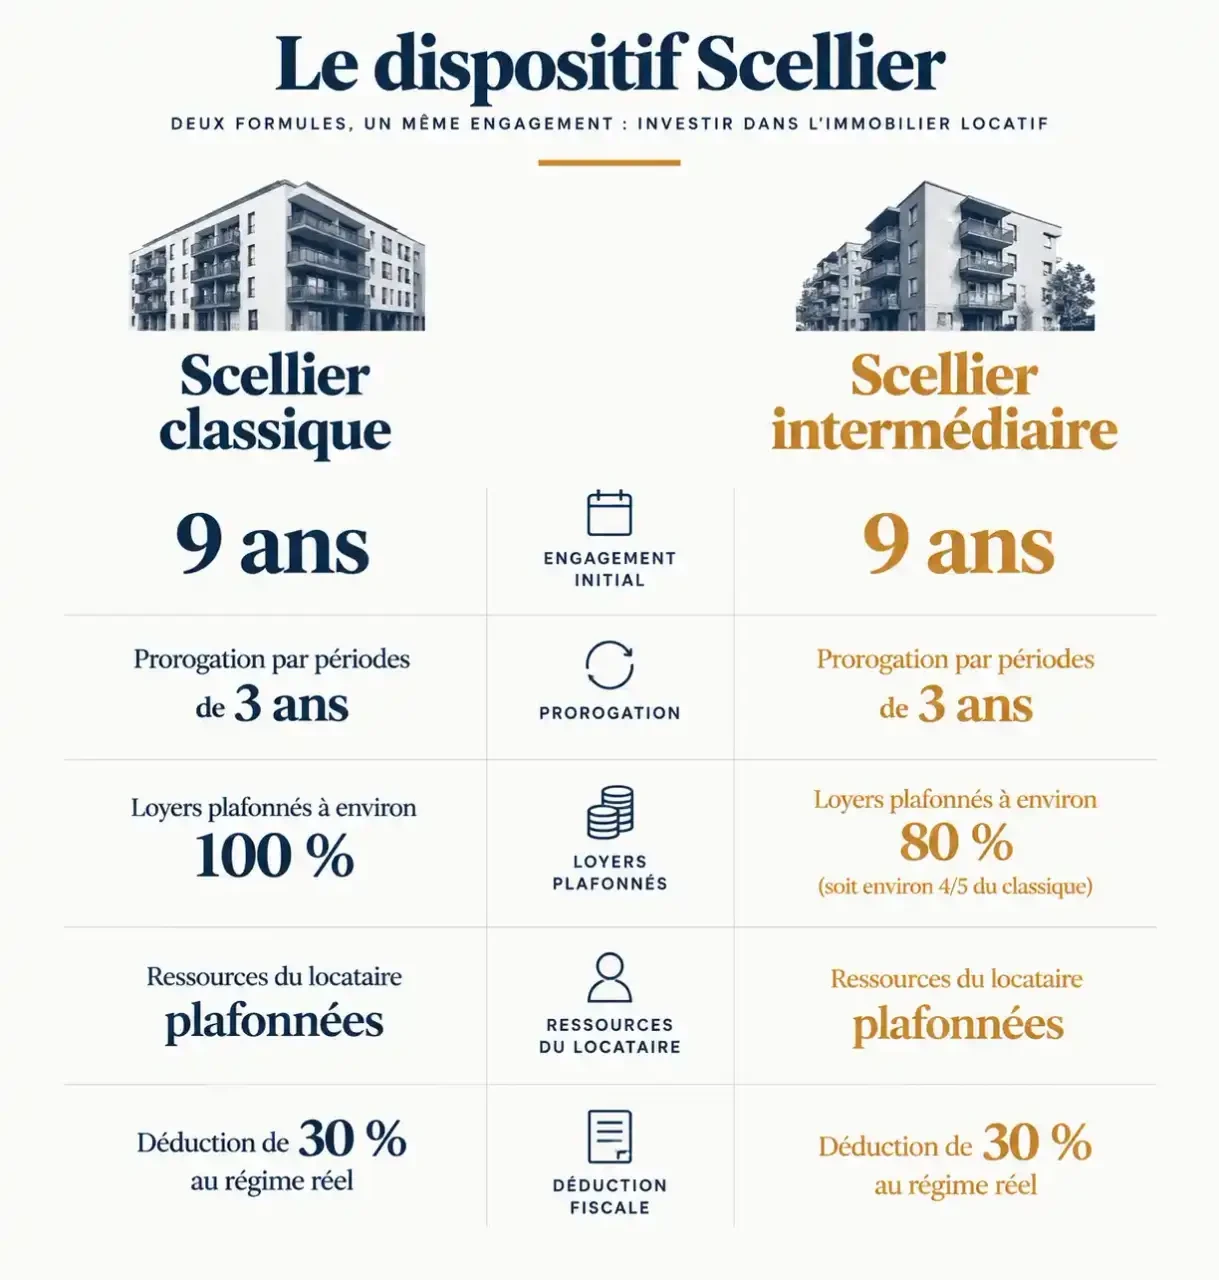
Le tableau ci-dessous résume les écarts principaux entre les deux régimes.
| Critère | Scellier classique | Scellier intermédiaire |
|---|---|---|
| Engagement initial | 9 ans | 9 ans, prorogeable par périodes de 3 ans |
| Plafonds de loyers | Plafonds du classique | Environ 4/5 des plafonds du classique |
| Ressources du locataire | Pas de plafond | Plafonnées |
| Déduction de 30 % | Non | Oui, au régime réel |
| Complément de réduction | Non | Oui, en cas de prorogation |
Les avantages fiscaux : trois mécanismes à ne pas confondre
La réduction d’impôt de base
Elle portait sur le prix de revient du logement, dans la limite d’un plafond annuel d’investissement de 300 000 euros par foyer fiscal. Le taux dépendait de l’année : 25 % pour 2009 et 2010, 22 % pour un logement BBC acquis en 2011, 13 % pour un logement non BBC en 2011 ou BBC en 2012, et 6 % pour certains logements non BBC acquis en 2012. La réduction était étalée sur la durée de l’engagement. Elle entrait aussi dans le plafonnement global des niches fiscales, fixé à 10 000 euros par an.
La déduction spécifique de 30 %
C’est l’avantage propre au secteur intermédiaire : 30 % des revenus bruts locatifs pouvaient être déduits, à condition d’être imposé au régime réel. Cette déduction n’est donc pas compatible avec le micro-foncier. Elle agit sur la base imposable des revenus fonciers, alors que la réduction d’impôt vient en diminution de l’impôt lui-même : ce sont deux leviers différents, d’où la confusion fréquente.
Le complément de réduction en cas de prorogation
Si le bailleur prolongeait son engagement par périodes de 3 ans, dans la limite de 6 ans supplémentaires (soit 12 ou 15 ans au total), il obtenait un complément de réduction par période triennale : 6 % pour les investissements de 2009 et 2010, 5 % pour 2011 et 4 % pour 2012. Ce complément dépendait du maintien dans le secteur intermédiaire pendant toute la période.
Les conditions à remplir côté logement et location
Le bien
Étaient concernés les logements neufs, ceux achetés en état futur d’achèvement (VEFA), ceux que l’on faisait construire, ainsi que les locaux transformés en logements ou les logements réhabilités. Une construction devait être achevée dans les 30 mois suivant l’obtention du permis. Certains immeubles de moins de 5 ans pouvaient être assimilés à du neuf. Des normes thermiques et de performance énergétique s’imposaient, avec le label BBC comme référence pour obtenir les meilleurs taux. L’investissement pouvait se faire en direct ou via une SCPI.
La location
Le logement devait être loué nu, comme résidence principale du locataire, dans une zone éligible : A bis, A, B1 et B2. La zone C était exclue, sauf agrément ministériel. La location à un ascendant ou un descendant du bailleur était restreinte. Enfin, le Scellier ne se cumulait pas avec certains dispositifs, comme Girardin, Demessine, Malraux ou Robien.
Plafonds de loyers et de ressources : la contrepartie au quotidien
Des loyers au mètre carré
Les plafonds variaient selon la zone, l’année et le territoire. À titre d’exemple, au 1er janvier 2011, ils s’établissaient à 23,97 euros/m²/mois en zone A bis, 17,78 en zone A, 14,33 en zone B1, 11,70 en zone B2 et 8,14 en zone C. Ils s’appliquaient à la surface du logement, d’où l’intérêt de vérifier la manière dont celle-ci est calculée. Les règles outre-mer suivaient un calendrier propre, avec des bornes au 26 mai, au 27 mai et au 30 décembre 2009 détaillées par le BOFiP.
Des ressources de locataire encadrées
Les ressources du locataire ne devaient pas dépasser un plafond dépendant de la composition de son foyer. Le bailleur devait donc se faire remettre des justificatifs à la signature du bail, puis veiller au respect de la condition à chaque changement de locataire.
Un point que l’on oublie souvent : le plafond de loyer est un point d’équilibre, comme un pivot autour duquel l’économie du placement tourne. Un loyer fixé trop haut fait perdre l’avantage, tandis qu’un loyer inférieur au plafond réduit le rendement sans rien rapporter fiscalement. Le bon réflexe consiste à calculer le loyer maximal autorisé pour la zone, l’année et la surface, puis à le comparer au loyer réellement pratiqué dans le quartier. Si le marché est inférieur au plafond, le plafond ne contraint rien ; s’il est supérieur, c’est lui qui fixe le loyer.
Obligations du bailleur et situation aujourd’hui
S’engager, justifier, déclarer
Le bailleur s’engageait à louer pendant 9 ans au minimum, à respecter les plafonds sur toute la durée et à joindre les justificatifs à sa déclaration de revenus. Un manquement, comme un dépassement de plafond ou une rupture de l’engagement, expose à la remise en cause des avantages obtenus. Pour les cas particuliers (revente anticipée, vacance, changement de locataire), mieux vaut se reporter à la doctrine du BOFiP ou à l’ANIL plutôt que de supposer.
Un dispositif clos, des engagements encore actifs
Aucun nouvel investissement n’est possible : le dispositif s’est éteint au 31 décembre 2012, avec des mesures transitoires qui ont prolongé jusqu’au 31 mars 2013 certaines acquisitions (par exemple lorsque la promesse d’achat ou le permis avait été déposé à temps). Il a ensuite cédé la place aux dispositifs Duflot puis Pinel. En revanche, un bien acquis en 2009 s’engageait pour 9 ans, donc jusqu’en 2018, voire 2021 ou 2024 avec prorogation. Les propriétaires concernés doivent continuer à respecter les conditions tant que l’engagement court.