La cotisation CAMCA correspond aux frais d’une garantie associée à un crédit immobilier. Elle permet à la banque de se protéger contre le risque d’impayés, généralement sans inscrire d’hypothèque sur le bien. Elle ne remplace pas l’assurance emprunteur et ne vous dispense pas de rembourser votre dette. Autre point à connaître avant de signer : les frais de garantie CAMCA ne sont pas restitués à la fin du prêt.
Ce que finance réellement la cotisation CAMCA
CAMCA signifie Caisse d’Assurances Mutuelles du Crédit Agricole. Dans le cadre d’un financement immobilier, la garantie proposée relève du cautionnement : un organisme s’engage auprès du prêteur selon les conditions prévues au contrat. On parle de sûreté personnelle, par opposition à l’hypothèque, qui porte directement sur un bien immobilier.
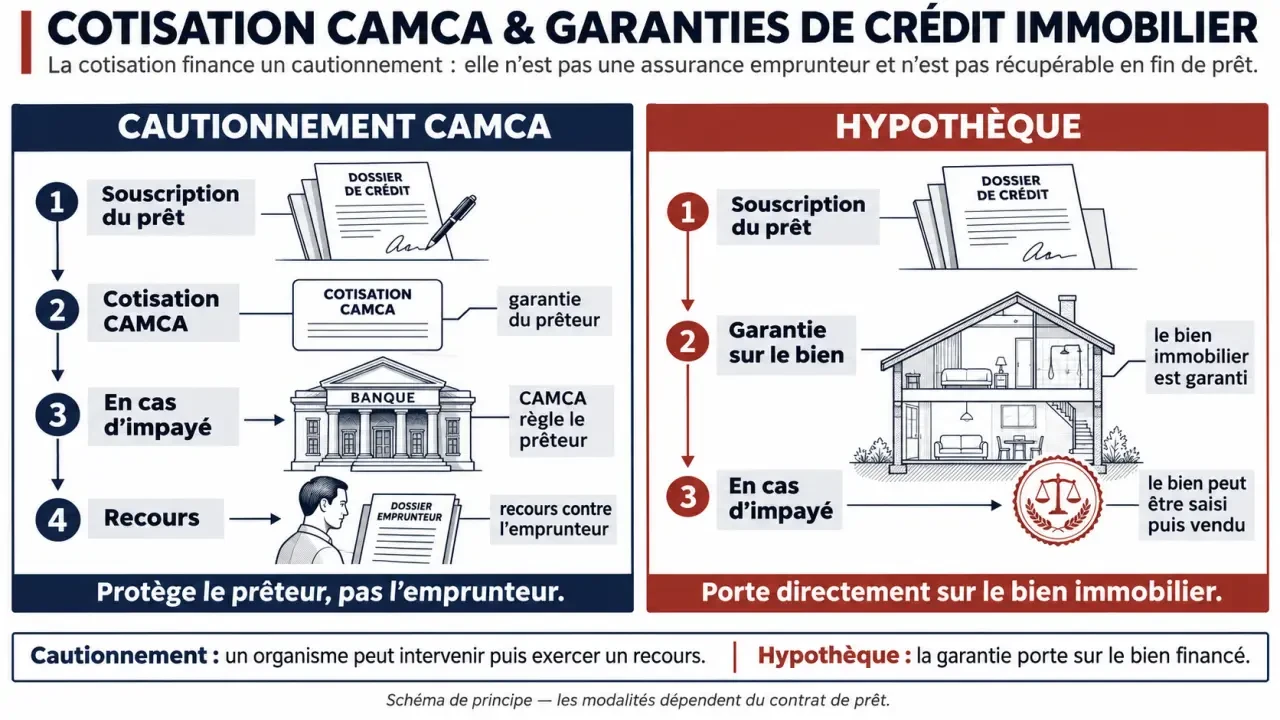
La cotisation finance ce dispositif de couverture. Son fonctionnement repose sur la mutualisation du risque entre les prêts garantis. Il ne s’agit donc ni d’une épargne placée à votre nom, ni d’un dépôt que vous récupérerez automatiquement lorsque toutes les mensualités auront été payées.
Une protection du prêteur, distincte de votre assurance
La différence est essentielle : la caution protège la banque contre une défaillance de remboursement. L’assurance emprunteur, elle, peut prendre en charge des échéances ou un capital lors d’événements couverts, comme un décès ou une incapacité, dans les limites du contrat. Ces deux protections répondent à des risques différents et peuvent figurer ensemble dans le coût du crédit.
Si vous découvrez une ligne « cotisation CAMCA » sur votre offre ou votre relevé, rapprochez son montant de la rubrique consacrée aux garanties du prêt. Demandez à votre conseiller de confirmer le crédit concerné, l’organisme bénéficiaire et les modalités de prélèvement. Le seul libellé bancaire ne permet pas de reconstituer toutes les conditions contractuelles.
Le coût à prévoir et la somme qui reste à votre charge
Solutis et Gestion de Patrimoine mentionnent une fourchette indicative de 1,20 % à 1,80 % du montant du crédit ou du montant garanti. Cette différence d’assiette compte : il faut vérifier sur quelle somme le pourcentage s’applique. Il ne s’agit pas d’un barème universel ni d’un tarif garanti pour votre dossier.
Le montant à couvrir, l’apport personnel et la solvabilité de l’emprunteur font partie des éléments susceptibles d’influencer le coût ou l’acceptation. Seul le chiffrage établi par la banque permet de connaître la cotisation applicable et les éventuels frais associés.
Un exemple pour lire le devis bancaire
Pour un montant garanti de 200 000 euros, l’application de cette fourchette donnerait, à titre purement illustratif, une cotisation comprise entre 2 400 et 3 600 euros. Ce calcul ne constitue pas une simulation personnalisée. Vérifiez également à quelle date la somme sera prélevée et si elle doit être réglée avec votre apport ou intégrée au financement.
Les frais CAMCA ne sont pas restitués en fin de prêt. Le remboursement intégral du crédit ne transforme donc pas cette dépense en somme récupérable. Pour votre budget, considérez-la comme un coût de garantie, et non comme une avance temporaire.
La garantie laisse une empreinte financière qui dépasse le jour de la signature : une cotisation financée par le prêt peut aussi générer des intérêts. Pour comparer deux offres, regardez donc non seulement la ligne « garantie », mais également le capital réellement emprunté après intégration des frais. Deux cotisations identiques peuvent peser différemment sur votre budget selon leur mode de paiement.
Les projets concernés et le parcours d’acceptation
La caution CAMCA est principalement associée au réseau Crédit Agricole. LCL est également cité parmi les distributeurs ; la disponibilité du dispositif doit être confirmée auprès de l’établissement concerné. Vous ne choisissez donc pas nécessairement cette caution indépendamment de votre banque.
Les opérations susceptibles d’être couvertes comprennent notamment :
- l’achat d’un logement neuf ou ancien, pour y habiter ou le louer ;
- l’acquisition d’une résidence secondaire ;
- la construction, hors autoconstruction selon les conditions proposées ;
- les travaux, le rachat de prêt immobilier et le rachat de soulte.
Certains montages comprenant un prêt à taux zéro, un prêt d’accession sociale, un prêt conventionné, un prêt CEL ou PEL, voire un prêt in fine, peuvent également être concernés. Cette possibilité ne signifie pas que tous ces financements sont systématiquement acceptés : la nature du prêt et les règles de l’établissement doivent être examinées ensemble.
La banque organise la demande, sans accord automatique
La mise en place passe généralement par votre conseiller bancaire : vous n’avez pas à solliciter directement la CAMCA pour constituer la garantie. La banque étudie le financement et transmet les éléments nécessaires à l’examen du dossier.
Le montant demandé, l’apport et la capacité de remboursement participent à cette appréciation. Des garanties complémentaires peuvent être requises selon le dossier. Avant de vous engager, faites préciser par écrit le coût, le périmètre couvert et les conditions de prise d’effet. Un projet éligible en principe ne vaut pas acceptation individuelle.
CAMCA, hypothèque et Crédit Logement : comparer le coût final
L’intérêt pratique de la caution CAMCA est d’éviter une inscription hypothécaire lorsque cette solution est acceptée. Elle n’entraîne alors pas de frais de mainlevée hypothécaire lors d’une sortie anticipée. Cela ne suffit toutefois pas à en faire systématiquement la solution la moins chère.
| Critère | CAMCA | Hypothèque | Crédit Logement |
|---|---|---|---|
| Principe | Cautionnement du prêt | Garantie portant sur le bien | Cautionnement du prêt |
| Coût initial | Cotisation selon le dossier | Frais de constitution et d’inscription | Commission et participation au fonds de garantie selon le barème |
| Restitution | Pas de restitution des frais | Pas de restitution des frais de constitution | Restitution partielle possible du fonds, selon les conditions applicables |
| Mainlevée hypothécaire | Non, pour la caution seule | Peut être nécessaire lors d’une sortie anticipée | Non, pour la caution seule |
Gestion de Patrimoine et Crédigo évoquent une restitution de 75 % du fonds mutuel de garantie de Crédit Logement. Ce chiffre ne concerne ni la CAMCA ni l’ensemble des frais Crédit Logement : le montant effectivement restitué doit être vérifié selon les conditions applicables.
Comparez les offres sur une même durée de détention envisagée. Si vous pensez revendre rapidement, les frais de sortie prennent davantage d’importance. Si vous conservez le prêt jusqu’à son terme, la restitution éventuelle d’une autre caution peut modifier le bilan.
Impayés ou rachat de crédit : ce que devient la garantie
En cas de défaillance, la CAMCA peut régler la banque dans les limites de son engagement, puis exercer un recours contre l’emprunteur pour récupérer les sommes avancées. Son intervention ne constitue donc pas un effacement de dette. Les procédures et modalités de recouvrement dépendent des dispositions applicables à votre garantie.
Dès qu’une difficulté de paiement se présente, contactez votre banque pour examiner les solutions possibles. N’attendez pas une intervention de la caution en pensant qu’elle prendra définitivement les échéances à votre charge.
Lors d’un rachat par une autre banque, le remboursement des crédits concernés peut mettre fin à la garantie qui leur était attachée. La caution CAMCA n’est pas automatiquement transférée au nouveau financement, et les frais initiaux ne sont pas récupérés pour autant.
Demandez donc un bilan comprenant le capital à solder, les éventuelles indemnités de remboursement anticipé, les frais du nouveau prêt et sa nouvelle garantie. Un taux plus bas ne suffit pas à prouver qu’un rachat est avantageux : c’est l’économie nette, après tous les frais, qui doit guider la décision.