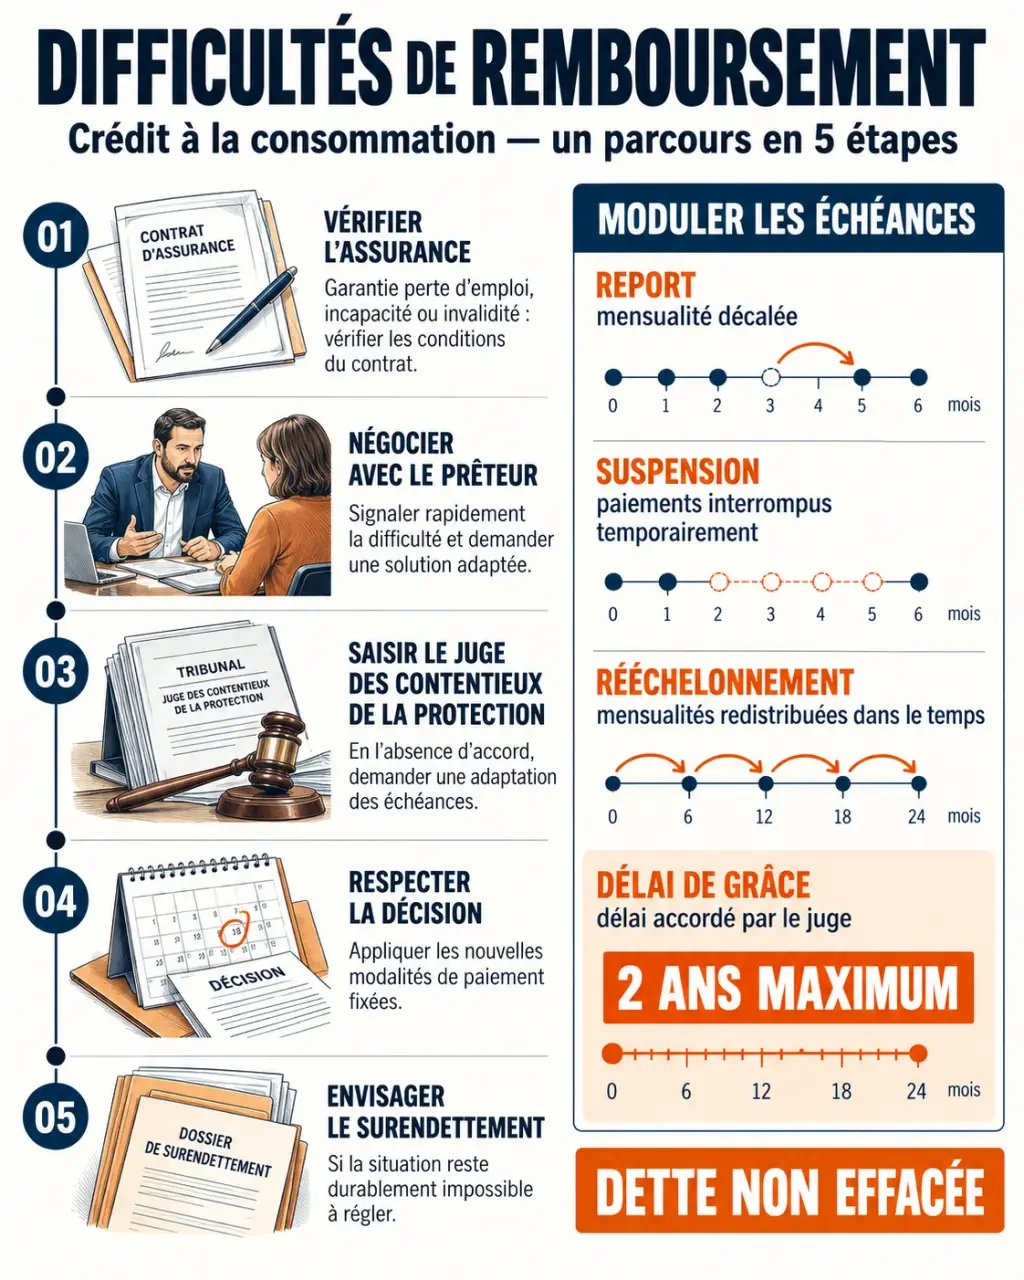
Une baisse de revenus rend vos mensualités difficiles à payer ? Le délai de grâce permet de demander au juge une suspension ou un échelonnement des remboursements d’un crédit à la consommation, pendant deux ans maximum. Il n’est ni automatique ni synonyme d’effacement de dette. Vous pouvez agir avant le premier impayé : l’essentiel est de justifier vos difficultés et de préparer une reprise réaliste des paiements.
Ce que le juge peut accorder, contrairement à la banque
Le délai de grâce judiciaire repose notamment sur l’article L. 314-20 du Code de la consommation et l’article 1343-5 du Code civil. Pour un crédit à la consommation, la demande relève du juge des contentieux de la protection, au sein du tribunal judiciaire. Celui-ci apprécie votre situation et les besoins du créancier : obtenir deux ans de suspension n’est donc pas un droit automatique.
Une perte d’emploi, une maladie ou une baisse temporaire des ressources peuvent appuyer la demande. Le dossier doit expliquer l’origine des difficultés, leur incidence sur le budget et les perspectives d’amélioration. Une présentation transparente des revenus, des charges et des autres dettes est indispensable.
Il faut distinguer trois mécanismes : la suspension interrompt temporairement les paiements concernés ; le report d’échéances déplace leur date ; le rééchelonnement répartit la dette selon un nouveau calendrier. La banque peut consentir un aménagement amiable, mais seul le juge accorde le délai de grâce judiciaire.
Le refus du prêteur ne ferme donc pas la voie judiciaire. À l’inverse, ce refus ne garantit pas que le juge acceptera votre demande. La durée sollicitée doit correspondre à un besoin démontré, plutôt qu’au maximum légal demandé par principe.
Avant le tribunal : vérifier l’assurance et proposer un accord écrit
Activer les protections prévues au contrat
Relisez votre assurance emprunteur dès les premiers signes de difficulté. Une incapacité de travail, une invalidité ou une perte d’emploi peuvent être couvertes, selon les garanties souscrites. Vérifiez les exclusions, les franchises, les délais de déclaration et les pièces demandées. Une déclaration à l’assureur ne suspend pas à elle seule les mensualités : faites préciser les conditions de prise en charge.
Demander un aménagement chiffré au prêteur
Contactez ensuite l’organisme de crédit, de préférence avant l’échéance menacée. Demandez un report, une réduction temporaire des mensualités ou un rééchelonnement. Le prêteur n’est pas tenu d’accepter toute proposition. Exigez une réponse écrite précisant le nouveau calendrier, les intérêts, les frais éventuels et le coût total du crédit après modification.
Une lettre recommandée avec avis de réception permet de conserver une preuve de votre démarche. Vous pouvez adapter cette formulation :
« Je rembourse le crédit référencé [référence], dont la mensualité est de [montant]. Depuis le [date], [événement] a réduit mes ressources. Je sollicite [aménagement souhaité] du [date] au [date]. Mon budget me permet actuellement de verser [montant] par mois. Vous trouverez les justificatifs joints. Merci de me confirmer par écrit les modalités et le coût de votre proposition. »
Si un impayé existe déjà, indiquez son montant et sa date. Conservez le courrier, ses pièces jointes et la réponse : ils permettront d’expliquer au juge les solutions déjà recherchées.
Constituer un dossier qui montre aussi la sortie de crise
Un dossier convaincant ne se limite pas à constater un découvert. Il montre pourquoi les mensualités sont devenues incompatibles avec vos ressources et en quoi un délai peut rétablir l’équilibre.
- Crédit : contrat, tableau d’amortissement, capital restant dû, échéances impayées et courriers de relance.
- Ressources : bulletins de salaire, justificatifs d’allocations, pensions et avis d’imposition.
- Charges : loyer, énergie, pensions alimentaires, dépenses indispensables et autres crédits.
- Difficultés : justificatif de licenciement, d’arrêt de travail ou de baisse d’activité, selon votre situation.
- Démarches : échanges avec le prêteur et l’assureur, propositions et refus éventuels.
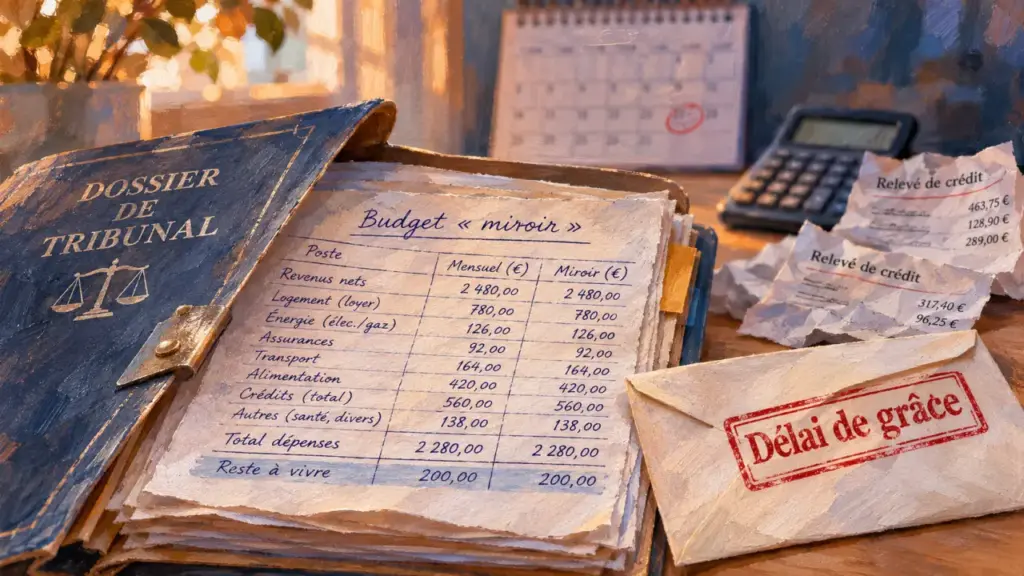
Construisez un budget « miroir » : d’un côté, vos ressources et charges actuelles ; de l’autre, celles raisonnablement attendues à la reprise des remboursements. Ce face-à-face révèle un point souvent oublié : une pause peut soulager aujourd’hui sans rendre les mensualités supportables demain. Appuyez les revenus futurs sur des éléments concrets et signalez ce qui reste incertain.
Saisir le juge avec des demandes précises
Adressez-vous au greffe du tribunal judiciaire compétent pour confirmer le mode de saisine et les formalités applicables à votre dossier. Une assignation peut être nécessaire ; n’envoyez pas simplement un courrier en supposant qu’il suffira. Un Point-justice peut vous aider à vous orienter, notamment si le prêteur a déjà engagé une procédure.
Précisez le contrat concerné, la durée souhaitée, la mesure demandée et votre proposition de reprise. Demandez expressément que les sommes ne produisent pas d’intérêts pendant la suspension si cette mesure est nécessaire. Déposer une demande ne suspend pas automatiquement les paiements ni les poursuites : ne cessez pas unilatéralement de rembourser en attendant la décision.
Mensualités, intérêts et poursuites : lire précisément la décision
Le juge peut accorder un délai allant jusqu’à deux ans et organiser le paiement des sommes reportées. Dans le cadre prévu par l’article L. 314-20, le dernier versement ne peut pas dépasser de plus de deux ans le terme initialement prévu pour rembourser le prêt. La suspension n’autorise donc pas à repousser indéfiniment la dette.
L’absence d’intérêts n’est pas automatique. Le juge peut décider que les sommes dues ne produiront pas d’intérêts pendant le délai. Vérifiez ce point dans la décision, ainsi que les échéances concernées et les modalités de remboursement ultérieur.
La décision accordant des délais suspend les procédures d’exécution engagées pour les dettes concernées. Les majorations d’intérêts et pénalités de retard ne sont pas encourues pendant le délai fixé. Cela ne signifie pas que les garanties disparaissent ni que toutes les dettes du foyer sont protégées : respectez le périmètre de la décision.
Sans accord ni protection judiciaire effective, l’impayé peut entraîner des relances, l’exigibilité du capital restant dû et des poursuites. Selon Service-Public, une indemnité peut atteindre 8 % du solde restant dû dans les situations prévues. Dès le premier incident, le prêteur doit informer l’emprunteur des risques, des sommes dues et des possibilités de régularisation.
Enfin, un délai de grâce ne vaut pas automatiquement effacement d’une inscription au fichier des incidents de remboursement des crédits aux particuliers. Faites vérifier votre situation si un incident a déjà été déclaré.
Choisir une solution adaptée si les difficultés persistent
Le bon dispositif dépend surtout de la durée prévisible du déséquilibre. Une assurance répond à un risque couvert ; un accord amiable adapte le contrat ; le délai de grâce apporte un répit judiciaire. Le surendettement répond à une difficulté plus globale.
| Solution | Interlocuteur | Point de vigilance |
|---|---|---|
| Assurance emprunteur | Assureur | Prise en charge limitée aux garanties et conditions du contrat. |
| Report ou rééchelonnement amiable | Prêteur | Accord nécessaire ; durée et coût à vérifier. |
| Délai de grâce | Juge des contentieux de la protection | Deux ans maximum ; dette toujours due. |
| Surendettement | Banque de France | Examen global de la situation et conditions de recevabilité. |
Si vos ressources ne permettent durablement plus de régler vos dettes, envisagez un dossier de surendettement auprès de la Banque de France sans attendre l’accumulation des impayés. Un Point conseil budget peut vous accompagner gratuitement. L’objectif n’est pas seulement de gagner du temps, mais de retrouver un calendrier de paiement réellement soutenable.