Une offre de crédit auto Volkswagen à taux 0 % ne peut pas être considérée comme acquise sans conditions commerciales écrites. Pour la recherche portant sur 2025, aucune promotion précise n’est confirmée ici : ni modèles éligibles, ni dates de validité, ni mensualités. Il faut donc distinguer le crédit classique proposé par Volkswagen Financial Services d’une éventuelle opération promotionnelle, puis vérifier son coût réel avant de s’engager.
Une annonce à taux 0 % doit être rattachée à une offre datée
Volkswagen Financial Services propose des solutions de financement aux particuliers pour l’achat d’un véhicule neuf. Cette présence ne prouve toutefois pas qu’un crédit sans intérêts soit disponible pour tous les modèles, dans toutes les concessions ou à toute période. Une ancienne campagne ne constitue pas non plus une offre encore accessible.
Pour vérifier une annonce retrouvée dans les résultats de recherche, demandez les conditions applicables à la date de votre commande. Si votre recherche concerne une promotion de 2025, un document commercial de cette période peut en établir les modalités historiques, mais ne garantit pas leur maintien aujourd’hui.
Les informations qui rendent la promotion vérifiable
Une proposition exploitable doit identifier le véhicule et le financement sans ambiguïté. Le nom du modèle ne suffit pas : une restriction peut porter sur la finition, la motorisation, un stock déterminé ou un concessionnaire participant. En l’absence de confirmation écrite, il ne faut présumer l’éligibilité ni d’un véhicule neuf précis, ni d’une occasion.
- Dates de début et de fin, avec l’événement retenu : commande, livraison ou signature du financement.
- Modèle, version et statut du véhicule concerné.
- Montant finançable, apport éventuel et durée autorisée.
- Taux nominal, TAEG, frais et conditions d’acceptation.
- Identité du prêteur et participation de la concession.
Le bon interlocuteur est le concessionnaire Volkswagen, auquel vous pouvez demander une proposition nominative. La rubrique des offres du moment du site officiel permet également de vérifier les campagnes affichées, sans remplacer la lecture de leurs conditions.
TAEG, apport et mensualités : lire le financement dans le bon ordre
Un taux nominal de 0 % signifie l’absence d’intérêts calculés à ce taux, pas nécessairement l’absence de tout coût. Le TAEG, ou taux annuel effectif global, intègre notamment les frais obligatoires nécessaires à l’obtention du crédit lorsqu’ils sont connus. Il est donc plus pertinent que le seul taux publicitaire pour comparer deux prêts.
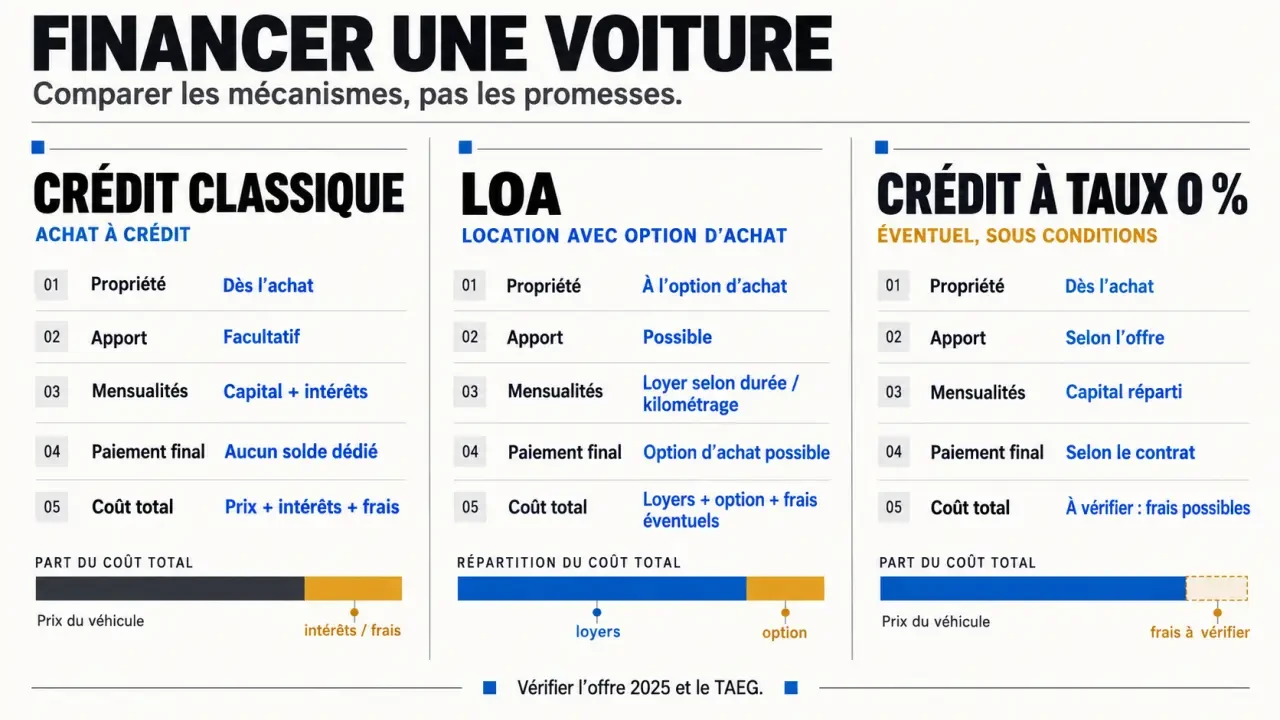
Vérifiez séparément les frais de dossier, l’assurance emprunteur et les prestations ajoutées. Demandez lesquelles sont facultatives et lesquelles conditionnent réellement le financement. Un service optionnel reste une dépense, même s’il n’entre pas dans le TAEG.
La durée du crédit classique ne confirme pas celle d’une promotion
Volkswagen Financial Services présente un crédit classique dont la durée est ajustable de 12 à 60 mois. Le montant financé correspond au prix de vente diminué de l’apport initial éventuel. Le remboursement s’effectue par échéances constantes, comprenant le capital et les intérêts selon les conditions du contrat.
Cette plage de durée ne doit pas être attribuée automatiquement à une offre à taux 0 %. Une promotion peut avoir ses propres limites de durée, d’apport ou de capital financé. Sans proposition chiffrée, aucune mensualité fiable ne peut être annoncée.
| Élément à contrôler | Question à poser au conseiller |
|---|---|
| Apport | Est-il obligatoire et comprend-il une reprise ? |
| Échéances | Combien sont prévues et la dernière est-elle identique ? |
| Coût du crédit | Quel montant total est dû hors capital emprunté ? |
| Assurance | Quel est son coût avec et sans financement ? |
| Remboursement anticipé | Quelles conditions et éventuelles indemnités s’appliquent ? |
Une mensualité très basse constitue surtout un signal pour examiner la structure du contrat. Elle peut refléter un apport élevé, une durée plus longue ou une somme importante à payer en fin de parcours. Pour rendre ces mécanismes visibles, placez sur une même ligne l’apport, toutes les échéances et l’éventuel paiement final : vous verrez ce qui a réellement diminué et ce qui a simplement été déplacé.
Comparer le prix total, pas seulement le taux annoncé
Le meilleur arbitrage se fait à véhicule comparable et sur un prix négocié clairement identifié. Demandez un devis d’achat sans financement, puis un devis avec le crédit proposé. Cette double lecture permet de vérifier si une remise commerciale dépend du mode de paiement ou si certains avantages ne sont pas cumulables.
Un crédit bancaire avec intérêts peut rester compétitif si le prix d’achat associé est inférieur. À l’inverse, un véritable financement sans intérêts et sans frais obligatoires peut être intéressant si le prix du véhicule reste identique. Seuls les montants écrits permettent de trancher.
Crédit classique ou LOA : deux logiques différentes
Le crédit classique Volkswagen permet de devenir immédiatement propriétaire du véhicule. La location avec option d’achat, ou LOA, repose sur la location : vous ne devenez propriétaire qu’en levant l’option d’achat prévue au contrat. Une mensualité de LOA n’est donc pas directement comparable à une échéance de crédit.
| Critère | Crédit classique | LOA |
|---|---|---|
| Propriété | Dès l’achat | Après levée de l’option |
| Comparaison financière | Apport et total des échéances | Premier loyer, loyers et option pour devenir propriétaire |
| Usage du véhicule | Pas de restitution locative | Kilométrage et état à contrôler au contrat |
| Fin du contrat | Véhicule conservé après remboursement | Achat ou restitution selon les modalités prévues |
Si vous souhaitez conserver longtemps votre Volkswagen, comparez les dépenses jusqu’à la propriété complète. Si vous préférez la restituer, examinez plutôt le coût d’usage, les limites kilométriques et les frais éventuels de remise en état.
Obtenir une proposition complète avant de déposer son dossier
Pour demander une simulation utile, précisez le véhicule souhaité, votre apport disponible, votre budget mensuel et la durée envisagée. Demandez au conseiller de séparer le prix du véhicule, le crédit et chaque service. L’acceptation du financement dépend de l’étude du dossier par le prêteur : une simulation n’est pas un accord définitif.
Les justificatifs demandés peuvent notamment concerner l’identité, le domicile, les revenus et les coordonnées bancaires. Faites confirmer la liste exacte avant de transmettre des documents, et utilisez le canal sécurisé indiqué par votre interlocuteur.
Intégrer les frais et les services au budget
Les avertissements tarifaires Volkswagen mentionnent notamment la carte grise, les frais de préparation et le malus écologique parmi les éléments pouvant être exclus des prix indiqués. Faites préciser ceux qui s’appliquent au véhicule choisi, leur montant et leur caractère obligatoire ou facultatif.
Des assurances et services complémentaires peuvent accompagner le crédit. Dans la présentation du financement Volkswagen, l’entretien est indiqué comme disponible uniquement avec le crédit classique. Il comprend les prestations prévues selon le contrat ; l’entretien VIP ajoute la prise en charge des pièces d’usure. Vérifiez les exclusions, la durée de couverture et le prix plutôt que de supposer ces services inclus.
Enfin, le remboursement anticipé est présenté comme possible, sous réserve des conditions applicables. Un espace client sécurisé permet également de consulter et gérer le contrat. Avant de signer, exigez une proposition qui réunit prix, apport, échéancier, TAEG et coût total : c’est ce document, et non la seule mention « taux 0 % », qui permet de décider.