Un rachat de crédit au Crédit Mutuel peut permettre de réduire vos mensualités, de revoir le coût d’un prêt ou de réunir plusieurs remboursements. L’opération peut concerner un crédit immobilier comme des crédits à la consommation, sous réserve d’acceptation du dossier. Avant de demander une étude à une caisse locale, l’essentiel est de distinguer deux objectifs : retrouver de la souplesse chaque mois ou payer moins au total.
Choisir l’opération qui répond vraiment à votre besoin
Le rachat consiste à remplacer un crédit existant par un nouveau prêt. Si votre emprunt est détenu dans une autre banque, le Crédit Mutuel peut étudier son remboursement anticipé et proposer un nouveau financement. Vous changez alors de prêteur, avec de nouvelles conditions de taux, de durée, d’assurance et, éventuellement, de garantie.
Comparer mensualité et coût du rachat
Comparez le maintien de vos prêts avec un nouveau financement à partir des données saisies.
Résultats de la comparaison
Maintien des prêts actuels
- Mensualité hors assurance
- Mensualité avec assurance
- Durée
- Total des échéances
- Coût des intérêts
- Frais
- Coût total futur
Nouveau financement
- Mensualité hors assurance
- Mensualité avec assurance
- Durée
- Total des échéances
- Coût des intérêts
- Frais
- Coût total futur
Écarts entre les deux scénarios
Information importante : ce résultat est indicatif et ne constitue pas une offre du Crédit Mutuel. Les indemnités de remboursement anticipé (IRA), garanties, taxes, conditions d’assurance et frais réels doivent être confirmés dans une proposition écrite.
Un prêt immobilier, un prêt personnel, un crédit auto ou des crédits renouvelables peuvent entrer dans une étude, selon la nature du montage proposé. Lorsque plusieurs dettes sont réunies dans un seul financement, on parle généralement de regroupement de crédits. La possibilité de mélanger immobilier et consommation doit être vérifiée avec le conseiller.
| Opération | Ce qu’elle change | Besoin correspondant |
|---|---|---|
| Rachat | Un nouveau prêt rembourse l’ancien auprès d’un autre établissement. | Changer de banque ou obtenir d’autres conditions. |
| Renégociation | La banque actuelle modifie les conditions du prêt existant. | Revoir notamment le taux sans changer de prêteur. |
| Regroupement | Plusieurs crédits sont remplacés par un financement unique. | Simplifier les échéances et adapter la charge mensuelle. |
| Transfert | Un prêt est conservé pour financer un autre bien, si le contrat le permet. | Préserver certaines conditions lors d’un nouvel achat. |
| Désolidarisation | Un co-emprunteur est libéré de son engagement avec l’accord de la banque. | Adapter le prêt après une séparation, par exemple. |
Si votre crédit est déjà au Crédit Mutuel, commencez donc par demander si une renégociation est envisageable. Une désolidarisation, quant à elle, ne découle pas automatiquement d’un divorce ou d’un accord entre co-emprunteurs.
Comparer la mensualité et le coût restant, pas seulement le taux
Une baisse d’échéance peut coûter plus cher
Allonger la durée permet généralement de réduire la mensualité, mais prolonge le paiement des intérêts et, selon le contrat, de l’assurance. Un taux inférieur ne garantit donc pas une économie globale. À l’inverse, accepter un coût supplémentaire peut répondre à un besoin réel lorsque les revenus baissent ou que les dépenses indispensables augmentent.
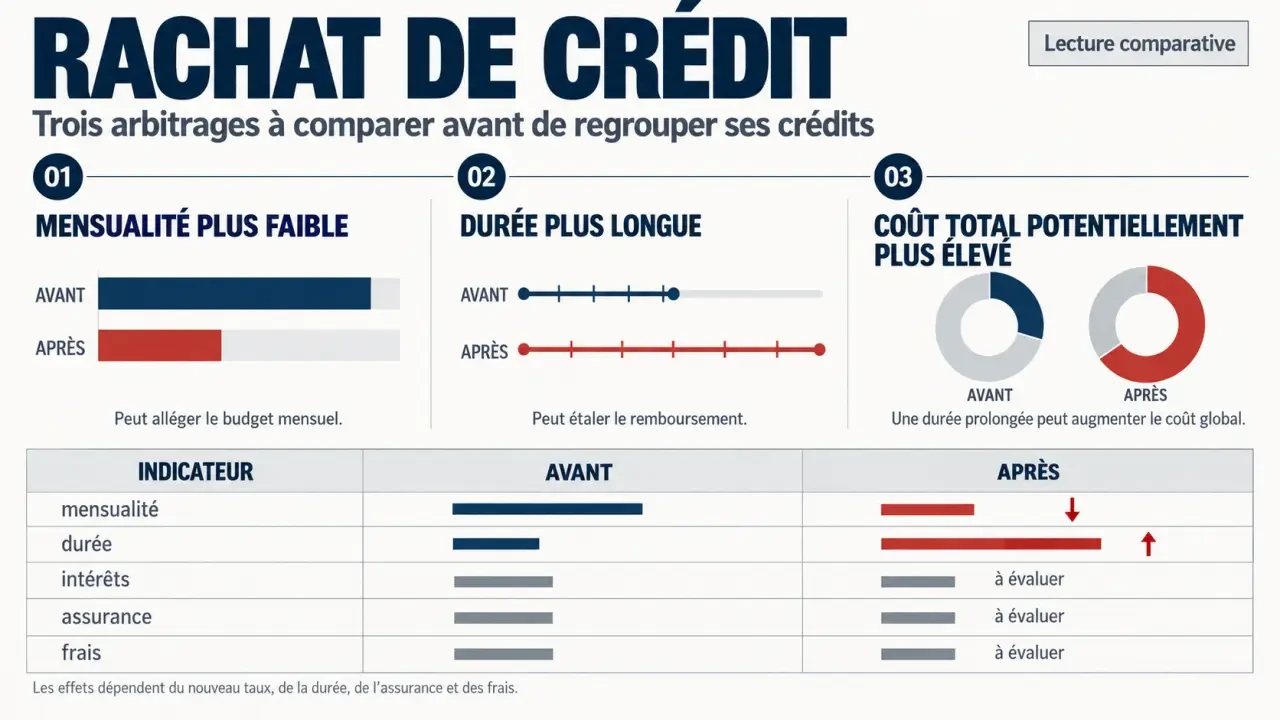
Pour l’immobilier, des durées allant jusqu’à 20 à 25 ans peuvent être envisagées selon le dossier. Pour les rachats de crédits à la consommation, une durée de 5 à 7 ans constitue un repère habituel, pas un engagement applicable à chaque demande. La durée proposée dépend notamment de la capacité de remboursement et du montant financé.
Regardez votre budget comme dans un miroir : la mensualité reflète une dépense visible, mais pas tout ce qu’elle masque. Reconstituez un mois ordinaire après l’opération, avec les charges annuelles ramenées au mois, l’entretien du logement et une marge pour les imprévus. Vous verrez ainsi si la baisse d’échéance crée une véritable réserve ou compense seulement un déficit récurrent.
Comparer deux scénarios à partir d’aujourd’hui
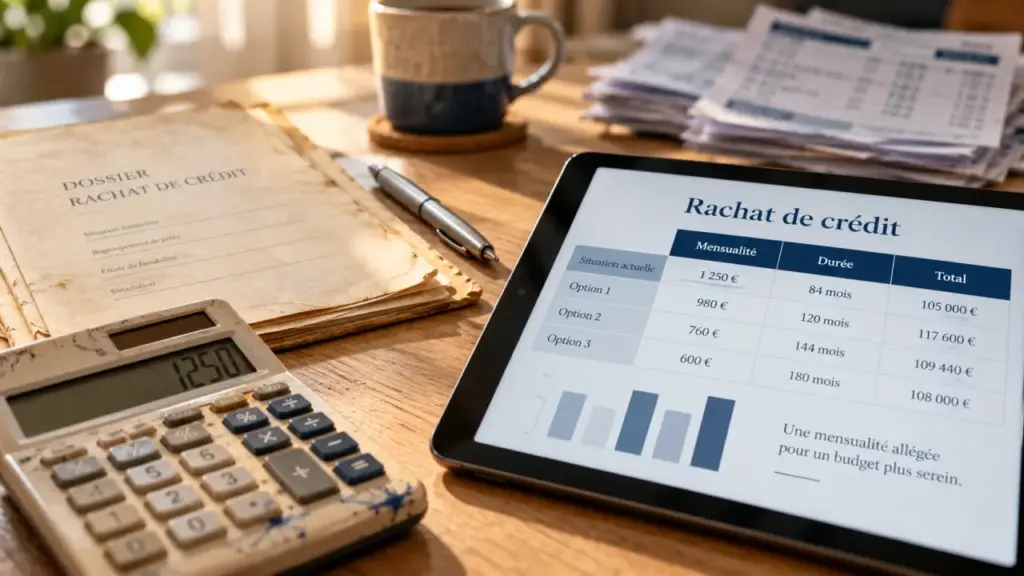
Demandez un tableau opposant la conservation des prêts actuels au nouveau financement : mensualités avec assurance, durée restante, intérêts restant à payer, assurance future et frais de l’opération. Les intérêts déjà payés ne doivent pas entrer dans le calcul de l’économie future. Si une trésorerie supplémentaire est intégrée, isolez-la pour comparer des montants équivalents.
Un écart de taux de 0,70 à 1 point est souvent présenté comme un repère pertinent pour envisager un rachat immobilier. Ce n’est toutefois pas un seuil de rentabilité universel : le capital restant dû, la durée résiduelle et les frais peuvent changer le résultat. Comparez aussi le TAEG, sans négliger les garanties et le coût de l’assurance.
Anticiper les frais qui peuvent absorber les économies
Le taux annoncé ne suffit pas pour évaluer une proposition. Demandez un chiffrage écrit des dépenses liées au nouveau prêt et à la clôture de l’ancien. Certains frais peuvent être intégrés au financement : ils ne disparaissent pas pour autant et peuvent alors produire eux-mêmes des intérêts.
- Les frais de dossier, facturés pour la mise en place du financement selon la proposition.
- Les indemnités de remboursement anticipé, ou IRA, éventuellement prévues par l’ancien contrat.
- Les frais de garantie, notamment en cas de caution bancaire ou d’hypothèque pour le nouveau prêt immobilier.
- Les frais de mainlevée, lorsqu’une ancienne garantie hypothécaire doit être levée.
- L’assurance emprunteur, dont le tarif et la couverture doivent être comparés à ceux du contrat actuel.
Pour un crédit immobilier, les IRA, lorsqu’elles sont dues, ne peuvent pas dépasser 6 mois d’intérêts sur le capital remboursé au taux moyen du prêt, ni 3 % du capital restant dû. Le plafond le plus faible s’applique. Ce cadre ne doit pas être transposé aux crédits à la consommation, qui suivent d’autres règles.
Avant de signer, faites préciser les éventuelles exonérations prévues par votre contrat ou applicables à votre situation. Vérifiez également que les économies annoncées incluent bien tous les frais, sans compter deux fois ceux déjà financés par le nouveau prêt.
Préparer un dossier qui montre votre capacité de remboursement
Le Crédit Mutuel étudie notamment les revenus, leur régularité, les charges, les crédits en cours, le patrimoine et la gestion des comptes. Le capital restant dû et le reste à vivre, c’est-à-dire le budget disponible après les charges retenues, comptent autant que l’objectif de mensualité.
Pour l’immobilier, le repère de 35 % d’endettement, assurance comprise, doit être examiné dans le cadre applicable à l’opération. Il ne constitue ni une promesse d’accord en dessous de ce niveau, ni une règle à appliquer mécaniquement à tout regroupement. Un dossier reste soumis à une analyse individuelle.
Pour préparer le rendez-vous, rassemblez généralement :
- une pièce d’identité et un justificatif de domicile ;
- les 3 derniers bulletins de salaire et les justificatifs des autres revenus ;
- les 1 ou 2 derniers avis d’imposition, selon la demande ;
- les 3 derniers relevés de tous les comptes, notamment pour les non-clients ;
- les contrats de prêt, tableaux d’amortissement et montants restant dus ;
- les pièces relatives au bien immobilier et aux garanties, si nécessaire.
Un indépendant devra fournir des justificatifs adaptés à son activité. En présence d’un co-emprunteur, préparez aussi ses pièces. Signalez dès le départ les revenus variables, incidents de paiement ou changements professionnels : ils doivent être intégrés à l’étude.
Demander une étude et vérifier la proposition avant signature
Prenez rendez-vous avec un conseiller Crédit Mutuel, auprès d’une caisse locale ou par les canaux officiels de la banque. Annoncez votre priorité : alléger les échéances, réduire le coût futur ou simplifier plusieurs remboursements. Précisez aussi votre mensualité cible et l’existence éventuelle d’un besoin de trésorerie.
- Présentez votre situation et transmettez les justificatifs demandés.
- Faites étudier plusieurs équilibres entre mensualité, durée et coût total lorsque c’est possible.
- Examinez la proposition écrite, assurance et frais compris, face au maintien des prêts actuels.
- Respectez les délais légaux applicables avant la mise en place et le remboursement des anciens crédits.
Pour un rachat à la consommation sans hypothèque, un délai indicatif de 1 à 3 semaines peut être envisagé avec un dossier complet, sans garantie de traitement dans ce délai. Un montage immobilier avec garantie peut demander davantage de temps.
La bonne proposition n’est pas nécessairement celle qui affiche la plus petite mensualité : c’est celle dont le coût est compris et dont les échéances restent soutenables. Demandez cette comparaison avant tout engagement.