Le crédit auto Cofidis permet de financer une voiture neuve ou d’occasion avec un prêt personnel pouvant atteindre 35 000 €, sans justificatif d’achat. Avant de déposer une demande, l’essentiel est de vérifier le montant accessible, le coût total et la mensualité compatible avec votre budget. Le crédit renouvelable Accessio, également proposé par Cofidis, répond à une logique différente : il ne faut pas confondre les deux solutions.
Prêt personnel ou Accessio : choisir le bon financement
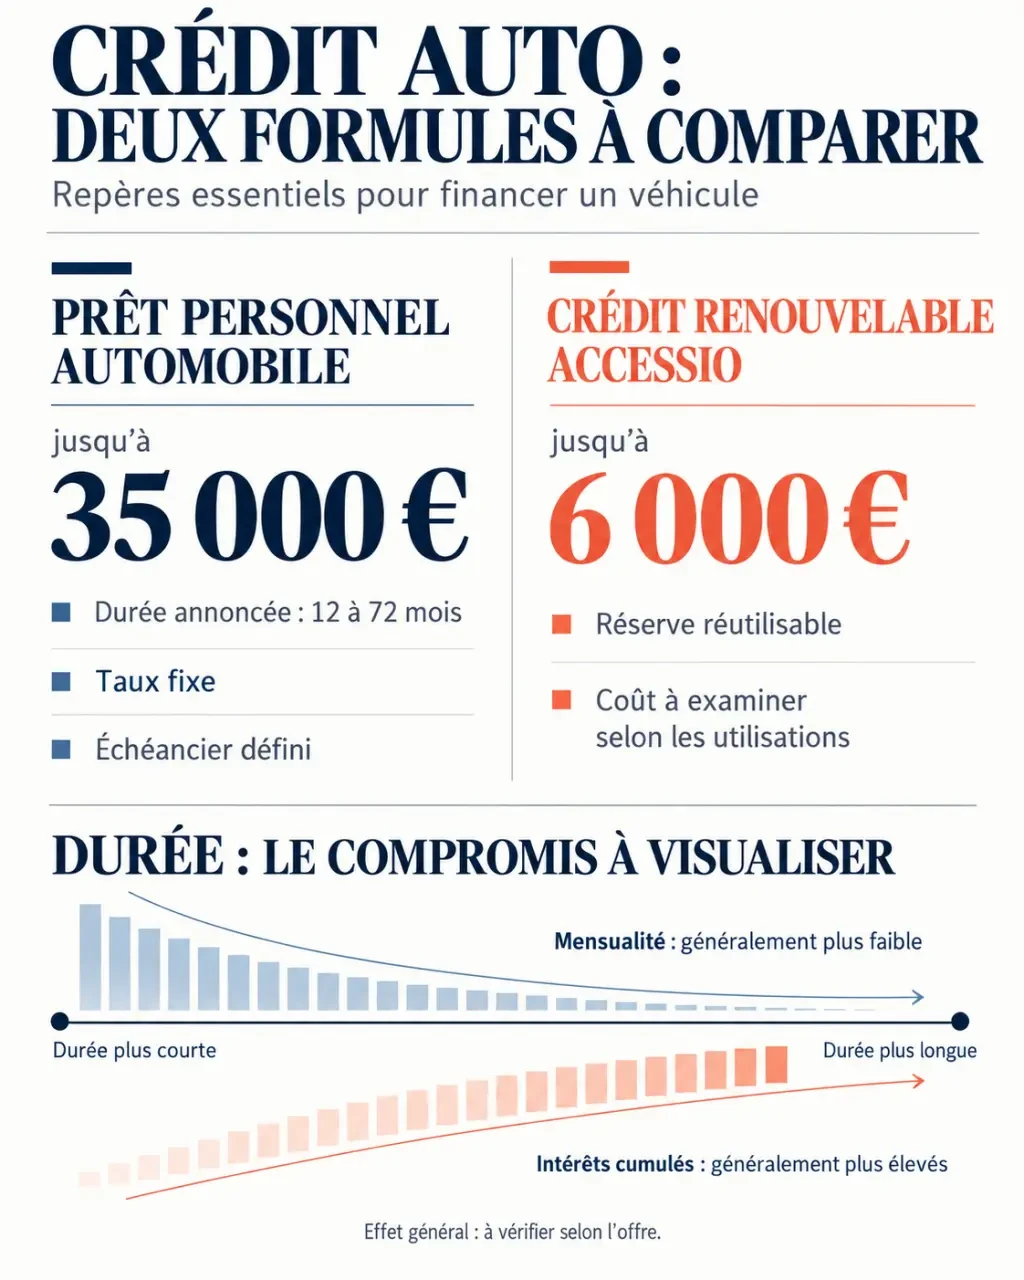
Pour un achat automobile déterminé, le prêt personnel offre un cadre lisible : un capital emprunté, un taux fixe et des mensualités définies au contrat. Selon Empruntis, les montants proposés s’étendent de 500 à 35 000 €, avec une durée de remboursement de 12 à 72 mois. Les possibilités effectives restent à vérifier dans la simulation Cofidis, selon le montant demandé et votre dossier.
Calculez la mensualité et le coût total du crédit auto
Estimez rapidement le montant de vos échéances à partir du capital emprunté, du taux nominal et de la durée du prêt.
Votre estimation
À savoir : cette simulation est une estimation pédagogique. Elle n’intègre pas automatiquement les éventuels frais ni les modalités spécifiques du TAEG. Elle ne constitue pas une offre Cofidis.
| Point à comparer | Prêt personnel auto | Crédit renouvelable Accessio |
|---|---|---|
| Montant annoncé | Jusqu’à 35 000 € | Limité à 6 000 € |
| Fonctionnement | Capital remboursé selon un échéancier défini | Réserve réutilisable au fil des remboursements, selon le contrat |
| Lisibilité du remboursement | Taux fixe et mensualités prévues au contrat | Coût et remboursement à examiner selon les utilisations |
| Point de vigilance | Choisir une durée proportionnée au projet | Ne pas multiplier les utilisations sans revoir son budget |
Un crédit renouvelable ne doit donc pas être retenu uniquement parce que le montant recherché est inférieur à 6 000 €. Comparez son TAEG et son coût avec ceux d’un prêt personnel, à besoin équivalent. La facilité de réutilisation ne signifie pas que le financement sera moins cher.
Autre distinction : le crédit affecté est juridiquement lié à un achat précis, contrairement au prêt personnel. Avec ce dernier, ne supposez pas qu’une vente automobile annulée entraîne automatiquement l’annulation du financement : vérifiez vos engagements avant de signer.
Définir le budget automobile au-delà du prix affiché
Le prêt personnel peut servir à acheter un véhicule neuf ou d’occasion, électrique ou thermique, auprès d’un concessionnaire ou d’un particulier. L’absence de justificatif d’utilisation permet aussi de prévoir des dépenses annexes, comme l’immatriculation, l’assurance ou l’entretien. Cette souplesse ne dispense pas de limiter le montant emprunté au besoin réel.
Calculer le besoin de financement
Partez du prix négocié du véhicule, ajoutez les dépenses immédiates, puis déduisez l’apport que vous pouvez mobiliser sans épuiser votre épargne de précaution. Pour une occasion, prévoyez les interventions déjà identifiées. Pour une voiture électrique, examinez les éventuels frais d’installation d’une recharge et les conditions de stationnement avant d’arrêter votre budget.
Le financement doit fonctionner comme une rampe d’accès à la voiture, pas comme un obstacle dès le premier mois. Faites un « essai de mensualité » : mettez de côté la future échéance et le surcoût d’usage estimé, en tenant compte des dépenses de transport qui disparaîtront. Si cet effort oblige déjà à puiser dans votre réserve, ajustez le prix du véhicule ou l’apport avant de demander le crédit.
Préserver une marge après les charges
Votre capacité de remboursement dépend des revenus, mais aussi du logement, des crédits en cours et des dépenses du foyer. Une mensualité acceptable sur le papier peut devenir pesante avec le carburant, le stationnement et les réparations. Conservez un reste à vivre suffisant et évitez d’immobiliser toute votre épargne pour réduire artificiellement le montant du prêt.
Simuler la mensualité sans perdre de vue le coût total
La simulation Cofidis est annoncée gratuite et sans engagement. Sur le site de l’organisme, renseignez le montant nécessaire, puis testez plusieurs durées. L’objectif n’est pas de trouver uniquement la mensualité la plus basse : il faut mesurer ce que chaque scénario coûte jusqu’à la dernière échéance.
À montant et taux identiques, allonger la durée réduit généralement la mensualité, mais augmente les intérêts cumulés. Une durée de 72 mois représente 6 ans : demandez-vous si vous comptez conserver la voiture aussi longtemps et si son vieillissement risque de faire coïncider crédit et réparations importantes.
- Le TAEG : le taux annuel effectif global sert à comparer le coût du crédit en intégrant les frais obligatoires.
- Le montant total dû : il indique la somme à rembourser au titre du prêt.
- Le coût du crédit : distinguez-le du capital reçu et regardez séparément l’assurance facultative.
- La mensualité avec assurance : c’est cette dépense complète qui doit entrer dans votre budget si vous choisissez la couverture.
Cofidis annonce une absence de frais de dossier pour cette offre. Vérifiez néanmoins cette mention et le TAEG dans la proposition personnalisée. Pour comparer avec une banque ou un financement proposé en concession, utilisez le même montant, la même durée et un périmètre d’assurance comparable. Aucun taux unique ne doit être considéré comme acquis avant votre simulation.
Préparer les justificatifs et déposer la demande
Sans justificatif d’utilisation ne signifie pas sans justificatifs de solvabilité. Vous n’avez pas à présenter une facture automobile pour justifier l’emploi du prêt personnel, mais Cofidis doit étudier votre capacité à rembourser. Être majeur et disposer de revenus ne garantit donc pas l’acceptation.
Les pièces annoncées comprennent :
- Pour un prêt inférieur à 3 000 € : un justificatif d’identité, un justificatif de domicile et un RIB.
- Au-delà de 3 000 € : un justificatif de revenus est également demandé.
Pour un montant exactement égal à 3 000 €, consultez la liste affichée pendant la demande. Des documents complémentaires peuvent être nécessaires selon votre situation. Préparez des pièces lisibles, à jour et cohérentes avec les informations déclarées, notamment si vos revenus sont variables.
- Remplir le formulaire en ligne après avoir retenu une simulation adaptée.
- Transmettre les justificatifs demandés pour permettre l’examen du dossier.
- Signer électroniquement le contrat si la proposition vous convient, après lecture des conditions.
Cofidis annonce une réponse de principe immédiate sur certaines pages, ou en 10 minutes sur d’autres. Cette première indication n’est ni une acceptation définitive ni une promesse de versement immédiat. Avant de vous engager auprès du vendeur, faites confirmer les conditions et le calendrier de mise à disposition des fonds.
Vérifier l’assurance et les conditions avant de signer
L’assurance emprunteur est facultative. Elle peut couvrir certains événements affectant le remboursement. Les garanties citées par Empruntis comprennent le décès, l’invalidité, l’incapacité et, selon la formule, la perte d’emploi. Leur présence ne signifie pas que toutes les situations sont indemnisées : lisez les exclusions, les conditions d’âge, les franchises et les délais de carence.
Empruntis mentionne également un remboursement anticipé total ou partiel sans frais supplémentaires pour le crédit auto Cofidis. Confirmez cette possibilité dans votre contrat et demandez la procédure à suivre si vous envisagez d’utiliser une rentrée d’argent ou le produit de la revente du véhicule.
Enfin, prenez connaissance des modalités de rétractation, du calendrier des prélèvements et du coût de l’assurance choisie. Le bon financement est celui dont vous comprenez les engagements et que vous pouvez supporter avec les dépenses réelles de la voiture, pas seulement celui qui affiche la plus petite échéance.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.