Un prêt auto pour étudiant peut financer l’achat d’une voiture malgré des revenus modestes ou irréguliers. L’accord du prêteur ne suffit toutefois pas à valider le projet. La mensualité doit laisser une marge pour l’assurance, le carburant, l’entretien et les imprévus. Avant de comparer les offres, évaluez donc le coût complet du véhicule et votre budget mensuel.
Prêt auto étudiant : quelle formule correspond à votre achat ?
Le terme « prêt auto étudiant » désigne généralement un crédit à la consommation destiné à financer un véhicule. Une banque ou un organisme de crédit peut le proposer, parfois dans une offre destinée aux jeunes. Le remboursement s’effectue le plus souvent par mensualités constantes comprenant une part de capital et une part d’intérêts. Avec un taux fixe, l’échéance est connue dès la signature, hors assurance facultative éventuelle.
Calculer la mensualité et le coût total de sa voiture
Estimez le coût de votre prêt auto étudiant et les dépenses mensuelles liées à votre voiture.
Vos informations
Votre estimation
Estimation indicative : le TAEG, l’assurance, les frais et les conditions réelles du prêteur peuvent modifier le résultat. Les frais de dossier sont ajoutés au total dû au titre du crédit, sans être intégrés au capital emprunté.
| Solution | Fonctionnement | À privilégier si… |
|---|---|---|
| Crédit affecté | Le financement est lié à l’achat précis du véhicule. | Vous avez choisi la voiture et disposez d’un bon de commande ou d’un justificatif d’achat. |
| Prêt personnel | Les fonds ne sont pas obligatoirement affectés à une voiture. | Vous voulez couvrir certains frais liés au projet ou acheter auprès d’un particulier. |
| Apport + crédit | Une partie du prix est payée comptant, le reste est emprunté. | Vous avez de l’épargne et souhaitez réduire le capital financé. |
| Co-emprunt | Deux personnes signent le contrat et répondent du remboursement. | Un proche solvable participe réellement au projet et accepte cet engagement. |
Pour un étudiant, une voiture d’occasion peut être plus réaliste qu’un véhicule neuf, car son prix réduit le montant à emprunter. Son état doit toutefois être vérifié avec soin. Une réparation importante peut rapidement annuler l’économie réalisée à l’achat. Comparez le prix du véhicule avec son historique, son état général et les dépenses qu’il risque d’entraîner.
Ce que l’organisme regarde avant d’accepter le dossier
Revenus, reste à vivre et régularité
Un étudiant peut demander un crédit auto sans CDI, mais l’accord n’est jamais automatique. L’organisme étudie la capacité de remboursement à partir des revenus disponibles et de leur régularité. Il peut examiner un salaire d’alternance, un emploi étudiant, des revenus réguliers, des aides récurrentes ou une épargne, selon la situation présentée.
Les charges existantes sont également prises en compte. Le loyer, les abonnements, les autres crédits et les dépenses courantes réduisent la somme disponible chaque mois. Le prêteur cherche ainsi à vérifier que la future mensualité reste compatible avec le budget du demandeur.
Le reste à vivre correspond à la somme conservée après le paiement des charges et de la mensualité du prêt. Une échéance faible n’est pas forcément avantageuse si elle prolonge trop longtemps le remboursement. À l’inverse, une mensualité élevée peut fragiliser un budget étudiant dès la première dépense imprévue. Présentez un budget réaliste, fondé sur vos revenus habituels plutôt que sur une prime incertaine.
Caution parentale ou co-emprunteur : deux engagements différents
Lorsque ses revenus sont insuffisants, l’étudiant peut solliciter une caution parentale. La personne qui se porte caution s’engage à payer si l’emprunteur ne rembourse plus. Le co-emprunteur signe le contrat dès le départ et partage directement la responsabilité de la dette. Ces deux solutions impliquent donc un engagement financier réel pour le proche concerné.
Un dossier complet facilite son étude. Les documents couramment demandés comprennent une pièce d’identité, un justificatif de domicile, des relevés ou justificatifs de revenus, un justificatif de scolarité si nécessaire, un relevé d’identité bancaire et les documents relatifs au véhicule. Les exigences varient selon l’organisme. Préparer ces pièces en amont limite les retards et permet de comparer des réponses fondées sur une situation identique.
Construire une mensualité qui laisse de la place à la voiture
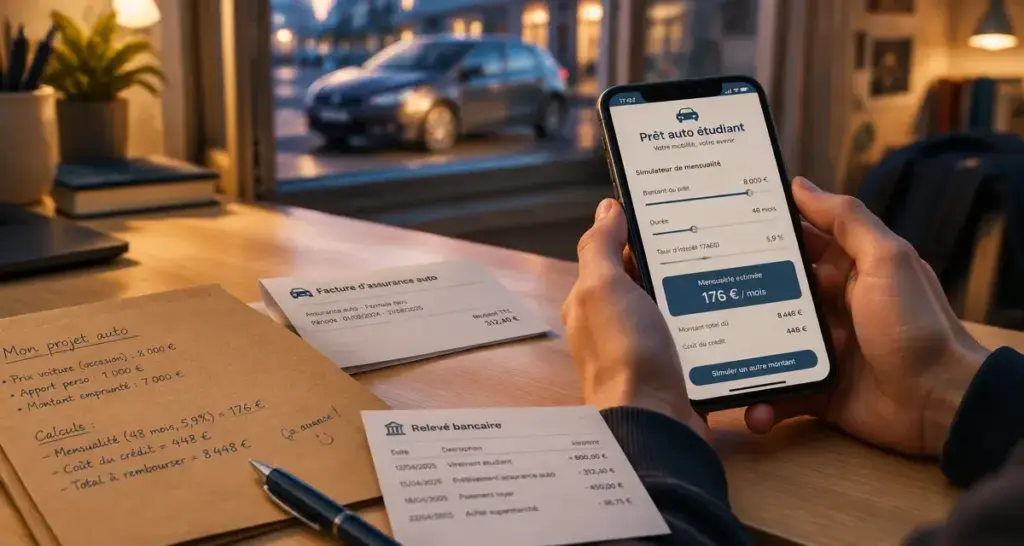
Le montant emprunté, la durée de remboursement et le taux déterminent la mensualité. Allonger la durée réduit généralement l’échéance, mais augmente le coût total du crédit, car les intérêts sont payés sur une période plus longue. Une durée courte limite ce coût, à condition que la mensualité reste supportable chaque mois.
À titre de repère, une offre jeune du Crédit Mutuel mentionne un financement de 750 € à 5 000 €, remboursable sur 6 à 60 mois, sans frais de dossier. Sur 36 mois, les exemples indiqués s’élèvent à environ 30 € par mois pour 1 000 € empruntés, 60 € pour 2 000 € et 90 € pour 3 000 €. Ces montants donnent un ordre de grandeur. Ils ne remplacent pas une simulation personnalisée, car le taux et les conditions applicables à votre dossier influencent le coût réel.
Le prix d’achat n’est qu’une partie du budget automobile. L’assurance, le carburant, l’entretien et les réparations s’ajoutent à la mensualité. Si l’assurance augmente ou si une panne survient, une échéance déjà élevée peut déséquilibrer vos finances. Conservez donc une réserve de trésorerie, même modeste, plutôt que d’utiliser toute votre capacité mensuelle pour financer un véhicule plus cher.
- Commencez par vos revenus mensuels réellement disponibles, sans inclure une prime incertaine.
- Retirez les dépenses fixes incompressibles et gardez une marge pour les imprévus.
- Ajoutez le coût mensuel estimé de l’assurance auto avant de fixer la mensualité.
- Si possible, prévoyez un apport sans vider votre épargne de précaution.
- Évitez de financer un véhicule dont les frais d’usage dépassent votre capacité mensuelle.
Le budget auto à prévoir au-delà du crédit
Pour un jeune conducteur, l’assurance fait souvent partie des dépenses les plus lourdes. Demandez un devis avant de signer l’achat, en particulier si le véhicule est puissant ou coûteux à réparer. Le carburant, le stationnement, les péages éventuels, la carte grise, l’entretien courant, les pneus, les réparations et le contrôle technique doivent aussi entrer dans vos calculs.
Une voiture d’occasion moins chère peut demander davantage d’entretien. Vérifiez donc son historique et son état général au lieu de vous arrêter au prix affiché. Le montant à financer peut être plus faible, mais une intervention mécanique imprévue peut peser lourd dans un budget étudiant.
Raisonner en coût mensuel total aide à prendre une décision plus juste. Additionnez la mensualité du crédit, l’assurance, le carburant et une provision destinée à l’entretien. Si cette somme réduit trop votre reste à vivre, choisissez plutôt un véhicule moins onéreux ou augmentez l’apport grâce à une épargne ou à un emploi étudiant. La mobilité apportée par la voiture doit rester compatible avec vos ressources pendant toute la durée du prêt.
Comparer les offres et déposer une demande avec méthode
Ne choisissez pas un prêt auto étudiant sur la seule base d’une petite mensualité. Comparez le TAEG, le montant total dû, la durée, les frais éventuels, les conditions d’assurance et les modalités de remboursement anticipé. Le TAEG permet d’apprécier le coût global du crédit, au-delà du montant de l’échéance affichée.
Certains contrats prévoient un remboursement anticipé partiel ou total. Vérifiez les règles applicables avant de signer, notamment si vous pensez solder le prêt après une période d’alternance ou l’obtention d’un emploi. Examinez également les garanties demandées et le coût d’une éventuelle assurance emprunteur.
- Définissez un prix de véhicule cohérent avec votre budget complet.
- Préparez un apport si vous en avez un, sans vider votre épargne de précaution.
- Fixez votre mensualité maximale à partir de votre reste à vivre.
- Demandez plusieurs simulations avec le même montant et la même durée.
- Lisez les conditions de garantie, d’assurance et de remboursement avant tout engagement.
Une demande solide présente un projet clairement défini : véhicule identifié, dépenses annexes anticipées et solution de garantie prête si nécessaire. Si votre situation doit évoluer, par exemple avec un passage en alternance, un nouveau contrat de travail ou un déménagement, intégrez cette évolution avec prudence. Le financement doit rester supportable aujourd’hui, mais aussi pendant toute sa durée.