Oui, il est parfois possible de suspendre les mensualités d’un crédit immobilier, mais jamais de plein droit : tout dépend de votre offre de prêt, du type de crédit et de l’accord de la banque. Surtout, la suspension ne supprime pas la dette. Elle décale les remboursements, allonge le prêt et fait grimper son coût total. Voici comment la demander, ce qu’elle coûte et quoi faire si la banque refuse.
Report total ou partiel : ce que vous continuez à payer
Le report total : le plus de souffle, le plus de surcoût
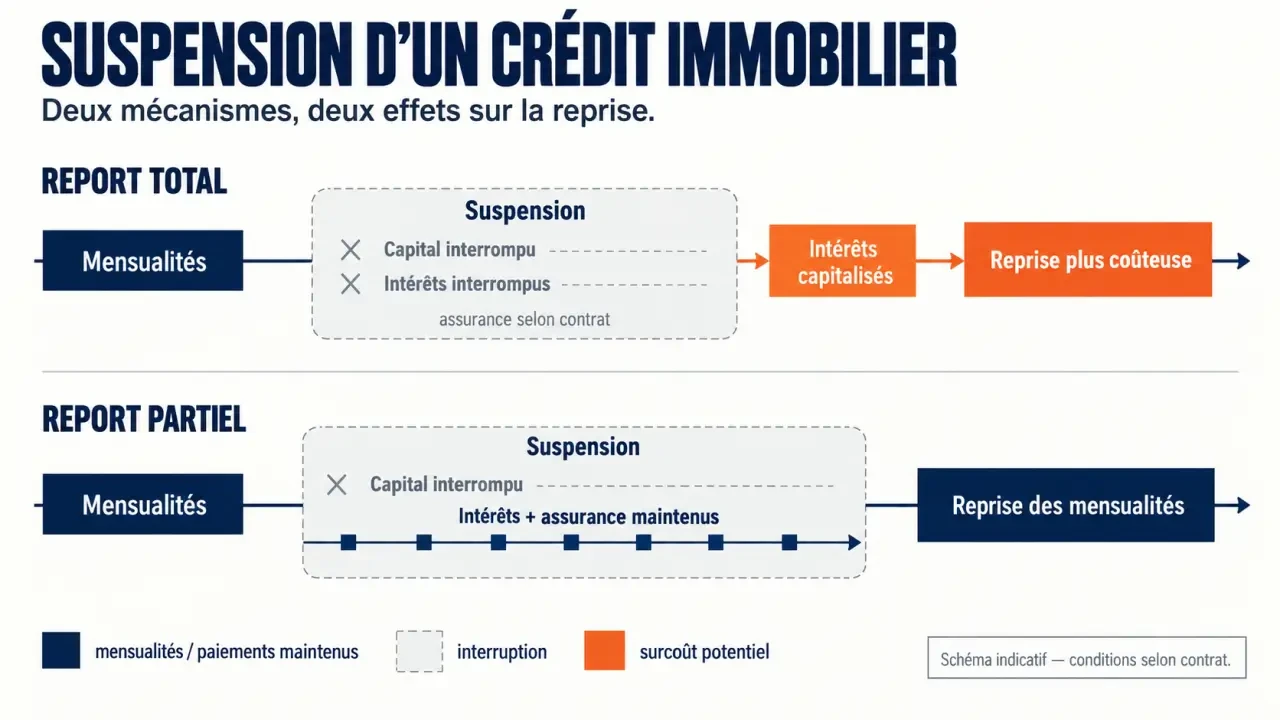
Avec un report total, vous ne versez plus ni capital ni intérêts pendant la période convenue. L’assurance emprunteur, elle, reste généralement due. Les intérêts non payés ne disparaissent pas : ils sont capitalisés ou lissés sur les échéances suivantes, ce qui augmente le capital sur lequel vous paierez ensuite des intérêts.
Calculer le coût d’un report de crédit immobilier
Comparez le coût estimé d’un report total ou partiel avec votre situation actuelle.
Vos paramètres
Résultats estimatifs
| Élément | Avant report | Après report |
|---|---|---|
| Mensualité de crédit | — | — |
| Assurance mensuelle | — | — |
| Durée totale restante | — | — |
| Intérêts restant à payer | — | — |
| Assurance totale | — | — |
| Frais d’avenant | 0,00 € | — |
| Coût total restant | — | — |
Estimation pédagogique : ce calcul applique une mensualité constante selon la formule M = C × [i(1+i)n] / [(1+i)n − 1]. Le contrat bancaire peut appliquer une autre méthode de capitalisation, de lissage, de recalcul ou de décompte de l’assurance.
Le report partiel : un compromis plus économique
Dans un report partiel, seul le remboursement du capital est suspendu. Vous continuez à régler les intérêts et, le plus souvent, l’assurance. La mensualité baisse nettement, mais ne tombe pas à zéro. Le capital restant dû n’augmente pas, ce qui limite l’effet boule de neige.
| Critère | Report total | Report partiel |
|---|---|---|
| Capital | Suspendu | Suspendu |
| Intérêts | Suspendus puis capitalisés ou lissés | Payés pendant la période |
| Assurance | Généralement due | Généralement due |
| Surcoût | Plus élevé | Plus contenu |
Dans quels cas et sur quels prêts demander une suspension
Les situations qui justifient une demande
Les banques examinent surtout les difficultés temporaires : perte d’emploi, baisse de revenus, divorce ou séparation, mutation, accident. La vente du logement en est un autre motif fréquent : lorsque l’achat du nouveau bien intervient avant la vente de l’ancien, un report de 3 à 6 mois peut éviter de cumuler deux mensualités. Plus la difficulté est présentée comme passagère et documentée, plus le dossier est crédible.
Les prêts parfois exclus
Tous les crédits ne s’y prêtent pas. Sont cités comme potentiellement exclus : le prêt à taux zéro, le prêt PEL ou CEL, le prêt à l’accession sociale (PAS), le prêt Action Logement, le prêt conventionné, le prêt relais et le prêt in fine. Relisez votre offre de prêt : elle indique si une clause de report ou de modulation existe. À défaut, la banque peut accepter par avenant, mais rien ne l’y oblige.
Comment demander la suspension à sa banque
Une demande écrite, avant le premier impayé
Contactez votre conseiller dès les premiers signes de tension, avant tout incident de paiement. Confirmez ensuite votre demande par lettre recommandée avec accusé de réception : précisez le motif, le type de report souhaité (total ou partiel), la durée et la date de début. Tant que l’accord n’est pas signé, continuez à payer si vous le pouvez : un impayé avant l’accord officiel fragilise votre dossier.
Les justificatifs à rassembler
Ils varient selon le motif :
- perte d’emploi : lettre de licenciement, attestation France Travail ;
- baisse de revenus : derniers bulletins de salaire ou avis d’imposition ;
- divorce ou séparation : jugement ou convention, nouvelle répartition des charges ;
- vente : compromis de vente ou mandat signé ;
- dans tous les cas : un tableau de vos finances (revenus, charges, reste à vivre).
Ce que la banque vous fera signer
Lorsque la suspension n’est pas prévue au contrat, elle passe par un avenant et un nouveau tableau d’amortissement. Lisez-le attentivement : il fixe la nouvelle durée, le sort des intérêts et d’éventuels frais d’avenant, qui varient selon les établissements. Selon les sources, la durée possible va de 3 à 12 mois, parfois jusqu’à 24 mois ; Empruntis évoque jusqu’à 3 suspensions, espacées de 12 mois. Ces limites dépendent de chaque contrat.
Combien coûte réellement un report
Un exemple d’allongement
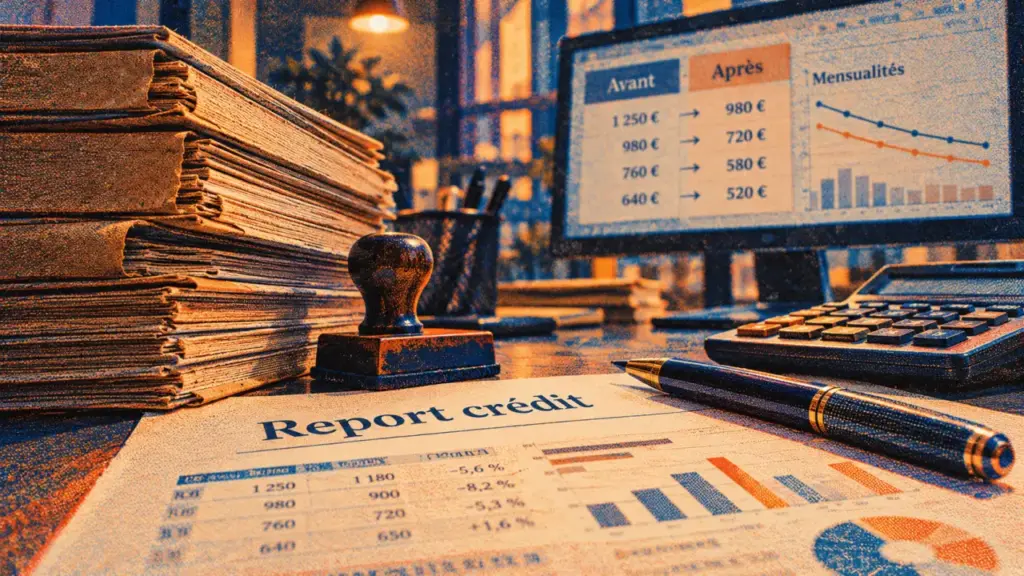
Un prêt de 20 ans reporté de 12 mois peut courir sur 21 ans. Pendant cette année supplémentaire, vous payez des intérêts et de l’assurance en plus. En cas de report total, les intérêts non réglés alourdissent encore le capital. Demandez toujours à la banque un chiffrage du coût total avant et après avenant, puis comparez-le à la mensualité économisée.
Le réflexe du balancier
Pensez votre prêt comme un pendule : en le laissant s’éloigner de son rythme habituel, vous gagnez en amplitude aujourd’hui, mais il reviendra avec une énergie équivalente demain. Chaque euro non remboursé maintenant se retrouve plus tard, majoré d’intérêts. Pour que le retour soit supportable, vérifiez deux choses : que votre situation sera réellement rétablie à la fin du report, et que les mensualités reprises, ou la durée allongée, entrent dans votre taux d’endettement. Cela compte aussi pour un futur financement, car un prêt allongé pèse dans l’analyse de votre capacité de remboursement.
Refus de la banque : les solutions de repli
Les alternatives amiables
La modulation des échéances est souvent moins coûteuse : vous réduisez la mensualité tout en continuant à rembourser une partie du capital. Selon les contrats, elle est possible une fois par an, 4 à 5 fois sur la durée, ou sans limite. La renégociation du prêt peut aussi alléger les charges, surtout si votre taux est élevé par rapport au marché. Enfin, vérifiez votre assurance emprunteur : selon les garanties (perte d’emploi, décès-invalidité) et leurs exclusions, elle peut prendre en charge tout ou partie des mensualités. Déclarez le sinistre dans les délais prévus au contrat.
Les recours judiciaires et le surendettement
Si le dialogue échoue, le juge des contentieux de la protection peut accorder un délai de paiement, jusqu’à 2 ans selon l’article L314-20 du Code de la consommation. Si l’endettement devient durable, vous pouvez déposer un dossier auprès de la commission de surendettement de la Banque de France, avec notamment vos trois derniers bulletins de salaire. Ces démarches interviennent en dernier recours, après les solutions amiables.
Vendre le bien : quelles options
Si la vente est en cours, un report temporaire de 3 à 6 mois peut suffire. Un prêt relais finance l’achat avant la vente, et le remboursement anticipé solde le crédit une fois le bien vendu. La portabilité du prêt, lorsqu’elle est possible, permet de conserver les conditions de l’ancien crédit pour le nouveau projet.