Lille réunit plusieurs facteurs favorables à la location : une population jeune, plus de 110 000 étudiants, des emplois tertiaires et une bonne desserte ferroviaire et urbaine. Pourtant, un investissement locatif à Lille ne consiste pas à acheter n’importe quelle petite surface près d’un campus. Les prix varient fortement selon les secteurs, les loyers sont encadrés et la performance réelle dépend aussi des charges, du DPE et des travaux.
Pourquoi Lille attire des profils de locataires variés
La demande locative lilloise repose sur une base diversifiée. Les étudiants recherchent surtout des studios, des T1 et des colocations proches des établissements, des transports et des commerces. Les jeunes actifs privilégient davantage les T2 ou T3 bien situés, notamment autour des gares, d’Euralille et des quartiers desservis par le métro. Les ménages ciblent plutôt des logements plus grands, dans des secteurs résidentiels et correctement connectés.
Simulateur de rentabilité locative
Investissement
Crédit & Revenus
Charges annuelles
Résultats
Coût total du projet: 0 €
Loyers annuels: 0 €
Rendement brut: 0 %
Rendement net: 0 %
Mensualité crédit: 0 €
Cash-flow mensuel: 0 €
Avertissement : Ce simulateur est un outil d’aide à la décision. La fiscalité n’est pas incluse et dépend de votre situation personnelle (LMNP, foncier, etc.). Consultez un expert-comptable pour une étude précise.
Formules : Rendement brut = (Loyers annuels / Prix d’achat) * 100. Cash-flow = (Loyers – Charges – Mensualité). Le calcul du crédit utilise un prêt amortissable classique.
Cette diversité limite la dépendance à un seul profil de locataire, à condition de choisir un bien cohérent avec son environnement immédiat. Un studio éloigné des campus ou des lignes de métro ne profite pas automatiquement de la demande étudiante. À l’inverse, un T3 rénové dans un quartier familial peut se louer plus régulièrement, même si son rendement brut est souvent inférieur à celui d’une petite surface.
Les transports élargissent la demande locative
Un métro, une gare ou une ligne de bus fréquente ne raccourcit pas seulement les trajets. Il permet aussi à davantage de locataires d’envisager le logement. Ce réseau relie les campus, les zones d’emploi, les gares TGV et les communes de la Métropole Européenne de Lille. Lors de la visite, mesurez le parcours réel à pied jusqu’à l’arrêt, puis le temps nécessaire pour rejoindre les principaux pôles d’activité. Un logement légèrement en retrait, mais bien desservi et calme, peut être plus facile à louer qu’un bien central mal distribué ou bruyant.
Comparer les quartiers avant de comparer les rendements
Le prix d’acquisition pèse directement sur la rentabilité. Les repères disponibles vont notamment de 3 859 €/m² à Vauban-Esquermes à 3 212 €/m² à Moulins, avec 3 723 €/m² à Wazemmes, 3 553 €/m² à Saint-Maurice-Pellevoisin et 3 439 €/m² à Bois-Blancs. Ces chiffres doivent être vérifiés pour chaque bien : l’étage, l’état, l’extérieur, la copropriété et la proximité des transports modifient sensiblement la valeur.
| Zone ou profil | Stratégie possible | Point de vigilance |
|---|---|---|
| Vauban-Esquermes | Petites surfaces et meublés pour étudiants | Ticket d’entrée élevé et loyer plafonné |
| Wazemmes | Studio, T2 ou colocation selon l’adresse | Qualité de l’immeuble et rotation locative |
| Moulins | Recherche d’un prix d’achat plus accessible | Analyse précise de la micro-localisation |
| Saint-Maurice-Pellevoisin | T2 et T3 pour actifs ou couples | Charges et travaux votés |
| Bois-Blancs | Arbitrage entre rendement et desserte | Ne pas généraliser à l’ensemble du quartier |
Les quartiers centraux favorisent souvent la sécurité locative et la revente, mais leur prix réduit mécaniquement le rendement. Les secteurs où le ticket d’entrée est plus faible peuvent améliorer le ratio entre loyer et prix d’achat, à condition de sélectionner soigneusement l’adresse, l’immeuble et le profil de locataire. Il faut aussi distinguer Lille intramuros de Lomme, Hellemmes et du reste de la métropole. Les loyers, les prix et la profondeur du marché ne se comparent pas sans préciser le périmètre.
Studio, T2 ou colocation : choisir le bien adapté à la demande
Les résidences principales d’une pièce représentent 19,1 % du parc, contre 26,3 % pour les deux-pièces et 22,1 % pour les trois-pièces. Ce profil confirme l’intérêt des petites et moyennes surfaces, sans faire du studio une solution universelle.
- Studio et T1 : ils répondent bien à la demande étudiante et affichent généralement un loyer au mètre carré élevé. En contrepartie, la rotation locative est plus fréquente et l’ameublement demande un entretien régulier.
- T2 et T3 : ils attirent les actifs et les couples. Ils offrent souvent un compromis entre stabilité locative, facilité de revente et gestion plus simple.
- Colocation meublée : elle peut augmenter le revenu du logement, mais elle exige une conception fonctionnelle, plusieurs chambres réellement louables et une gestion plus active.
Un exemple permet de comprendre le rendement brut. Un studio de 18 m² acheté environ 69 500 € et loué 350 € par mois produit 4 200 € de loyers annuels, soit 6 % brut. Un T2 de 45 m² acquis environ 167 500 € et loué 740 € par mois atteint environ 5,3 % brut. Ces résultats ne tiennent compte ni des frais d’acquisition, ni de la taxe foncière, ni des charges non récupérables, ni des travaux, ni de la vacance locative.
Calculer une rentabilité qui résiste aux charges
Le rendement brut se calcule ainsi : loyers annuels hors charges ÷ prix d’achat × 100. À Lille, les rendements bruts annoncés se situent couramment entre 4 et 7 %. La fourchette citée s’établit entre 5,5 et 7 % pour les studios et T1, entre 4,5 et 6 % pour les T2 et T3, et entre 6 et 8,5 % pour certaines colocations meublées.
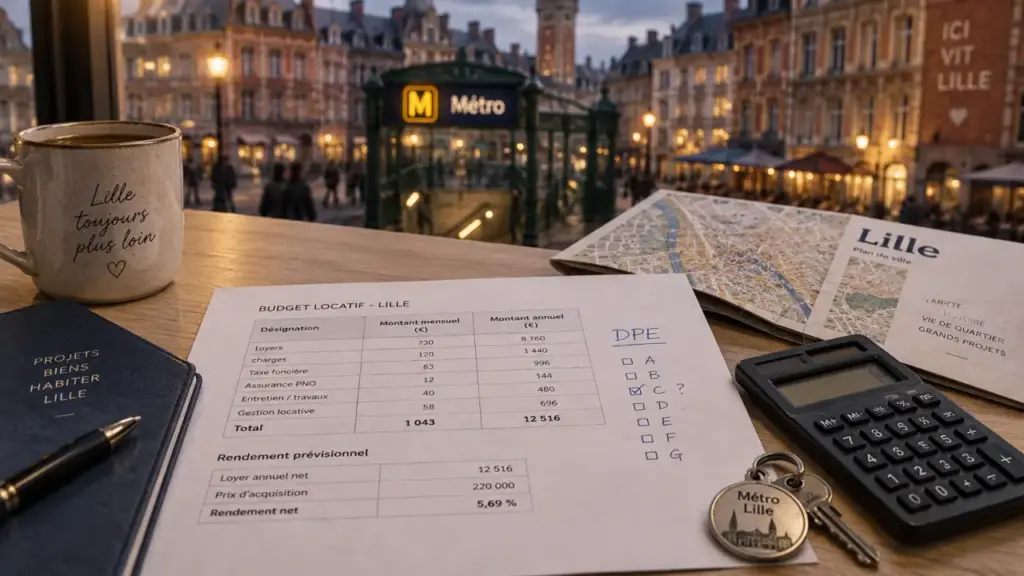
Pour prendre une décision, il faut ensuite calculer le rendement net avant impôt. Déduisez les frais d’acquisition, les intérêts et l’assurance du crédit, la taxe foncière, les charges de copropriété non récupérables, l’assurance propriétaire non occupant, les frais de gestion, l’entretien, les travaux et une provision pour vacance. Une décote de 25 à 35 % entre rendement brut et net est souvent évoquée. Elle rappelle qu’un pourcentage brut élevé ne garantit pas un cash-flow positif.
Le prix global compte plus que le prix affiché
Le bon dénominateur n’est pas seulement le prix de vente. Pour comparer deux appartements, additionnez le prix négocié, les frais de notaire, les frais de dossier, les travaux, le mobilier éventuel et les coûts de remise en location. Demandez aussi les derniers procès-verbaux d’assemblée générale. Un ravalement, une toiture ou une rénovation énergétique votés peuvent transformer un projet rentable sur le papier en effort d’épargne durable.
Encadrement, DPE, fiscalité et financement : les vérifications avant l’offre
Lille, Hellemmes et Lomme sont concernées par l’encadrement des loyers depuis le 1er mars 2020. Avant toute offre, vérifiez le loyer de référence majoré correspondant à l’adresse, au type de location, au nombre de pièces, à l’époque de construction et au niveau de meublé. Un complément de loyer ne se présume pas : il doit être justifiable. Un dépassement expose le bailleur à une sanction pouvant aller jusqu’à 5 000 €.
Le DPE est tout aussi déterminant. Un logement classé F ou G limite l’évolution du loyer et peut nécessiter des travaux coûteux. Examinez l’étiquette, le détail des déperditions, le mode de chauffage, les fenêtres et les possibilités concrètes d’intervention en copropriété. Acheter un bien énergivore à bas prix n’a de sens que si le budget, le calendrier et le gain énergétique restent crédibles.
En location nue, les revenus relèvent des revenus fonciers. En meublé, le statut de loueur en meublé non professionnel peut conduire vers le micro-BIC, avec l’abattement cité de 50 %, ou vers le régime réel, qui permet notamment de prendre en compte les charges et l’amortissement. Le choix dépend de la durée de détention, du niveau de dépenses et de la situation fiscale. Une simulation personnalisée est préférable avant de signer.
Enfin, présentez à la banque un projet complet : apport, prix global, loyer légal hors charges, mensualité, assurance, budget travaux et marge de sécurité. Un investissement locatif solide n’est pas celui qui affiche le meilleur pourcentage. C’est celui dont les revenus restent cohérents en cas de relocation, de dépense imprévue ou de hausse des charges.