La nue-propriété est le droit de posséder un bien et d’en disposer sans pouvoir l’utiliser ni en percevoir les revenus tant qu’un usufruit existe. Elle intervient notamment lors d’une succession, d’une donation familiale ou d’un achat immobilier à prix réduit. Pour la comprendre, il faut distinguer la propriété juridique de la jouissance concrète du logement.
La nue-propriété, une propriété séparée de l’usage du bien
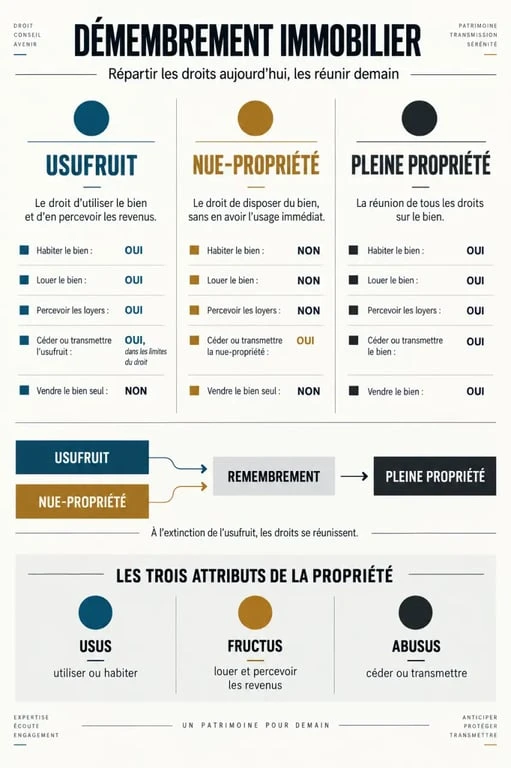
En pleine propriété, une même personne réunit tous les droits sur un bien. Le démembrement de propriété sépare ces droits entre au moins deux titulaires : le nu-propriétaire détient la nue-propriété, tandis que l’usufruitier reçoit l’usufruit. Cette séparation peut concerner une maison, un appartement, un terrain, mais aussi des parts de SCPI ou certains placements.
La logique juridique repose sur trois attributs : l’usus, qui correspond au droit d’utiliser le bien ; le fructus, qui désigne le droit d’en percevoir les fruits, comme les loyers ; et l’abusus, qui permet d’en disposer, notamment en transmettant ou en cédant son droit. L’usufruit regroupe l’usage et les revenus. La nue-propriété porte principalement sur le pouvoir de disposition et sur la récupération future de la pleine propriété.
| Droit détenu | Habiter le logement | Le louer et percevoir les loyers | Transmettre ou céder son droit |
|---|---|---|---|
| Usufruit | Oui | Oui | Il peut céder son usufruit dans certaines limites |
| Nue-propriété | Non, sauf accord de l’usufruitier | Non | Oui, il peut vendre, donner ou léguer sa nue-propriété |
| Pleine propriété | Oui | Oui | Oui |
Le nu-propriétaire est donc bien propriétaire, mais il ne bénéficie pas de la jouissance immédiate du bien. À l’inverse, l’usufruitier n’est pas propriétaire de la totalité du logement. Il doit en conserver la substance et ne peut pas agir comme s’il détenait seul la pleine propriété.
Ce que le nu-propriétaire peut faire, et ce qu’il ne peut pas décider seul
Habiter, louer et percevoir les revenus : les droits de l’usufruitier
L’usufruitier peut occuper le logement ou le mettre en location. Les loyers et les autres revenus produits par le bien lui reviennent. L’article 578 du Code civil définit l’usufruit comme le droit de jouir d’un bien dont une autre personne a la propriété, à charge d’en conserver la substance.
Le nu-propriétaire ne peut donc pas exiger d’entrer dans le logement, imposer un locataire ou réclamer une part des loyers simplement parce qu’il détient la nue-propriété. L’absence d’occupation et de revenus constitue la contrepartie de son droit à récupérer plus tard la pleine propriété.
Vendre ou donner : un droit réel, mais pas un pouvoir isolé sur le bien entier
Le nu-propriétaire peut vendre, donner ou léguer sa nue-propriété. L’acquéreur ou le bénéficiaire recevra le bien avec l’usufruit existant. En revanche, la vente du logement en pleine propriété nécessite l’accord de l’usufruitier et du nu-propriétaire : chacun cède le droit qu’il détient. L’acte doit prévoir la répartition du prix ou, si les parties le souhaitent, son remploi dans un autre bien ou un placement démembré.
Avant une vente, un changement de location ou des travaux importants, les titulaires doivent donc confronter leurs droits et leurs obligations. Le bien ne peut pas être traité comme s’il n’avait qu’un seul décideur. Relire l’acte de donation, la convention de démembrement et les règles de copropriété permet de clarifier la situation avant qu’un désaccord familial ou financier ne survienne.
Durée du démembrement : quand la pleine propriété revient-elle ?
Le démembrement peut être viager ou temporaire. L’usufruit viager prend normalement fin au décès de l’usufruitier. C’est le cas classique d’une succession dans laquelle le conjoint survivant conserve l’usage du logement ou les revenus locatifs, tandis que les enfants reçoivent la nue-propriété. Un usufruit temporaire, lui, s’éteint à la date prévue dans l’acte.
À l’extinction de l’usufruit, le nu-propriétaire récupère automatiquement la pleine propriété : c’est le remembrement. Il n’a pas à racheter l’usufruit ni à payer de nouveaux droits de mutation du seul fait de cette réunion des droits, sous réserve de la situation juridique concernée. Il peut alors occuper, louer ou vendre le bien en pleine propriété.
La valeur économique de la nue-propriété dépend donc de la durée prévue ou probable de l’usufruit. Dans un démembrement viager, plus l’usufruitier est jeune, plus l’usufruit a une valeur fiscale élevée et plus la nue-propriété est faible. Pour les donations et les successions, l’article 669 du Code général des impôts fixe un barème selon l’âge de l’usufruitier. Entre 51 et 60 ans, l’usufruit et la nue-propriété sont chacun valorisés à 50 %. Entre 71 et 80 ans, la nue-propriété est valorisée à 70 %.
Donation, succession et investissement : trois situations très différentes
Transmettre sans renoncer à l’usage
La donation avec réserve d’usufruit permet à un parent de transmettre la nue-propriété à ses enfants tout en conservant le droit d’habiter le logement ou d’en percevoir les loyers. La valeur transmise est celle de la nue-propriété, déterminée notamment à partir du barème fiscal. Cette technique organise une transmission progressive du patrimoine. L’abattement parent-enfant de 100 000 euros est renouvelable tous les 15 ans, sous réserve des conditions applicables à chaque situation.
Dans une succession, le démembrement peut aussi protéger le conjoint survivant tout en préservant les droits des héritiers. Les enfants deviennent nus-propriétaires sans devoir attendre une vente pour voir leur droit reconnu. Le conjoint usufruitier conserve, de son côté, un cadre de vie ou des revenus.
Acheter à prix décoté, sans rendement immédiat
Un achat immobilier en nue-propriété correspond davantage à une stratégie de long terme qu’à une recherche de revenus complémentaires immédiats. Le prix est inférieur à celui de la pleine propriété, car l’acquéreur renonce pendant une période donnée à occuper le logement et à percevoir des loyers. Des réductions d’acquisition comprises entre 30 % et 40 % sont fréquemment évoquées, mais la décote dépend de la durée, de la qualité du bien, de l’usufruitier et des clauses contractuelles.
Cette formule peut limiter la gestion locative et l’exposition aux impayés pour le nu-propriétaire. Elle comporte toutefois des contraintes. Aucun loyer ne compense l’immobilisation du capital pendant le démembrement, et l’état du bien au moment du retour en pleine propriété doit être anticipé.
Charges, impôts et précautions avant de s’engager
La répartition des dépenses ne repose pas sur une règle unique applicable à toutes les situations. En principe, l’usufruitier assume l’entretien courant, les charges liées à l’occupation et les réparations d’usage. Le nu-propriétaire est généralement tenu des grosses réparations visées par l’article 606 du Code civil, qui concernent notamment la structure et la solidité du bâtiment. Une dégradation due à un défaut d’entretien peut toutefois modifier l’analyse des responsabilités.
En copropriété, il faut identifier la nature exacte des travaux avant un vote. Ravalement, toiture, réseaux, ascenseur et rénovation énergétique ne se répartissent pas automatiquement de la même manière. L’acte de démembrement peut aussi aménager certaines règles. L’assurance, la taxe foncière, les appels de fonds et les modalités de décision doivent être vérifiés dans les documents applicables.
Sur le plan fiscal, l’usufruitier déclare en principe les revenus locatifs puisqu’il les perçoit. Pour l’IFI, il est généralement imposé sur la valeur du bien en pleine propriété, avec des exceptions selon l’origine du démembrement, notamment dans certaines situations successorales. Le seuil d’assujettissement mentionné pour l’IFI est de 1,3 million d’euros de patrimoine immobilier net taxable.
- Vérifiez l’origine du démembrement : donation, succession, achat ou convention temporaire.
- Contrôlez la durée de l’usufruit et les conditions de sa fin.
- Faites préciser la répartition des charges, des travaux, des assurances et des taxes.
- En cas de vente, prévoyez l’accord des titulaires de droits et le sort du prix.
- Demandez au notaire une analyse adaptée à votre famille, à la valeur du bien et à votre objectif patrimonial.
La nue-propriété est donc un droit réel à part entière, même si elle ne donne pas la jouissance immédiate du bien. Elle peut répondre à un objectif de transmission, de protection du conjoint ou d’investissement à long terme lorsque la durée, les besoins de l’usufruitier, les charges et les conditions de sortie sont clairement prévus.